
Actualización, 20 de noviembre de 2026. Desde el sábado 21 de noviembre hasta el lunes 23 de noviembre, los precios máximos con IVA incluido serán de 5.90 PLN/l para Pb95, 6.55 PLN/l para Pb98 y 7.39 PLN/l para el diésel. El último artículo compara estos precios máximos con los del viernes. Precios máximos del 21 al 23 de noviembre, precios máximos anteriores del 20 de noviembre.
El programa CPN de Polonia, abreviatura de «Ceny Paliwa Niżej», regresó el 3 de octubre de 2026 y está previsto que continúe hasta finales de año. Reduce el IVA y los impuestos especiales sobre el carburante y vuelve a fijar precios máximos para la gasolina y el diésel. Para los transportistas, el impacto inmediato se nota en las facturas de repostaje y en los costes de combustible aplicados a las cotizaciones de rutas. Comunicado del Ministerio de Energía, 2 de octubre.
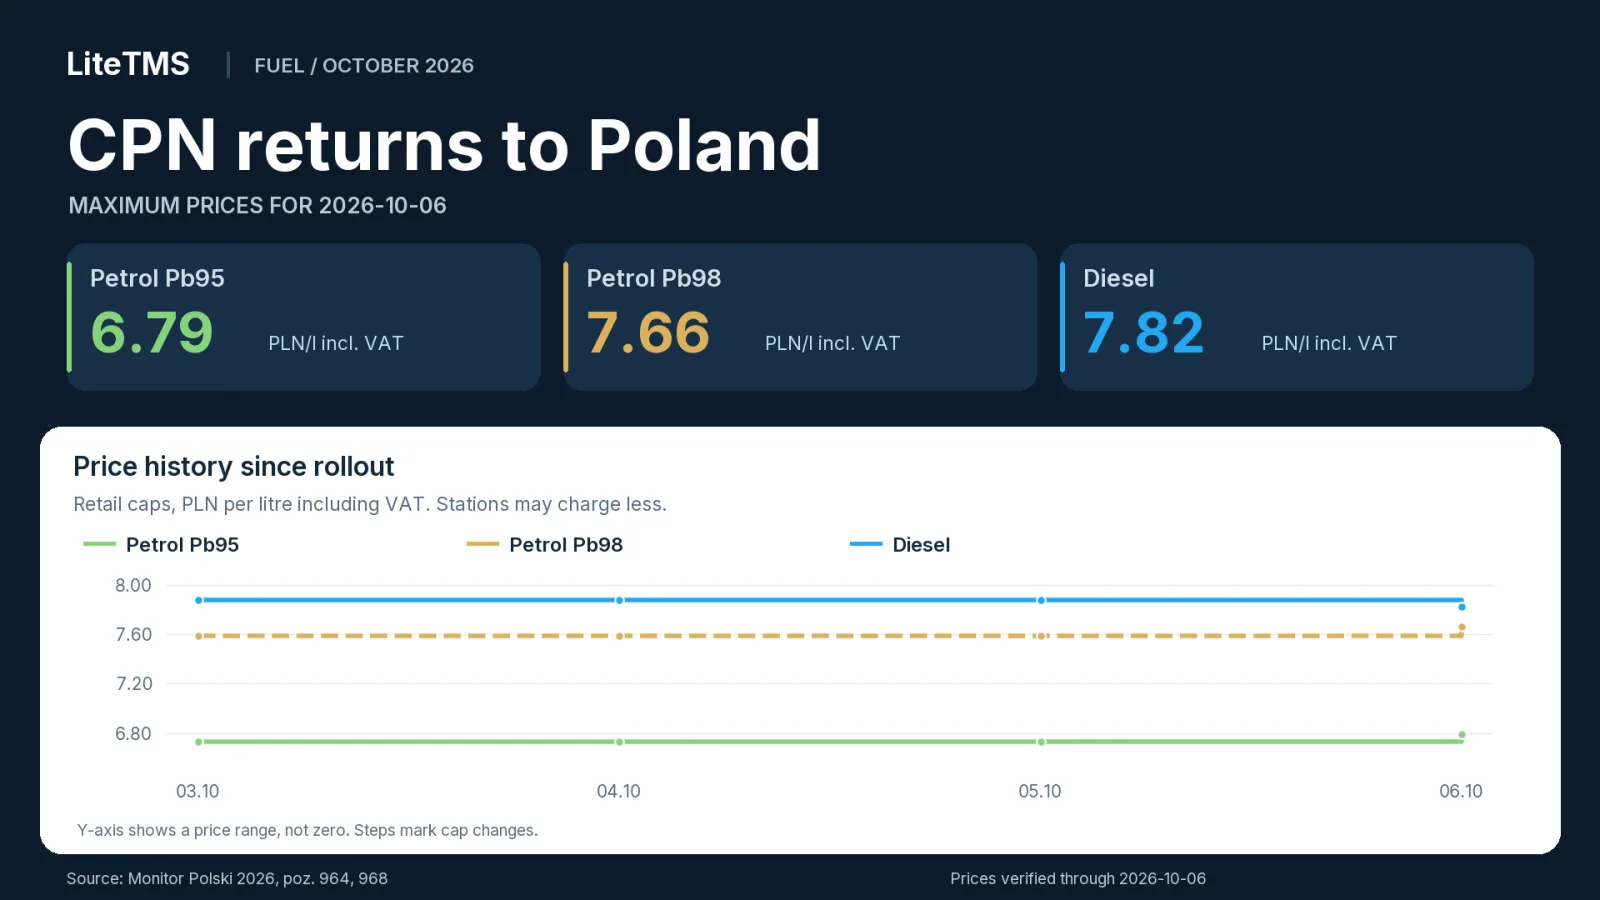
Comprobado la mañana del 6 de octubre de 2026, hora local polaca: los precios máximos son gasolina Pb95 6.79 PLN/l, gasolina Pb98 7.66 PLN/l y diésel 7.82 PLN/l, IVA incluido. Las estaciones de servicio pueden cobrar menos. Los topes están fijados por el Monitor Polski 2026, ítem 968.
Precios máximos diarios de combustible desde el 3 de octubre
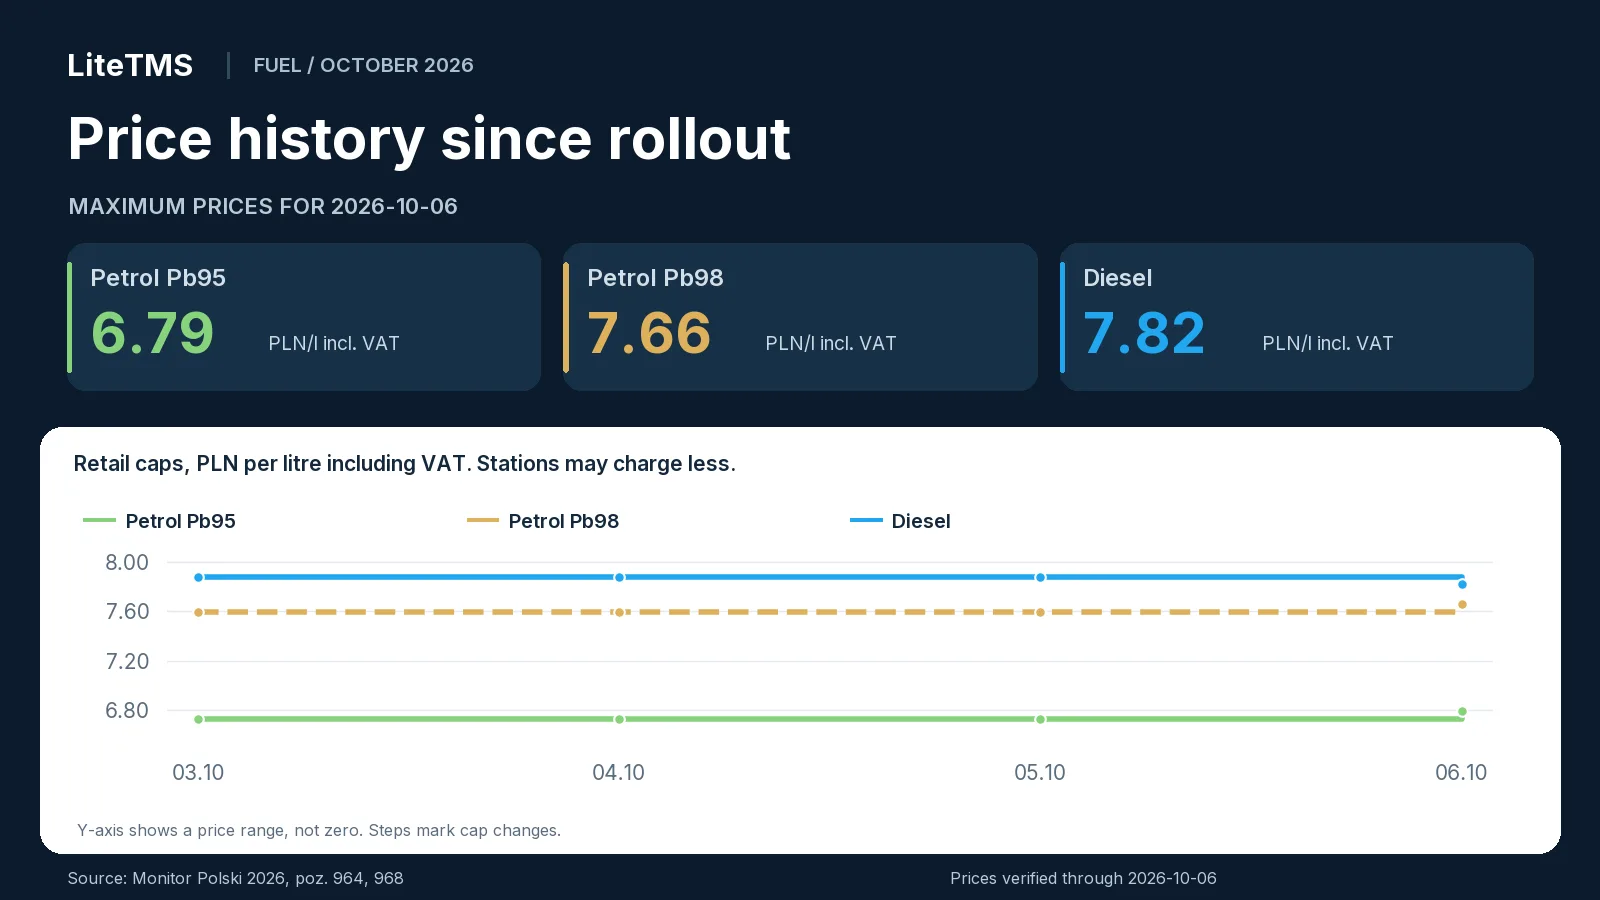
Aquí figuran los límites máximos para cada día del 3 al 6 de octubre. Se mantuvieron sin cambios durante los tres primeros días, y el primer ajuste entró en vigor el martes.
| Fecha de entrada en vigor | Pb95, PLN/l IVA incl. | Pb98, PLN/l IVA incl. | Diésel, PLN/l IVA incl. | Fuente |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Los precios máximos para los días 3, 4 y 5 de octubre se publicaron el 2 de octubre, y los del 6 de octubre, el 5 de octubre. Ambas notificaciones indican los precios con y sin IVA: PDF original, ítem 964 y PDF original, ítem 968.
Qué cambió el 6 de octubre
El 6 de octubre, el precio máximo de la Pb95 subió 0.06 PLN/l y el de la Pb98 0.07 PLN/l respecto al día anterior. El tope del diésel bajó 0.06 PLN/l.
Comprar 600 litros de diésel al precio máximo costaba 4,728 PLN con IVA el 5 de octubre y 4,692 PLN al día siguiente. Esto supone 36 PLN menos por repostaje. Para una compra de 10,000 litros, la diferencia es de 600 PLN.
Octubre marca la tercera ronda del programa CPN en 2026
Esta es la tercera ronda del programa CPN en 2026. En primavera, el tipo de IVA del 8% se aplicó del 31 de marzo al 30 de junio, mientras que los impuestos especiales reducidos rigieron del 30 de marzo al 15 de junio. La reducción del IVA volvió a aplicarse del 17 al 31 de agosto. El paquete de octubre rebaja ambos tributos una vez más. Resumen del Ministerio de Finanzas y la KAS, 2 de octubre.
IVA, impuestos especiales y carburantes incluidos
Desde el 3 de octubre hasta el 31 de diciembre de 2026, el IVA sobre el combustible cubierto por el paquete es del 8% en lugar del 23%. La rebaja se aplica a los productos de gasolina y diésel enumerados en el reglamento, las mezclas que cumplan los requisitos con biocomponentes y los biocomponentes utilizados como carburante puro si satisfacen las exigencias de calidad. Reglamento del IVA, Dz.U. 2026 posición 1288, § 1.
El impuesto especial reducido es de 1,239 PLN por 1,000 litros de gasolina y de 880 PLN por 1,000 litros de diésel y de los biocomponentes especificados, durante el mismo periodo. Reglamento de impuestos especiales, Dz.U. 2026 posición 1289, § 1.
Según el Ministerio de Finanzas, solo la rebaja de los impuestos especiales representa 0.29 PLN/l para la gasolina y 0.28 PLN/l para el diésel. El ministerio estima que, en conjunto, el paquete reducirá los precios en surtidor en torno a 1.20 o 1.30 PLN/l. Anuncio del Ministerio de Finanzas / KAS, 2 de octubre.
Los precios máximos se aplican a la gasolina Pb95, la gasolina Pb98 y el diésel. El GLP queda fuera de estos límites y de la reducción del IVA aquí descrita. Los productos comercializados como prémium siguen las normas de su clasificación de combustible; una denominación comercial no crea una categoría de precios independiente. Alcance del combustible en el punto 968, reglamento del IVA.
Cómo funciona el tope de precios, incluidos los fines de semana
El tope se basa en los precios medios mayoristas de cinco de los principales operadores del mercado. El cálculo incluye los impuestos especiales, la tasa sobre los combustibles, el IVA y 0.30 PLN/l en concepto de costes operativos de la estación de servicio. El nuevo límite entra en vigor al día siguiente de su publicación. El anuncio publicado antes de un fin de semana cubre tanto el fin de semana como el siguiente día laborable. Mecanismo explicado en el informe de V10 del 3 de octubre.
Eso es lo que ocurrió a principios de octubre: el anuncio del viernes 2 de octubre fijó los precios para el sábado, el domingo y el lunes. Los siguientes topes entraron en vigor el martes 6 de octubre.
El límite se aplica a todas las estaciones de servicio de Polonia, incluidas las situadas en autopistas. Permite al transportista comprobar si el precio en el surtidor se encuentra dentro del importe autorizado. El coste registrado para un servicio de transporte es el precio real pagado en la factura. Normas del Ministerio de Energía anunciadas el 2 de octubre.
Qué relación tiene el impuesto sobre beneficios extraordinarios con CPN
El Gobierno vincula la financiación de esta bonificación a un impuesto sobre beneficios extraordinarios aplicable a las empresas del sector del combustible. La ley publicada el 1 de octubre abarca a los productores de combustible y a las empresas con licencia para el comercio exterior de combustibles.
Su periodo impositivo comprende desde el 1 de marzo de 2026 hasta el 31 de marzo de 2027. El tipo es del 60% de la base imponible definida en la ley. Para determinadas empresas que no producen combustible, la cuota tributaria está limitada al 50% de los ingresos o beneficios correspondientes. Dz.U. 2026, punto 1287, artículos 4, 5, 7 y 8.
La mayoría de las disposiciones entran en vigor el 1 de noviembre. El artículo 11, que permite la reducción de los impuestos especiales, entró en vigor antes, el 2 de octubre. Esto permitió aplicar unos impuestos especiales reducidos a partir del día siguiente. La misma ley, artículos 11 y 14.
El presidente firmó la ley el 1 de octubre y anunció que sería remitida al Tribunal Constitucional para su revisión. Registro oficial de la Presidencia, 1 de octubre.
El transportista que compra combustible para sus vehículos no queda sujeto a este impuesto por dicha adquisición. La obligación se aplica únicamente a las actividades del sector de los combustibles especificadas en la ley.
Qué cambia para transportistas, transitarios y cargadores
El transportista con flota propia nota el cambio directamente en el surtidor. Unas facturas más bajas pueden aliviar la liquidez. La rentabilidad de una ruta también depende del precio neto del combustible, el consumo, los descuentos y la tarifa pactada con el cliente. Para un transitario que recurre a subcontratistas, el efecto de CPN se traslada a través de los precios de transporte o los recargos por combustible.
Esto es lo que conviene revisar en la operativa diaria:
- Transportistas: utilice los nuevos precios del combustible al cotizar rutas. Calcule los costes de los servicios realizados a partir de las compras reales durante el periodo en que se ejecutaron.
- Transitarios: compruebe la referencia del recargo por combustible en el contrato. Puede basarse en precios minoristas, precios mayoristas, un índice mensual u otra referencia acordada.
- Cargadores: el combustible es solo un componente del precio del transporte. Los salarios, los peajes, la financiación de los vehículos y los kilómetros en vacío siguen formando parte del cálculo.
- Estaciones de servicio y proveedores: las listas de precios y las liquidaciones deben reflejar los nuevos impuestos y topes. El límite incluye 0.30 PLN/l para los costes operativos de la estación.
En rutas internacionales, calcule los costes de combustible por separado para cada país de compra. Los topes polacos se aplican únicamente a las compras realizadas en estaciones de servicio de Polonia.
Precios del combustible con y sin IVA
El precio bruto es el importe abonado en el surtidor. El precio neto es el valor del combustible antes del IVA. Los límites oficiales para el 6 de octubre son:
| Combustible | Límite oficial sin IVA, PLN/l | Límite oficial con IVA, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Diésel | 7.24 | 7.82 |
Fuente: anuncio original, M.P. 2026, punto 968.
Un IVA más bajo puede reducir la factura incluso cuando el precio neto del combustible se mantenga constante. Por ejemplo, un combustible con un precio de 7.00 PLN/l antes del IVA cuesta 8.61 PLN/l con el 23% de IVA y 7.56 PLN/l con el 8% de IVA. El desembolso disminuye en 1.05 PLN/l, mientras que el precio neto se mantiene en 7.00. El impacto en los costes de la empresa depende de cómo contabilice el IVA cada entidad.
Tomemos como ejemplo una ruta de 1,000 km con un consumo de 30 l/100 km: requiere 300 litros de gasóleo. Comprar ese combustible al precio máximo, sin descuentos, costaría el 6 de octubre 2,346 PLN con IVA incluido o 2,172 PLN antes de IVA. El coste bruto es de 2.346 PLN/km. Para la misma ruta y consumo el día anterior, el coste habría sido de 2,364 PLN brutos o 2,190 PLN netos, 18 PLN más.
Compare los precios reales de las facturas sobre la misma base: netos o brutos. Calcule los recargos por combustible utilizando la referencia acordada en el contrato.
Cuánto dura el paquete y cómo pueden variar los precios
El Ministerio de Energía vincula la vuelta a los precios elevados y a la inestabilidad del mercado, incluidos los acontecimientos en Oriente Medio y alrededor del estrecho de Ormuz. Anuncio del Ministerio, 2 de octubre.
La edición actual está prevista hasta el 31 de diciembre de 2026. Durante ese periodo, los límites máximos pueden subir o bajar con nuevos comunicados. La primera variación se produjo el 6 de octubre, cuando los topes de la gasolina subieron y el del gasóleo bajó. Seguir los últimos límites máximos ayuda a mantener actualizados los presupuestos de las flotas.
Qué contendrán las actualizaciones diarias
Los seguimientos diarios indicarán los límites máximos de esa jornada, la variación respecto al día anterior y un breve resumen de los precios recientes. Cada tabla fechada incluirá fuentes y un gráfico a partir del 3 de octubre. Las actualizaciones aparecerán en el archivo del blog.
Fuentes y fecha de verificación
Los datos se comprobaron en la mañana del 6 de octubre de 2026. Los precios proceden del Monitor Polski, los tipos impositivos de las normativas publicadas y los detalles del programa de los anuncios e informes de octubre. Los enlaces a las fuentes figuran junto a la información correspondiente.
Preguntas habituales
- ¿Cuáles son los precios máximos del combustible en Polonia el 6 de octubre de 2026?
- La gasolina Pb95 tiene un límite fijado en 6.79 PLN/l, la Pb98 en 7.66 PLN/l y el gasóleo en 7.82 PLN/l, IVA incluido. El M.P. 2026, posición 968 establece estos límites diarios; el precio real en la estación de servicio puede ser inferior.
- ¿Cuáles fueron los precios máximos los días 3, 4 y 5 de octubre de 2026?
- En cada uno de esos días, los límites máximos con IVA incluido fueron de 6.73 PLN/l para la Pb95, 7.59 PLN/l para la Pb98 y 7.88 PLN/l para el gasóleo. Los tres días estuvieron regulados por el M.P. 2026, posición 964.
- ¿Cuándo finaliza el paquete CPN de octubre?
- Está en vigor desde el 3 de octubre hasta el 31 de diciembre de 2026, según el anuncio del Ministerio de Energía. Los precios máximos se fijan mediante sucesivos comunicados a lo largo de este periodo.
- ¿Cubre el paquete CPN el GLP?
- El GLP queda fuera de estos precios máximos y de la reducción del IVA aquí descrita. El paquete cubre los combustibles enumerados en el comunicado 968 y en el reglamento del IVA.
- ¿Debe una empresa de transporte pagar el impuesto sobre beneficios extraordinarios?
- La compra de combustible para vehículos no genera dicha obligación. El impuesto grava a los productores de combustible y a las empresas que comercializan con una licencia de comercio exterior de combustibles, tal como se especifica en el artículo 5 del Dz.U. 2026, posición 1287.
- ¿Supone un menor IVA un ahorro para la empresa equivalente a toda la bajada del precio bruto?
- Un IVA más bajo reduce el desembolso bruto incluso si el precio neto se mantiene igual. El impacto en los costes de la empresa depende de cómo contabilice el IVA, por lo que conviene comparar los precios reales de compra sobre la misma base: netos o brutos.
Mantente al día
Haz hueco a mejores lecturas.
Elige LiteTMS como fuente preferida para encontrar más artículos nuestros en Google.
Elegir LiteTMS en GoogleConfirma tu elección en Google · Se abre en una pestaña nueva