
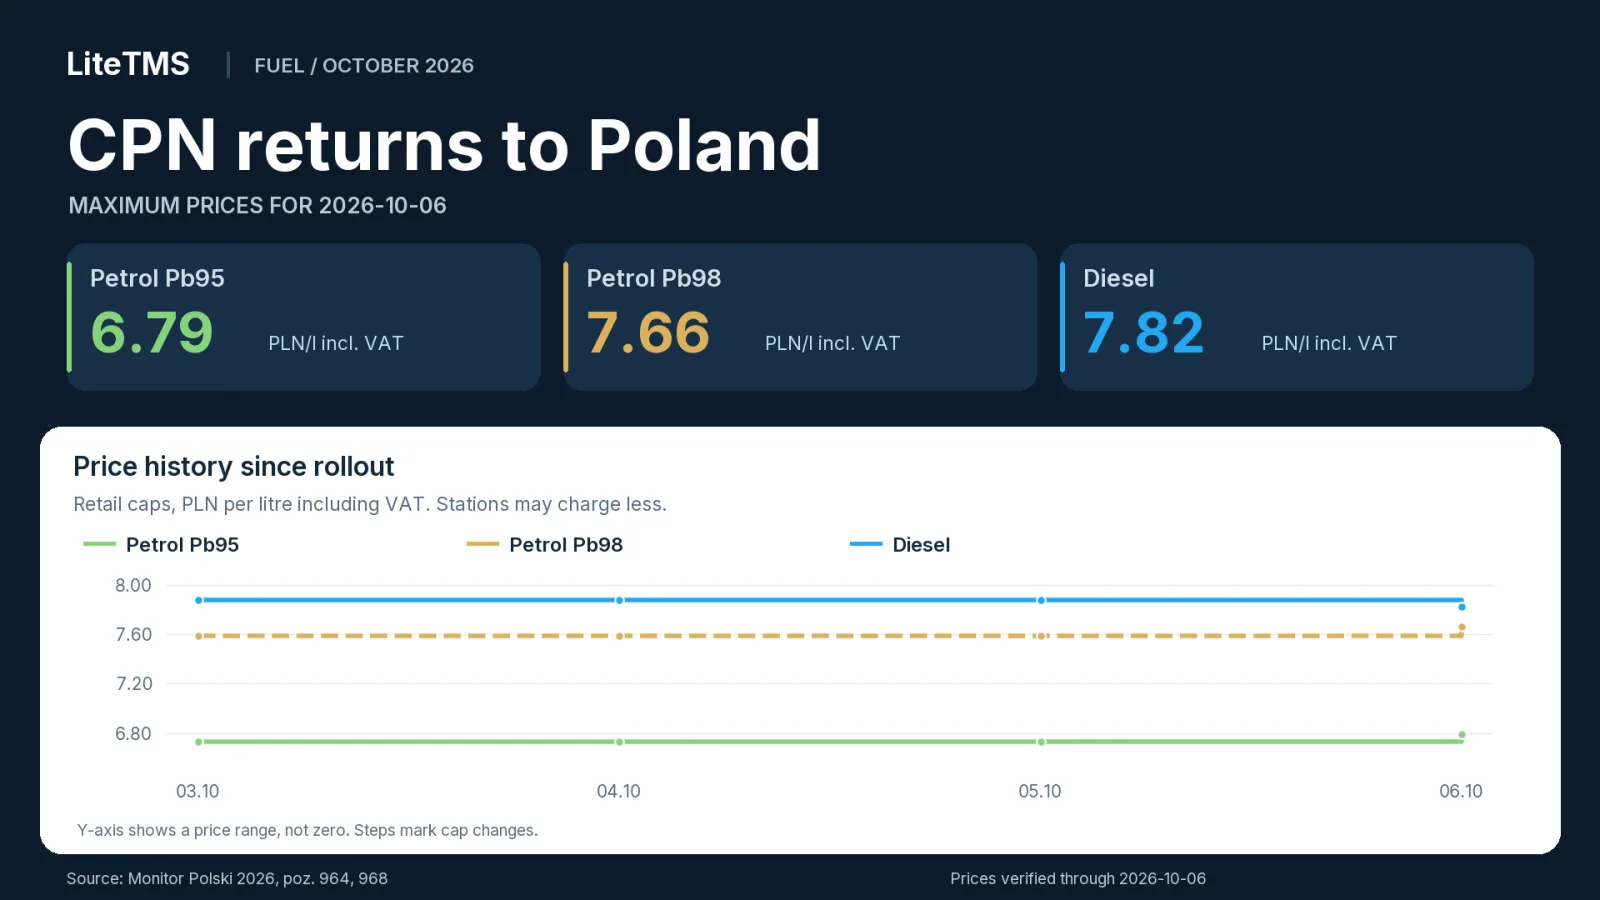
Оновлення від 20 листопада 2026 року. Із суботи 21 листопада по понеділок 23 листопада максимальні ціни з ПДВ становитимуть 5.90 PLN/л для Pb95, 6.55 PLN/л для Pb98 та 7.39 PLN/л для дизельного пального. В останній публікації ці ліміти порівнюються з п'ятничними. Граничні ціни на 21-23 листопада, попередні граничні ціни на 20 листопада.
Польська програма CPN (скорочення від “Ceny Paliwa Niżej”) знову запрацювала 3 жовтня 2026 року і діятиме до кінця року. Вона знижує ПДВ та акцизний збір на пальне, а також повертає граничні ціни на бензин і дизельне пальне. Для перевізників це безпосередньо впливає на витрати на пальне та собівартість рейсів під час розрахунку ставок. Оголошення Міністерства енергетики від 2 жовтня.
Станом на ранок 6 жовтня 2026 року за польським часом: максимальні ціни становлять 6.79 PLN/л для бензину Pb95, 7.66 PLN/л для бензину Pb98 та 7.82 PLN/л для дизельного пального з урахуванням ПДВ. АЗС мають право продавати пальне дешевше. Граничні рівні цін визначені в Monitor Polski 2026, позиція 968.
Щоденні граничні ціни на пальне з 3 жовтня
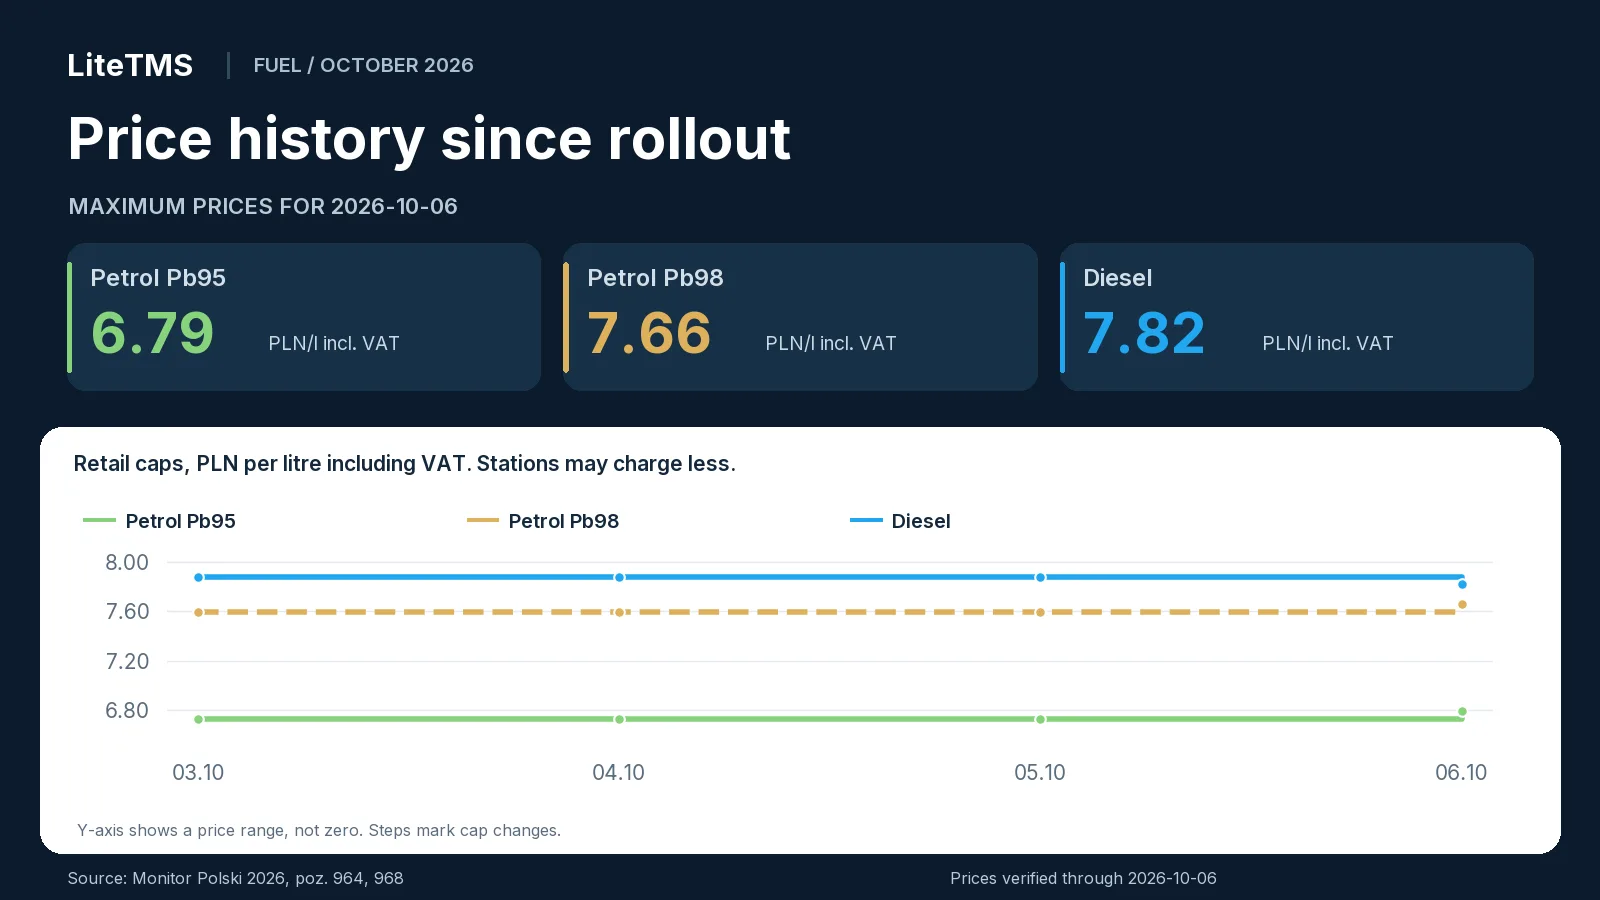
Нижче наведено граничні ціни для кожного дня з 3 по 6 жовтня. Перші три дні вони залишалися незмінними, а перше коригування набуло чинності у вівторок.
| Дата набрання чинності | Pb95, PLN/л з ПДВ | Pb98, PLN/л з ПДВ | Дизель, PLN/л з ПДВ | Джерело |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Граничні ціни на 3, 4 та 5 жовтня було опубліковано 2 жовтня, а на 6 жовтня - 5 жовтня. В обох документах зазначено ціни як з ПДВ, так і без ПДВ: оригінал PDF, позиція 964 та оригінал PDF, позиція 968.
Що змінилося 6 жовтня
6 жовтня гранична ціна на Pb95 зросла на 0.06 PLN/л, а на Pb98 - на 0.07 PLN/л порівняно з попереднім днем. Гранична ціна на дизельне пальне знизилася на 0.06 PLN/л.
Купівля 600 літрів дизельного пального за максимальною ціною коштувала б 4,728 PLN з ПДВ 5 жовтня та 4,692 PLN наступного дня. Це на 36 PLN менше за одну заправку. При закупівлі 10,000 літрів різниця становить 600 PLN.
Жовтень - третій етап CPN у 2026 році
Це вже третій етап CPN у 2026 році. Навесні ставка ПДВ 8% діяла з 31 березня по 30 червня, а знижений акциз - з 30 березня по 15 червня. Знижений ПДВ повертався з 17 по 31 серпня. Жовтневий пакет знову зменшує обидва податки. Підсумок Міністерства фінансів та KAS від 2 жовтня.
ПДВ, акциз і види пального під дією програми
З 3 жовтня по 31 грудня 2026 року ставка ПДВ на пальне, що підпадає під дію пакета, становить 8% замість 23%. Зниження поширюється на бензин і дизельне пальне, зазначені в постанові, відповідні суміші з біокомпонентами, а також біокомпоненти, які використовуються як окреме пальне за умови їхньої відповідності вимогам до якості. Постанова про ПДВ, Dz.U. 2026, позиція 1288, § 1.
Знижений акциз на цей самий період становить 1,239 PLN за 1,000 літрів бензину та 880 PLN за 1,000 літрів дизельного пального і визначених біокомпонентів. Постанова про акцизний збір, Dz.U. 2026, позиція 1289, § 1.
За даними Міністерства фінансів, лише зниження акцизу забезпечує економію 0.29 PLN/л для бензину та 0.28 PLN/л для дизельного пального. За оцінками міністерства, завдяки пакету заходів ціни на стелах АЗС загалом знизяться приблизно на 1.20-1.30 PLN/л. Повідомлення Міністерства фінансів / KAS від 2 жовтня.
Цінові обмеження поширюються на бензин Pb95, бензин Pb98 та дизельне пальне. Скраплений газ (LPG) не підпадає під ці граничні ціни та зниження ставки ПДВ, описане тут. Продукти, що продаються як преміальні, підпорядковуються правилам своєї класифікації пального; торговельна назва не створює окремої цінової категорії. Перелік пального в позиції 968, розпорядження щодо ПДВ.
Як діє гранична ціна, зокрема у вихідні дні
Гранична ціна розраховується на основі середніх оптових цін п'яти провідних учасників ринку. Розрахунок включає акциз, паливний збір, ПДВ та 0.30 PLN/l на операційні витрати АЗС. Новий ліміт набуває чинності з наступного дня після публікації. Повідомлення, опубліковане перед вихідними, діє протягом вихідних та наступного робочого дня. Пояснення механізму у звіті V10 від 3 жовтня.
Саме так і сталося на початку жовтня: п'ятничне повідомлення від 2 жовтня встановило ціни на суботу, неділю та понеділок. Наступні граничні ціни набули чинності у вівторок, 6 жовтня.
Гранична ціна застосовується до кожної АЗС у Польщі, включно зі станціями на автомагістралях. Це дозволяє перевізнику переконатися, що ціна на колонці не перевищує дозволеної суми. Витрати, які враховуються у собівартості перевезення, визначаються за фактичною ціною, сплаченою за рахунком-фактурою. Правила Міністерства енергетики, оголошені 2 жовтня.
Як податок на надприбуток пов'язаний із CPN
Уряд пов'язує фінансування цих пільг із податком на надприбуток для паливного бізнесу. Закон, опублікований 1 жовтня, охоплює виробників пального та компанії з ліцензією на зовнішню торгівлю пальним.
Податковий період триває з 1 березня 2026 року до 31 березня 2027 року. Ставка становить 60% від визначеної законом податкової бази. Для окремих компаній, які не виробляють пальне, сума податку до сплати обмежена 50% відповідного доходу або прибутку. Dz.U. 2026, позиція 1287, статті 4, 5, 7 та 8.
Більшість положень набуває чинності 1 листопада. Стаття 11, яка передбачає зниження акцизу, набрала чинності раніше, 2 жовтня. Завдяки цьому знижений акциз почав застосовуватися вже з наступного дня. Той самий закон, статті 11 та 14.
Президент підписав закон 1 жовтня та повідомив, що його буде скеровано на розгляд до Конституційного трибуналу. Офіційне повідомлення Канцелярії Президента від 1 жовтня.
Перевізник, який купує пальне для свого автопарку, не стає платником цього податку через такі закупівлі. Цей обов'язок поширюється виключно на визначені в законі види діяльності паливного сектору.
Що змінюється для перевізників, експедиторів та замовників перевезень
Перевізник із власним автопарком відчуває зміни безпосередньо біля колонки на АЗС. Менші витрати можуть полегшити рух грошових коштів. Прибутковість рейсу також залежить від ціни пального нетто, витрати пального, знижок і ставки, узгодженої із замовником. Для експедитора, який залучає субпідрядників, вплив CPN проявляється через ціни перевезень або паливні надбавки.
Ось що варто перевірити у щоденній роботі:
- Перевізники: використовуйте нові ціни на пальне під час розрахунку ставок за маршрутами. Витрати на виконані рейси розраховуйте на основі фактичних закупівель у період їх виконання.
- Експедитори: перевірте базовий показник для паливної надбавки в договорі. Це можуть бути роздрібні ціни, оптові ціни, щомісячний індекс або інший узгоджений критерій.
- Замовники перевезень: пальне є лише однією зі складових вартості перевезення. Заробітна плата, дорожні збори, лізинг автопарку та порожній пробіг так само залишаються в розрахунку.
- АЗС та постачальники: прайс-листи та розрахунки мають відповідати новим податкам і лімітам. Гранична ціна включає 0.30 PLN/l на операційні витрати станції.
Для міжнародних рейсів розраховуйте витрати на пальне окремо для кожної країни заправки. Польські граничні ціни діють лише для закупівель на АЗС у Польщі.
Ціни на пальне з ПДВ та без ПДВ
Ціна брутто - це сума, сплачена на АЗС. Ціна нетто - це вартість пального без ПДВ. Граничні ціни на 6 жовтня становлять:
| Пальне | Офіційна гранична ціна без ПДВ, PLN/l | Офіційна гранична ціна з ПДВ, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Дизель | 7.24 | 7.82 |
Джерело: оригінальне повідомлення, M.P. 2026, позиція 968.
Зниження ПДВ може зменшити підсумковий рахунок, навіть якщо ціна пального нетто залишається незмінною. Наприклад, пальне за ціною 7.00 PLN/l без ПДВ коштує 8.61 PLN/l при ставці ПДВ 23% та 7.56 PLN/l при ставці 8%. Сума до сплати зменшується на 1.05 PLN/l, тоді як ціна нетто залишається на рівні 7.00. Вплив на загальні витрати бізнесу залежить від того, як підприємство веде облік ПДВ.
Візьмемо маршрут довжиною 1 000 км за витрати 30 л/100 км: для нього потрібно 300 літрів дизельного пального. Купівля цього пального за максимальною ціною, без знижок, 6 жовтня коштувала б 2 346 PLN з ПДВ або 2 172 PLN без ПДВ. Вартість брутто становить 2,346 PLN/км. Для того самого маршруту та з такою самою витратою попереднього дня вартість склала б 2 364 PLN брутто або 2 190 PLN нетто, тобто на 18 PLN більше.
Порівнюйте фактичні ціни за рахунками-фактурами на однаковій основі: нетто або брутто. Розраховуйте паливні надбавки за базовою ставкою, погодженою в договорі.
Скільки діятиме пакет і як можуть змінюватися ціни
Міністерство енергетики пов'язує повернення програми з високими цінами та нестабільністю на ринку, зокрема подіями на Близькому Сході та навколо Ормузької протоки. Повідомлення міністерства від 2 жовтня.
Поточний етап програми діятиме до 31 грудня 2026 року. Протягом цього періоду граничні ціни можуть зростати або знижуватися з появою нових повідомлень. Перша зміна відбулася 6 жовтня, коли ліміти на бензин зросли, а на дизель знизилися. Відстеження актуальних граничних цін допомагає підтримувати бюджети автопарку в актуальному стані.
Що міститимуть щоденні огляди
Щоденні огляди міститимуть граничні ціни на відповідний день, динаміку порівняно з попереднім днем і короткий підсумок цін за останній час. Кожна таблиця з датою міститиме посилання на джерела та графік, починаючи з 3 жовтня. Оновлення з'являтимуться в архіві блогу.
Джерела та дата перевірки
Дані було перевірено вранці 6 жовтня 2026 року. Ціни взято з Monitor Polski, податкові ставки - з опублікованих нормативних актів, а деталі програми - із жовтневих повідомлень і звітів. Посилання на джерела наведено поруч із відповідною інформацією.
Часті запитання
Які максимальні ціни на пальне встановлено в Польщі на 6 жовтня 2026 року?
Гранична ціна на бензин Pb95 становить 6.79 PLN/л, на Pb98 - 7.66 PLN/л, а на дизельне пальне - 7.82 PLN/л з урахуванням ПДВ. Ці щоденні ліміти встановлює M.P. 2026, позиція 968; фактична ціна на АЗС може бути нижчою.
Якими були граничні ціни 3, 4 та 5 жовтня 2026 року?
У кожен із цих днів ліміти з урахуванням ПДВ становили 6.73 PLN/л для Pb95, 7.59 PLN/л для Pb98 та 7.88 PLN/л для дизельного пального. Усі три дні регулювалися документом M.P. 2026, позиція 964.
Коли завершується дія жовтневого пакета CPN?
Він діє з 3 жовтня до 31 грудня 2026 року згідно з повідомленням Міністерства енергетики. Протягом цього періоду максимальні ціни встановлюються в наступних офіційних повідомленнях.
Чи поширюється пакет CPN на LPG?
LPG (автогаз) не підпадає під дію цих цінових лімітів і зазначеного зниження ставки ПДВ. Пакет поширюється на види пального, перелічені в повідомленні 968 та постанові щодо ПДВ.
Чи зобов'язана транспортна компанія сплачувати податок на надприбуток (windfall tax)?
Купівля пального для транспортних засобів не створює такого зобов'язання. Податок сплачують виробники пального та підприємства, які здійснюють торгівлю за ліцензією на транскордонну торгівлю пальним, як визначено в статті 5 Dz.U. 2026, позиція 1287.
Чи економить бізнес усю суму зниження брутто-ціни завдяки зниженню ПДВ?
Зниження ставки ПДВ зменшує суму брутто до сплати, навіть якщо ціна нетто залишається незмінною. Вплив на витрати бізнесу залежить від порядку обліку ПДВ на підприємстві, тому порівнюйте фактичні ціни купівлі на однаковій основі: нетто або брутто.
Залишайтеся на зв’язку
Звільніть місце для корисного читання.
Виберіть LiteTMS пріоритетним джерелом, щоб бачити більше наших статей у Google.
Обрати LiteTMS у GoogleПідтвердьте вибір у Google · Відкриється в новій вкладці