Полският пакет CPN, съкращение от „Ceny Paliwa Niżej“, се завърна на 3 октомври 2026 г. и е предвиден да действа до края на годината. Той намалява ДДС и акциза върху горивата и връща максималните цени за бензин и дизел. За превозвачите непосредствената промяна е в сметките за гориво и разходите за гориво, залагани в офертите за превози. Съобщение на Министерството на енергетиката от 2 октомври.
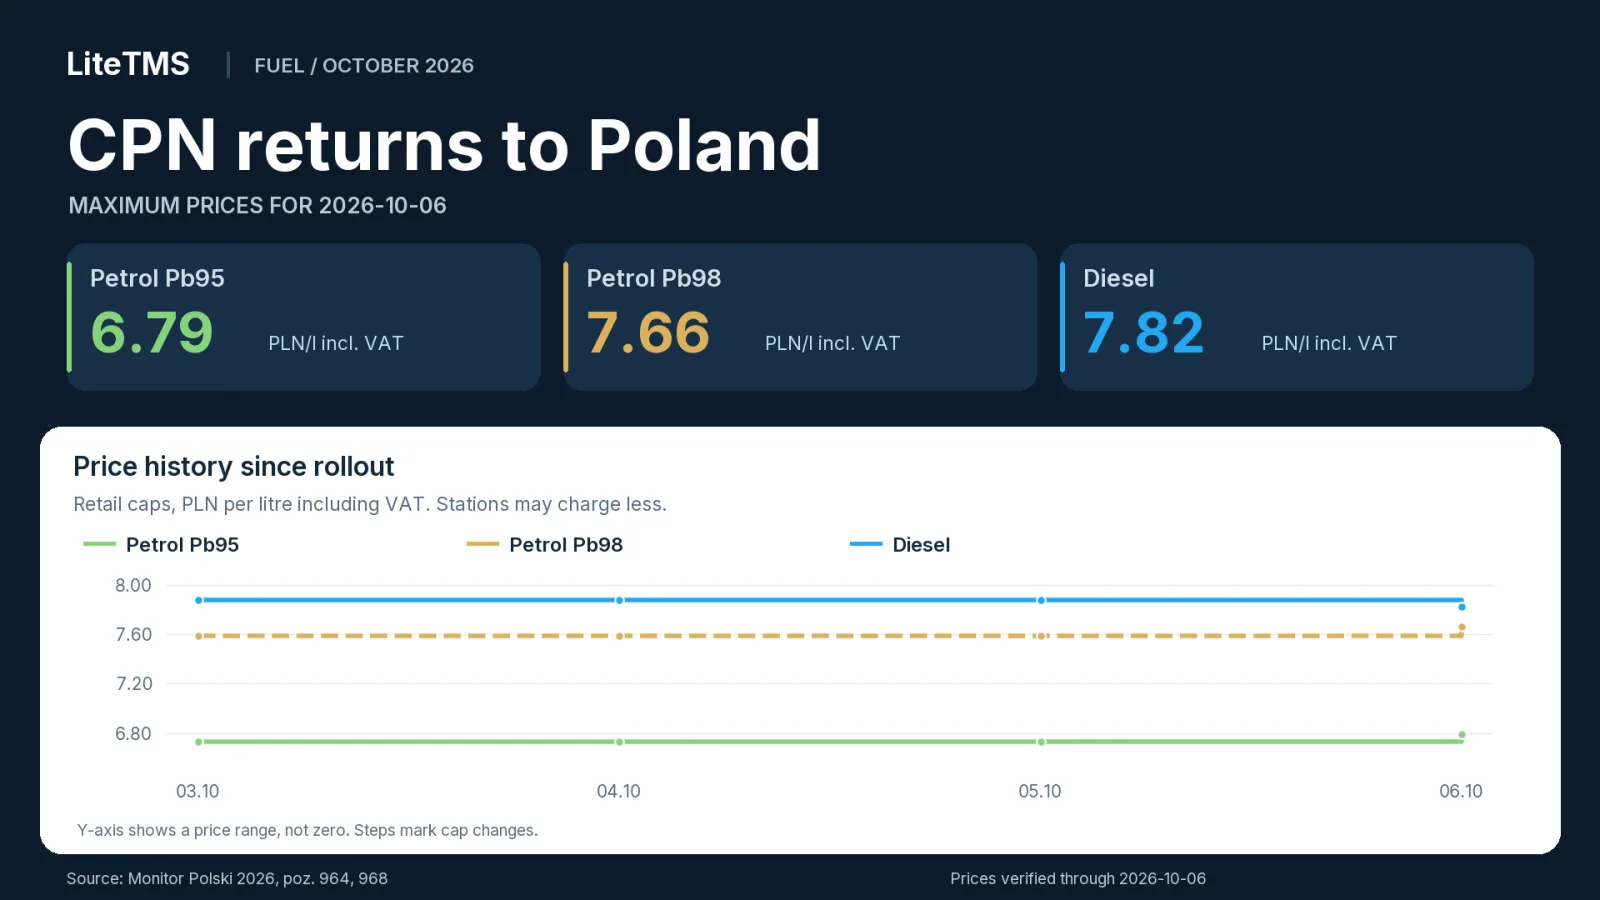
Към сутринта на 6 октомври 2026 г., местно полско време: максималните цени са 6.79 PLN/l за бензин Pb95, 7.66 PLN/l за бензин Pb98 и 7.82 PLN/l за дизел с включен ДДС. Бензиностанциите могат да продават и на по-ниски цени. Таваните са определени с Monitor Polski 2026, позиция 968.
Дневни максимални цени на горивата от 3 октомври насам
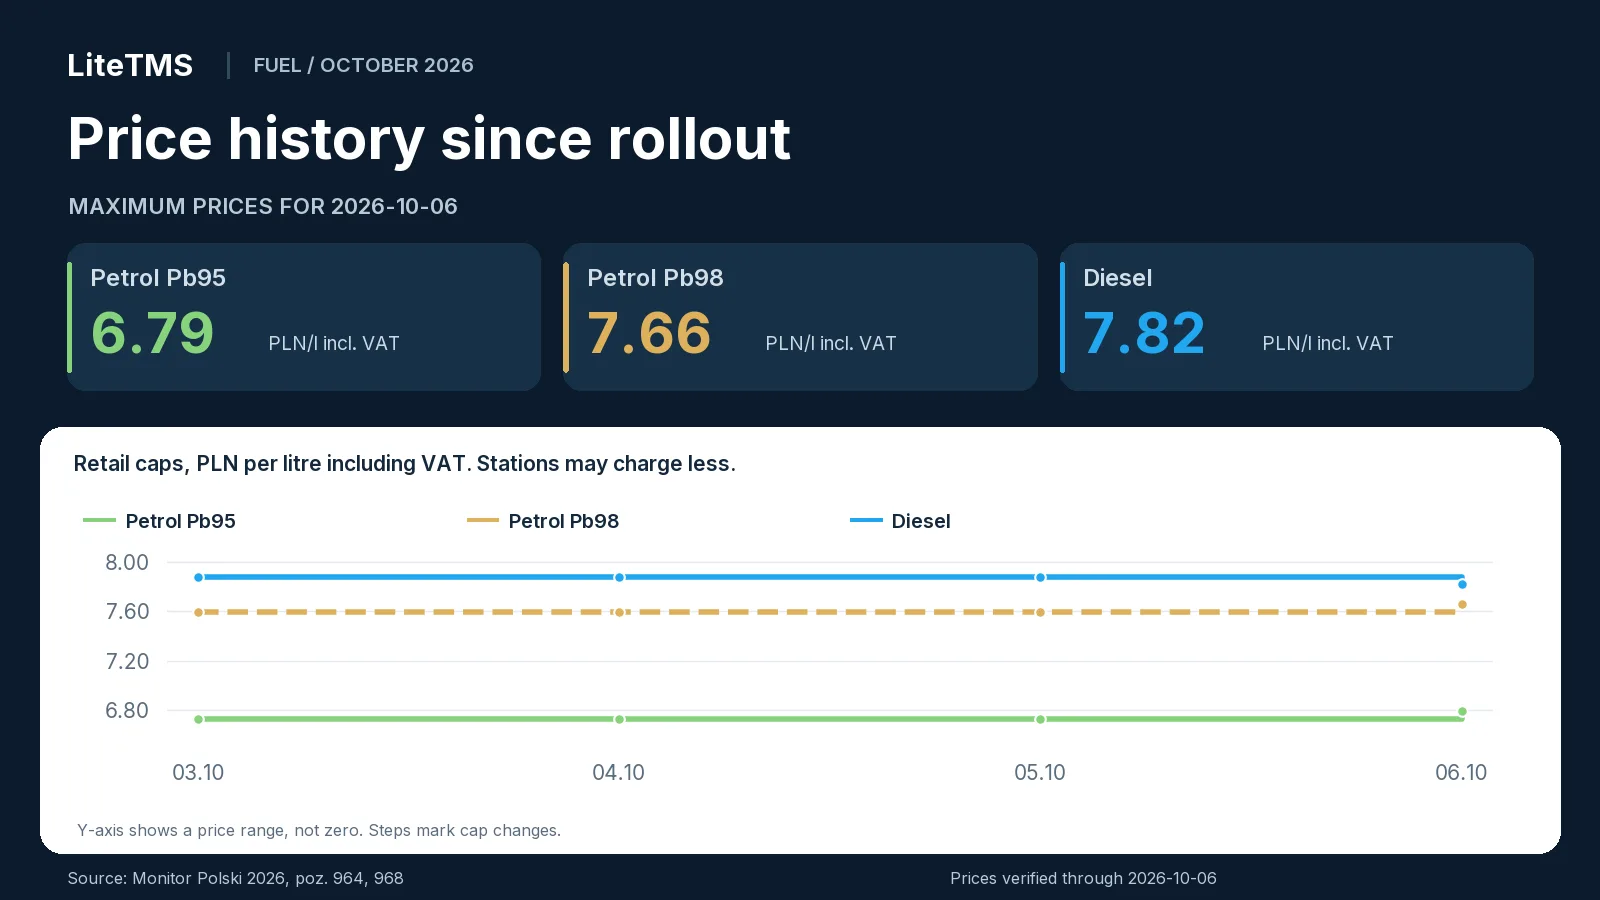
Ето пределните цени за всеки ден от 3 до 6 октомври. През първите три дни те останаха без промяна, като първата корекция влезе в сила във вторник.
| Дата на влизане в сила | Pb95, PLN/l с ДДС | Pb98, PLN/l с ДДС | Дизел, PLN/l с ДДС | Източник |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Таваните за 3, 4 и 5 октомври бяха публикувани на 2 октомври, а тези за 6 октомври - на 5 октомври. И двете обявления посочват цените със и без ДДС: оригинален PDF, позиция 964 и оригинален PDF, позиция 968.
Какво се промени на 6 октомври
На 6 октомври таванът за Pb95 се повиши с 0.06 PLN/l, а за Pb98 с 0.07 PLN/l спрямо предходния ден. Таванът за дизела спадна с 0.06 PLN/l.
Зареждането на 600 литра дизел по максимална цена би струвало 4,728 PLN с включен ДДС на 5 октомври и 4,692 PLN на следващия ден. Това са 36 PLN по-малко за едно зареждане. При покупка на 10,000 литра разликата е 600 PLN.
Октомври е третият етап на CPN за 2026 г.
Това е третият етап на CPN за 2026 г.. През пролетта ставката от 8% ДДС се прилагаше от 31 март до 30 юни, а намаленият акциз действаше от 30 март до 15 юни. По-ниският ДДС бе въведен отново от 17 до 31 август. Октомврийският пакет отново намалява и двата данъка. Обобщение на Министерството на финансите и KAS от 2 октомври.
ДДС, акциз и обхванати горива
От 3 октомври до 31 декември 2026 г. ДДС върху горивата, обхванати от пакета, е 8% вместо 23%. Намалението важи за бензиновите и дизеловите продукти, посочени в нормативния акт, отговарящите на изискванията смеси с биогорива и биокомпонентите, използвани като самостоятелно гориво, ако отговарят на качествените изисквания. Наредба за ДДС, Dz.U. 2026 poz. 1288, § 1.
Намаленият акциз е 1,239 PLN на 1,000 литра бензин и 880 PLN на 1,000 литра дизел и посочените биокомпоненти за същия период. Наредба за акцизите, Dz.U. 2026 poz. 1289, § 1.
Според Министерството на финансите само намалението на акциза възлиза на 0.29 PLN/l за бензина и 0.28 PLN/l за дизела. Ведомството изчислява, че пакетът ще намали цените по бензиностанциите с приблизително 1.20 до 1.30 PLN/l общо. Съобщение на Министерството на финансите / KAS от 2 октомври.
Ценовите тавани обхващат бензин Pb95, бензин Pb98 и дизел. Пропан-бутанът (LPG) остава извън тези тавани и описаното намаление на ДДС. Продуктите, продавани като премиум, следват правилата за съответната класификация на горивото; търговското наименование не създава отделна ценова категория. Обхват на горивата в позиция 968, Наредба за ДДС.
Как действа таванът, включително през почивните дни
Таванът се основава на средните цени на едро от пет водещи участници на пазара. Изчислението включва акциз, такса за гориво, ДДС и 0,30 PLN/l за оперативни разходи на бензиностанциите. Новият таван се прилага от деня след публикуването. Съобщение, публикувано преди уикенд, покрива уикенда и следващия работен ден. Обяснение на механизма в репортажа на V10 от 3 октомври.
Точно това се случи в началото на октомври: петъчното съобщение от 2 октомври определи цените за събота, неделя и понеделник. Следващите пределни цени влязоха в сила във вторник, 6 октомври.
Таванът се прилага за всяка бензиностанция в Полша, включително обектите по магистралите. Той позволява на превозвача да провери дали цената на колонката е в рамките на допустимия размер. Разходът, отчетен за даден курс, е действително платената цена по фактура. Правила на Министерството на енергетиката, обявени на 2 октомври.
Как данъкът върху свръхпечалбите е свързан със CPN
Правителството обвързва финансирането на облекченията с данък върху свръхпечалбите за предприятията от горивния сектор. Законът, публикуван на 1 октомври, обхваща производителите на горива и предприятията с лиценз за външна търговия с горива.
Данъчният му период обхваща периода от 1 март 2026 г. до 31 март 2027 г. Ставката е 60% от данъчната основа, определена в закона. За определени предприятия, които не произвеждат горива, дължимият данък е ограничен до 50% от съответния доход или печалба. Dz.U. 2026, поз. 1287, членове 4, 5, 7 и 8.
Повечето разпоредби влизат в сила на 1 ноември. Член 11, който позволява намаляването на акциза, влезе в сила по-рано, на 2 октомври. Това позволи по-ниският акциз да се прилага от следващия ден. Същият закон, членове 11 и 14.
Президентът подписа закона на 1 октомври и обяви, че ще го сезира пред Конституционния трибунал за проверка. Официално съобщение на президента, 1 октомври.
Превозвач, който купува гориво за своите превозни средства, не става платец на този данък чрез тази покупка. Задължението се прилага за дейностите в сектора на горивата, посочени в закона.
Какво се променя за превозвачите, спедиторите и товародателите
Превозвач със собствен автопарк усеща промяната директно на колонката. По-ниските сметки могат да облекчат паричния поток. Печалбата от даден курс зависи също от нетната цена на горивото, разхода, отстъпките и договореното навло с клиента. За спедитор, работещ с подизпълнители, ефектът от CPN се отразява през транспортните цени или горивните надбавки.
Ето какво трябва да следите в ежедневната работа:
- Превозвачи: използвайте новите цени на горивата, когато оферирате курсове. Изчислявайте разходите за изпълнените курсове на база действителните покупки през периода на тяхното изпълнение.
- Спедитори: проверете референтната база за горивната надбавка в договора. Тя може да използва цени на дребно, цени на едро, месечен индекс или друга договорена мярка.
- Товародатели: горивото е само един от компонентите в транспортната цена. Заплатите, пътните такси, лизингът на превозните средства и празният пробег остават част от калкулацията.
- Бензиностанции и доставчици: ценовите листи и разчетите трябва да отразяват новите данъци и пределни цени. Таванът включва 0,30 PLN/l за оперативни разходи на обекта.
При международни курсове изчислявайте разходите за гориво поотделно за всяка страна на зареждане. Полските пределни цени се прилагат само за покупки на бензиностанции в Полша.
Цени на горивата с и без ДДС
Брутната цена е сумата, платена на колонката. Нетната цена е стойността на горивото без ДДС. Пределните цени за 6 октомври са:
| Гориво | Официален таван без ДДС, PLN/l | Официален таван с ДДС, PLN/l |
|---|---|---|
| Pb95 | 6,29 | 6,79 |
| Pb98 | 7,09 | 7,66 |
| Дизел | 7,24 | 7,82 |
Източник: първоначално съобщение, M.P. 2026, поз. 968.
По-ниското ДДС може да намали сметката дори когато нетната цена на горивото остава непроменена. Например гориво с цена 7,00 PLN/l без ДДС струва 8,61 PLN/l при 23% ДДС и 7,56 PLN/l при 8% ДДС. Плащането намалява с 1,05 PLN/l, докато нетната цена остава 7,00. Ефектът върху разходите на бизнеса зависи от начина, по който предприятието отчита ДДС.
Вземете за пример курс от 1000 km при разход 30 l/100 km: необходими са 300 литра дизел. Закупуването на това гориво на максималната цена, без отстъпки, би струвало 2346 PLN с ДДС или 2172 PLN без ДДС на 6 октомври. Брутният разход е 2,346 PLN/km. За същия курс и разход в предходния ден цената би била 2364 PLN бруто или 2190 PLN нето, т.е. с 18 PLN повече.
Сравнявайте действителните цени по фактури на еднаква основа: нето или бруто. Изчислявайте горивните надбавки спрямо референтната стойност, договорена в договора.
Колко дълго действа пакетът и как могат да се променят цените
Министерството на енергетиката обяснява връщането на мярката с високите цени и нестабилността на пазара, включително събитията в Близкия изток и около Ормузкия проток. Съобщение на министерството от 2 октомври.
Настоящото издание е предвидено да действа до 31 декември 2026 г. През този период таваните могат да се покачват или намаляват с нови обявления. Първата промяна настъпи на 6 октомври, когато пределните цени за бензина се повишиха, а за дизела спаднаха. Проследяването на актуалните тавани помага да поддържате бюджетите на автопарка актуални.
Какво ще съдържат ежедневните обобщения
Ежедневните бюлетини ще представят пределните цени за съответния ден, промяната спрямо предходния ден и кратък обзор на цените от последните дни. Всяка таблица по дати ще включва източници и графика, започваща от 3 октомври. Актуализациите ще се публикуват в архива на блога.
Източници и дата на проверка
Данните са проверени сутринта на 6 октомври 2026 г. Цените са взети от Monitor Polski, данъчните ставки - от публикуваните нормативни актове, а подробностите за програмата - от съобщенията и репортажите от октомври. Връзките към източниците са посочени до съответната информация.
Често задавани въпроси
- Какви са максималните цени на горивата в Полша на 6 октомври 2026 г.?
- Бензин Pb95 е с таван от 6.79 PLN/l, Pb98 - 7.66 PLN/l, а дизелът - 7.82 PLN/l с включен ДДС. M.P. 2026 item 968 определя тези дневни лимити; реалната цена на дадена бензиностанция може да бъде и по-ниска.
- Какви бяха пределните цени на 3, 4 и 5 октомври 2026 г.?
- За всеки от тези дни таваните с включен ДДС бяха 6.73 PLN/l за Pb95, 7.59 PLN/l за Pb98 и 7.88 PLN/l за дизел. И трите дни бяха обхванати от M.P. 2026 item 964.
- Кога изтича октомврийският пакет CPN?
- Той действа от 3 октомври до 31 декември 2026 г. съгласно съобщението на Министерството на енергетиката. В рамките на този период максималните цени се определят с последователни обявления.
- Обхваща ли пакетът CPN пропан-бутана (LPG)?
- Пропан-бутанът (LPG) е извън тези ценови тавани и извън описаното тук намаление на ДДС. Пакетът обхваща горивата, изброени в обявление 968 и в наредбата за ДДС.
- Длъжна ли е транспортна фирма да плаща данъка върху свръхпечалбите?
- Покупката на гориво за превозни средства не поражда такова задължение. Данъкът обхваща производителите на горива и предприятията, търгуващи въз основа на лиценз за външна търговия с горива, както е посочено в член 5 от Dz.U. 2026 item 1287.
- Спестява ли по-ниският ДДС на бизнеса пълния спад в брутната цена?
- По-ниският ДДС намалява плащането в брутно изражение, дори ако нетната цена остане непроменена. Ефектът върху разходите на бизнеса зависи от начина, по който предприятието отчита ДДС, затова сравнявайте действителните покупни цени на една и съща база: нетна или брутна.
Останете във връзка
Направете място за полезни четива.
Изберете LiteTMS като предпочитан източник, за да откривате повече от нашите статии в Google.
Изберете LiteTMS в GoogleПотвърдете избора си в Google · Отваря се в нов раздел