
Aggiornamento del 20 novembre 2026. Da sabato 21 novembre a lunedì 23 novembre, i prezzi massimi IVA inclusa saranno di 5.90 PLN/l per la Pb95, 6.55 PLN/l per la Pb98 e 7.39 PLN/l per il gasolio. L'ultimo articolo confronta questi massimali con quelli di venerdì. Tetti per il periodo dal 21 al 23 novembre, tetti precedenti per il 20 novembre.
Il pacchetto polacco CPN, abbreviazione di “Ceny Paliwa Niżej”, è tornato in vigore il 3 ottobre 2026 e rimarrà attivo fino alla fine dell'anno. Prevede la riduzione di IVA e accise sul carburante e reintroduce i prezzi massimi per benzina e gasolio. Per i trasportatori, l'effetto immediato si riflette sulle fatture del carburante e sui costi del gasolio calcolati nei preventivi di trasporto. Comunicato del Ministero dell'Energia del 2 ottobre.
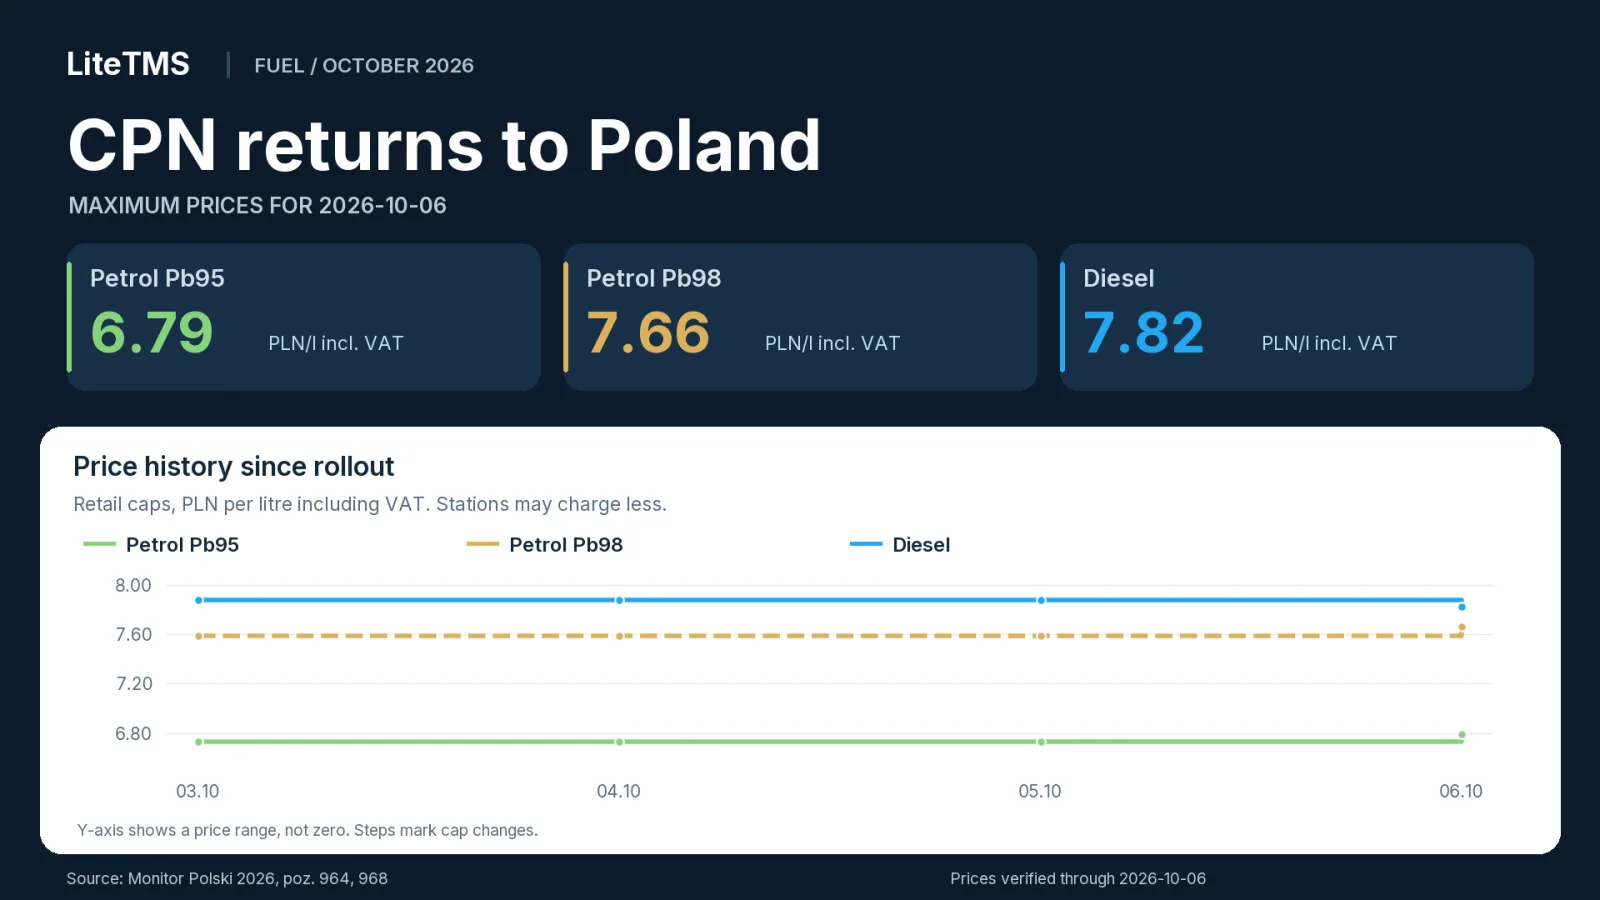
Verifica effettuata nella mattina del 6 ottobre 2026, ora locale polacca: i prezzi massimi sono benzina Pb95 a 6.79 PLN/l, benzina Pb98 a 7.66 PLN/l e gasolio a 7.82 PLN/l, IVA inclusa. I distributori possono applicare tariffe inferiori. I tetti massimi sono stabiliti dal Monitor Polski 2026, voce 968.
Prezzi massimi giornalieri del carburante dal 3 ottobre
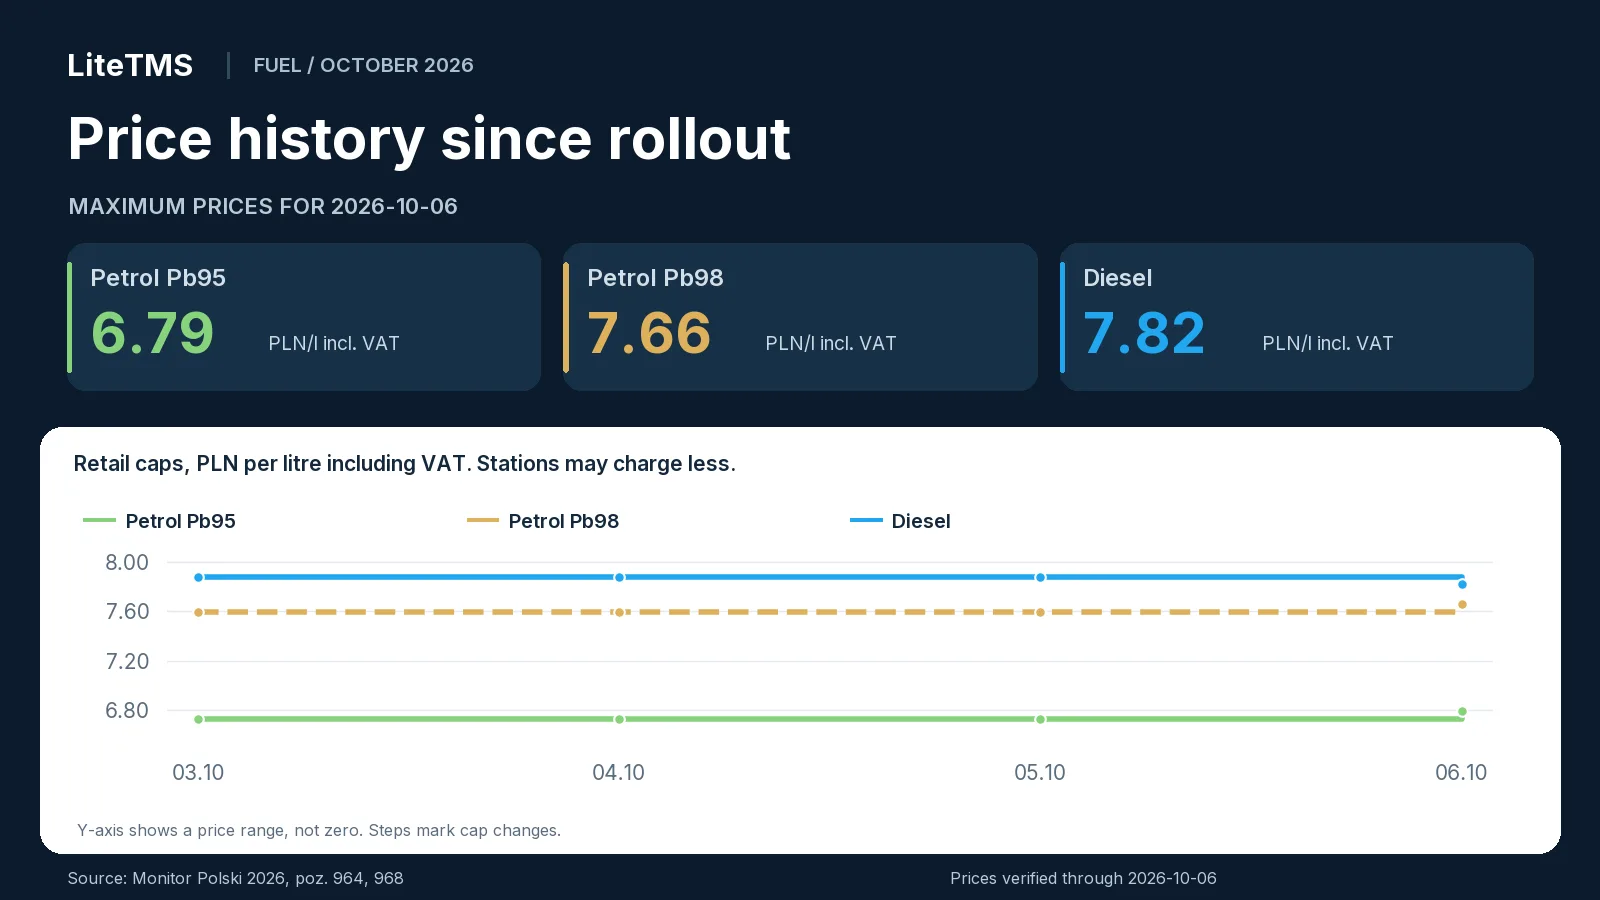
Ecco i tetti massimi per ciascun giorno dal 3 al 6 ottobre. Sono rimasti invariati per i primi tre giorni, mentre la prima variazione è entrata in vigore martedì.
| Data di decorrenza | Pb95, PLN/l IVA incl. | Pb98, PLN/l IVA incl. | Gasolio, PLN/l IVA incl. | Fonte |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
I massimali per il 3, 4 e 5 ottobre sono stati pubblicati il 2 ottobre, mentre quelli per il 6 ottobre il 5 ottobre. Entrambi gli avvisi indicano i prezzi con e senza IVA: PDF originale, voce 964 e PDF originale, voce 968.
Cosa è cambiato il 6 ottobre
Il 6 ottobre il massimale della Pb95 è salito di 0.06 PLN/l e quello della Pb98 di 0.07 PLN/l rispetto al giorno precedente. Il tetto massimo del gasolio è invece sceso di 0.06 PLN/l.
L'acquisto di 600 litri di gasolio al prezzo massimo applicabile sarebbe costato 4,728 PLN IVA inclusa il 5 ottobre e 4,692 PLN il giorno successivo. Un risparmio di 36 PLN per un singolo rifornimento. Su una fornitura di 10,000 litri, la differenza ammonta a 600 PLN.
Ottobre è la terza fase del programma CPN nel 2026
Questa rappresenta la terza tornata del programma CPN nel 2026. In primavera, l'IVA all'8% è rimasta in vigore dal 31 marzo al 30 giugno, mentre l'accisa ridotta è stata applicata dal 30 marzo al 15 giugno. L'aliquota IVA agevolata è stata poi ripristinata dal 17 al 31 agosto. Il pacchetto di ottobre riduce nuovamente entrambe le imposte. Riepilogo del Ministero delle Finanze e di KAS del 2 ottobre.
IVA, accise e carburanti inclusi
Dal 3 ottobre al 31 dicembre 2026, l'IVA sui carburanti rientranti nella misura è fissata all'8% anziché al 23%. Lo sgravio si applica ai prodotti benzina e gasolio specificati nel regolamento, alle miscele conformi con biocomponenti e ai biocomponenti utilizzati come carburante puro, purché conformi ai requisiti qualitativi. Regolamento IVA, Dz.U. 2026 voce 1288, § 1.
Per lo stesso arco temporale, l'accisa agevolata è fissata a 1,239 PLN per 1,000 litri di benzina e a 880 PLN per 1,000 litri di gasolio e dei biocomponenti specificati. Regolamento accise, Dz.U. 2026 voce 1289, § 1.
In base alle stime del Ministero delle Finanze, il solo taglio delle accise comporta una riduzione di 0.29 PLN/l per la benzina e di 0.28 PLN/l per il gasolio. Il ministero prevede che l'intero pacchetto ridurrà complessivamente i prezzi alla pompa di circa 1.20-1.30 PLN/l. Comunicato del Ministero delle Finanze / KAS del 2 ottobre.
I tetti di prezzo si applicano a benzina Pb95, benzina Pb98 e gasolio. Il GPL non rientra in questi massimali né nella riduzione dell'IVA qui descritta. I prodotti commercializzati come premium seguono le regole della rispettiva classificazione del carburante; un marchio commerciale non costituisce una categoria di prezzo a sé stante. Ambito di applicazione dei carburanti nella voce 968, regolamento IVA.
Come funziona il tetto di prezzo, inclusi i fine settimana
Il massimale si basa sui prezzi medi all'ingrosso di cinque principali operatori di mercato. Il calcolo include le accise, la tassa sul carburante, l'IVA e 0.30 PLN/l per i costi operativi delle stazioni di servizio. Il nuovo tetto entra in vigore il giorno successivo alla pubblicazione. Una comunicazione pubblicata prima di un fine settimana copre il sabato, la domenica e il giorno lavorativo seguente. Meccanismo spiegato nel report del 3 ottobre di V10.
È quanto avvenuto a inizio ottobre: la comunicazione di venerdì 2 ottobre ha fissato i prezzi per sabato, domenica e lunedì. I successivi massimali sono entrati in vigore martedì 6 ottobre.
Il tetto si applica a tutte le stazioni di rifornimento in Polonia, comprese le aree di servizio autostradali. Ciò consente a un vettore di verificare se il prezzo alla pompa rientra nell'importo consentito. Il costo registrato per un servizio di trasporto corrisponde al prezzo effettivo pagato in fattura. Regole del Ministero dell'Energia annunciate il 2 ottobre.
Il legame tra la tassa sugli extraprofitti e il programma CPN
Il governo vincola la copertura delle agevolazioni a una tassa sugli extraprofitti applicata alle imprese del settore dei carburanti. La legge pubblicata il 1° ottobre interessa i produttori di carburante e le imprese autorizzate al commercio estero di carburanti.
Il periodo d'imposta decorre dal 1° marzo 2026 al 31 marzo 2027. L'aliquota è pari al 60% della base imponibile definita dalla legge. Per determinate imprese che non producono carburante, l'imposta dovuta non può superare il 50% del relativo reddito o utile. Dz.U. 2026 voce 1287, articoli 4, 5, 7 e 8.
La maggior parte delle disposizioni entra in vigore il 1° novembre. L'articolo 11, che autorizza la riduzione delle accise, è entrato in vigore prima, il 2 ottobre. Ciò ha permesso l'applicazione dell'accisa ridotta già dal giorno successivo. Stessa legge, articoli 11 e 14.
Il Presidente ha firmato la legge il 1° ottobre e ha annunciato il rinvio al Tribunale costituzionale per una verifica di legittimità. Comunicato ufficiale della presidenza, 1° ottobre.
Un vettore che acquista carburante per i propri veicoli non è soggetto a questa imposta tramite tale acquisto. L'obbligo riguarda unicamente le attività del settore dei carburanti specificate dalla legge.
Cosa cambia per vettori, spedizionieri e committenti
Un vettore con flotta propria riscontra il cambiamento direttamente alla pompa. Fatture più basse possono alleggerire i flussi di cassa. Il margine su una tratta dipende tuttavia anche dal prezzo netto del carburante, dai consumi, dagli sconti e dalla tariffa pattuita con il cliente. Per uno spedizioniere che si affida a subvettori, l'effetto del programma CPN si riflette sui prezzi di trasporto o sulle clausole di adeguamento carburante.
Ecco gli aspetti da verificare nell'attività quotidiana:
- Vettori: utilizzate i nuovi prezzi del carburante per formulare i preventivi di trasporto. Calcolate i costi dei viaggi completati in base agli acquisti effettivi effettuati nel periodo di esecuzione.
- Spedizionieri: verificate il parametro di riferimento per il supplemento carburante indicato nel contratto. Può basarsi sui prezzi al dettaglio, sui prezzi all'ingrosso, su un indice mensile o su un altro criterio concordato.
- Committenti: il carburante è solo una componente del prezzo di trasporto. Stipendi, pedaggi, leasing dei veicoli e chilometri a vuoto restano elementi determinanti nel calcolo.
- Stazioni di servizio e fornitori: i listini e le liquidazioni devono riflettere le nuove imposte e i massimali previsti. Il tetto comprende 0.30 PLN/l a copertura dei costi di gestione dell'impianto.
Per le tratte internazionali, calcolate i costi del carburante separatamente per ciascun Paese di rifornimento. I massimali polacchi si applicano esclusivamente agli acquisti effettuati presso le stazioni di servizio in Polonia.
Prezzi del carburante con e senza IVA
Il prezzo lordo è l'importo pagato alla pompa. Il prezzo netto rappresenta il valore del carburante al netto dell'IVA. I massimali per il 6 ottobre sono i seguenti:
| Carburante | Tetto ufficiale IVA esclusa, PLN/l | Tetto ufficiale IVA inclusa, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Diesel | 7.24 | 7.82 |
Fonte: comunicazione ufficiale, M.P. 2026 voce 968.
La riduzione dell'IVA può ridurre l'esborso anche quando il prezzo netto del carburante rimane invariato. Ad esempio, un carburante dal costo di 7.00 PLN/l al netto dell'IVA costa 8.61 PLN/l con l'IVA al 23% e 7.56 PLN/l con l'IVA all'8%. L'importo da pagare scende di 1.05 PLN/l, mentre il prezzo imponibile resta invariato a 7.00 PLN/l. L'impatto sui costi aziendali dipende dal regime di detrazione o contabilizzazione dell'IVA applicato dall'impresa.
Prendiamo una tratta di 1.000 km con un consumo di 30 l/100 km: servono 300 litri di gasolio. Acquistare tale carburante al prezzo massimo, senza sconti, il 6 ottobre costerebbe 2.346 PLN IVA inclusa o 2.172 PLN al netto dell'IVA. Il costo lordo è pari a 2,346 PLN/km. Per la stessa tratta e con gli stessi consumi, il giorno precedente la spesa sarebbe stata di 2.364 PLN lordi o 2.190 PLN netti, ossia 18 PLN in più.
Confrontate i prezzi effettivi delle fatture sulla stessa base: al netto o al lordo dell'IVA. Calcolate il supplemento carburante (fuel surcharge) applicando il valore di riferimento pattuito a contratto.
Durata del pacchetto e variazioni dei prezzi
Il Ministero dell'Energia riconduce la reintroduzione della misura ai prezzi elevati e all'instabilità dei mercati, compresi gli sviluppi in Medio Oriente e nell'area dello Stretto di Hormuz. Comunicato del Ministero, 2 ottobre.
L'edizione attuale è prevista fino al 31 dicembre 2026. Durante questo periodo, i massimali possono salire o scendere tramite nuovi provvedimenti. La prima variazione è scattata il 6 ottobre, con un rialzo per le benzine e un calo per il gasolio. Monitorare i massimali aggiornati aiuta a mantenere allineati i budget della flotta.
Cosa conterranno gli aggiornamenti quotidiani
I monitoraggi giornalieri riporteranno i tetti massimi del giorno, lo scostamento rispetto al giorno precedente e un sintetico riepilogo dell'andamento recente dei prezzi. Ogni tabella datata conterrà i riferimenti alle fonti e un grafico con lo storico a partire dal 3 ottobre. Gli aggiornamenti saranno consultabili nell'archivio del blog.
Fonti e data di verifica
I dati sono stati verificati la mattina del 6 ottobre 2026. I prezzi provengono da Monitor Polski, le aliquote fiscali dai regolamenti pubblicati e i dettagli del programma dalle note ufficiali e dalle notizie di ottobre. I link alle fonti compaiono accanto ai relativi dati.
Domande frequenti
Quali sono i prezzi massimi dei carburanti in Polonia il 6 ottobre 2026?
La benzina Pb95 ha un tetto massimo di 6,79 PLN/l, la Pb98 di 7,66 PLN/l e il gasolio di 7,82 PLN/l, IVA inclusa. La voce M.P. 2026 pos. 968 stabilisce tali limiti giornalieri; il prezzo effettivo applicato alla pompa può risultare inferiore.
Quali erano i massimali il 3, 4 e 5 ottobre 2026?
In ciascuna delle tre giornate, i massimali IVA inclusa erano pari a 6,73 PLN/l per la Pb95, 7,59 PLN/l per la Pb98 e 7,88 PLN/l per il gasolio. Tutte e tre le date rientravano nell'ambito di M.P. 2026 pos. 964.
Quando termina il pacchetto CPN di ottobre?
La misura resta in vigore dal 3 ottobre fino al 31 dicembre 2026, secondo quanto indicato nel comunicato del Ministero dell'Energia. I prezzi massimi vengono fissati tramite avvisi successivi pubblicati nel corso del periodo.
Il pacchetto CPN si applica anche al GPL?
Il GPL non rientra nei tetti di prezzo né nella riduzione dell'IVA qui descritta. Il provvedimento copre esclusivamente i carburanti indicati nell'avviso 968 e nel regolamento sull'IVA.
Un'azienda di autotrasporto è tenuta a versare la tassa sugli extraprofitti (windfall tax)?
Il semplice acquisto di carburante per il rifornimento dei veicoli non genera tale obbligo. L'imposta colpisce i produttori di carburante e le imprese che operano con licenza di commercio estero di carburanti, come previsto dall'articolo 5 di Dz.U. 2026 pos. 1287.
Il calo dell'IVA fa risparmiare all'impresa l'intero importo della riduzione del prezzo lordo?
Un'IVA più bassa riduce l'importo lordo da saldare anche qualora il prezzo netto rimanga invariato. L'impatto effettivo sui costi d'esercizio dipende tuttavia dalle modalità con cui l'azienda gestisce la detrazione dell'IVA; pertanto è fondamentale confrontare i prezzi effettivi di acquisto sempre sulla stessa base: al netto o al lordo dell'IVA.
Rimani aggiornato
Fai spazio a letture migliori.
Scegli LiteTMS come fonte preferita per trovare più facilmente i nostri articoli su Google.
Scegli LiteTMS su GoogleConferma la scelta su Google · Si apre in una nuova scheda