Polens CPN-Paket, die Abkürzung für „Ceny Paliwa Niżej“, ist am 3. Oktober 2026 wieder in Kraft getreten und soll bis zum Jahresende laufen. Es senkt die Mehrwertsteuer sowie die Verbrauchssteuer auf Kraftstoffe und führt erneut Höchstpreise für Benzin und Diesel ein. Für Frachtführer und Transportunternehmen schlägt sich das unmittelbar in den Tankabrechnungen und der Vorkalkulation von Frachtangeboten nieder. Mitteilung des Energieministeriums vom 2. Oktober.
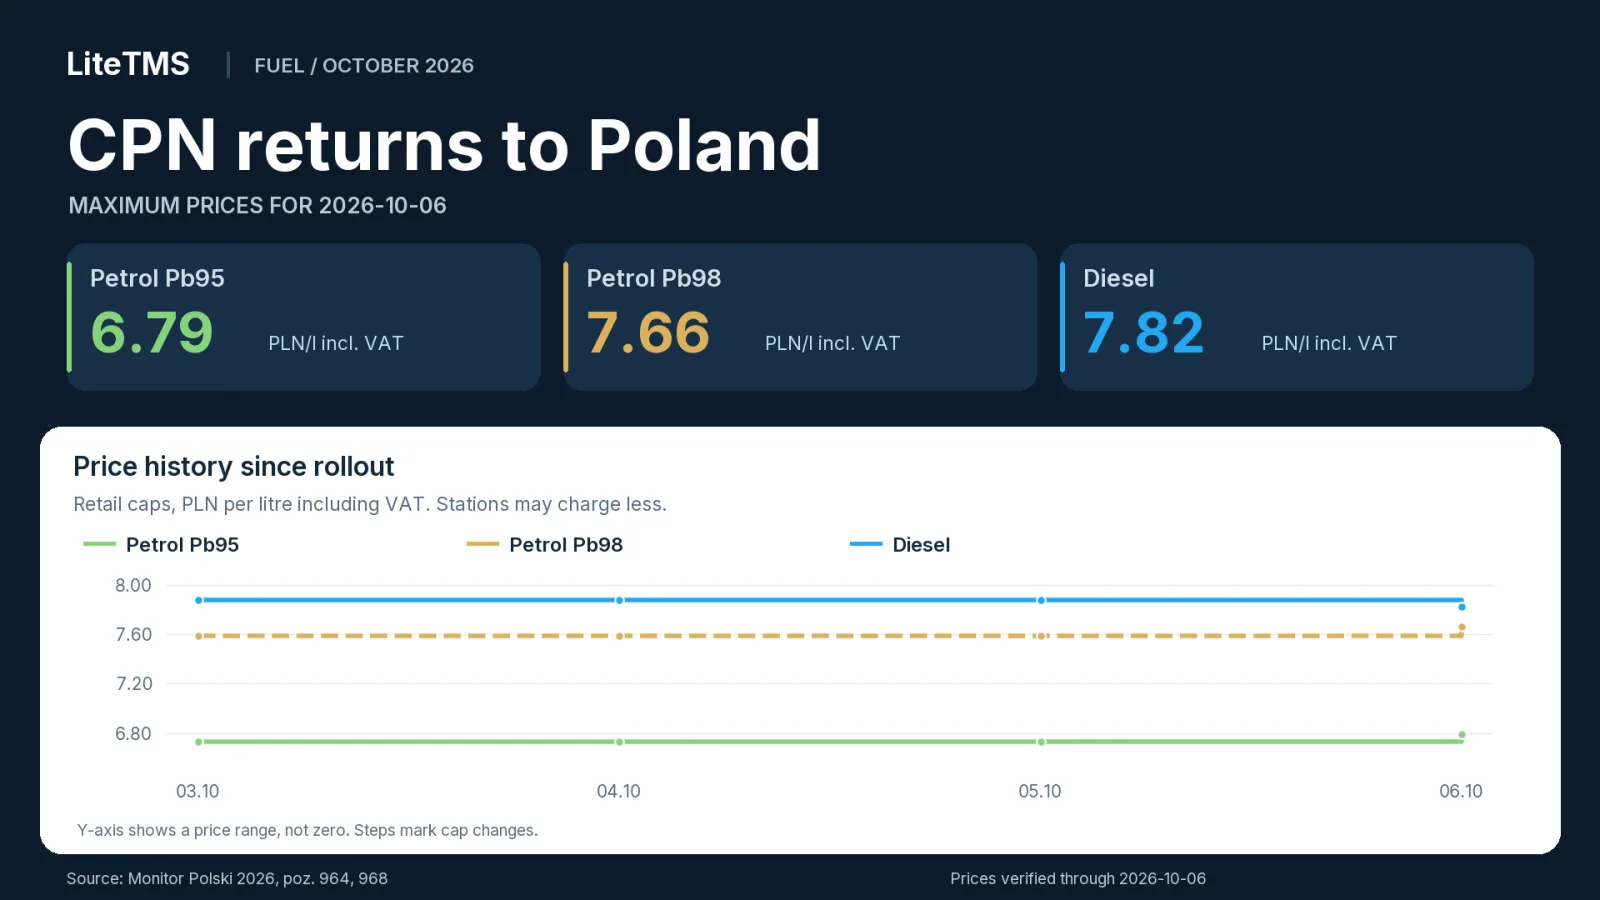
Stand am Morgen des 6. Oktober 2026 (polnische Ortszeit): Die Höchstpreise betragen 6.79 PLN/l für Benzin Pb95, 7.66 PLN/l für Benzin Pb98 und 7.82 PLN/l für Diesel, jeweils inklusive Mehrwertsteuer. Tankstellen können Kraftstoff auch günstiger abgeben. Die Obergrenzen wurden durch den Monitor Polski 2026, Pos. 968 festgesetzt.
Tägliche Kraftstoffhöchstpreise seit dem 3. Oktober
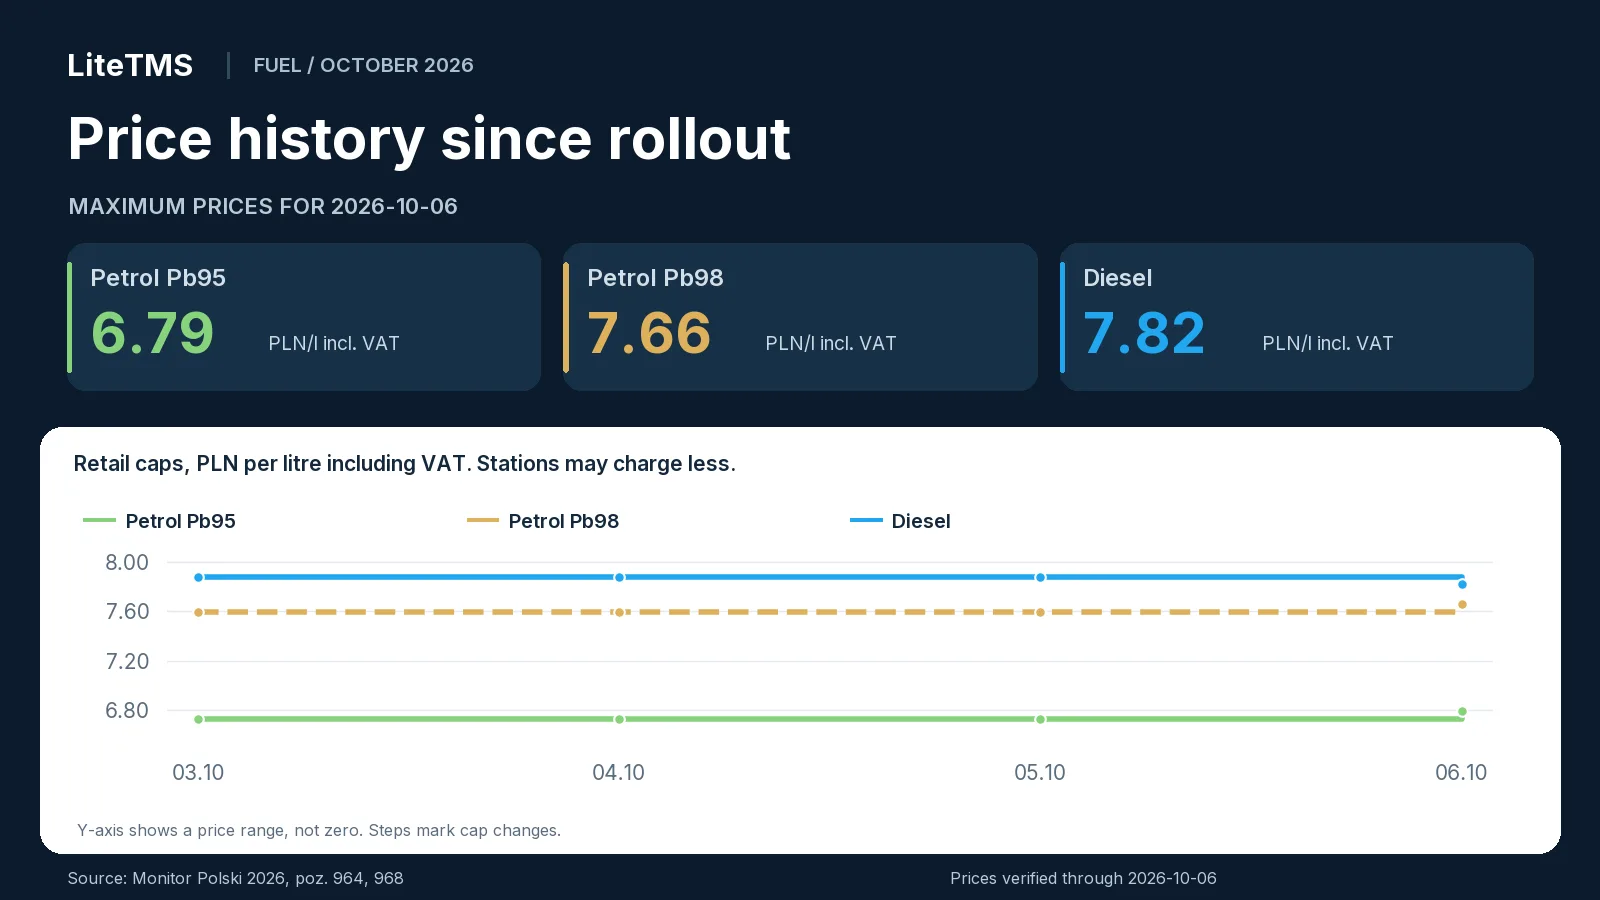
Hier sind die Preisobergrenzen für jeden Tag vom 3. bis zum 6. Oktober aufgeführt. An den ersten drei Tagen blieben sie unverändert, bevor am Dienstag die erste Anpassung in Kraft trat.
| Gültigkeitsdatum | Pb95, PLN/l inkl. MwSt. | Pb98, PLN/l inkl. MwSt. | Diesel, PLN/l inkl. MwSt. | Quelle |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Die Obergrenzen für den 3., 4. und 5. Oktober wurden am 2. Oktober veröffentlicht, jene für den 6. Oktober am 5. Oktober. Beide Bekanntmachungen führen Preise mit und ohne Mehrwertsteuer auf: Original-PDF, Pos. 964 und Original-PDF, Pos. 968.
Was sich am 6. Oktober geändert hat
Am 6. Oktober stieg die Obergrenze für Pb95 um 0.06 PLN/l und für Pb98 um 0.07 PLN/l gegenüber dem Vortag. Der Höchstpreis für Diesel sank um 0.06 PLN/l.
Der Kauf von 600 Litern Diesel zum Höchstpreis schlug am 5. Oktober mit 4,728 PLN inklusive Mehrwertsteuer zu Buche und am Folgetag mit 4,692 PLN. Das bedeutet 36 PLN weniger pro voller Tankfüllung. Bei einer Betankung von 10,000 Litern beläuft sich die Differenz auf 600 PLN.
Oktober bringt die dritte CPN-Runde im Jahr 2026
Dies ist die dritte CPN-Runde des Jahres 2026. Im Frühjahr galt der ermäßigte Mehrwertsteuersatz von 8% vom 31. März bis zum 30. Juni, während die reduzierte Verbrauchssteuer vom 30. März bis zum 15. Juni lief. Vom 17. bis zum 31. August galt erneut eine abgesenkte Mehrwertsteuer. Das Oktoberpaket verringert beide Abgaben abermals. Rückblick des Finanzministeriums und der KAS vom 2. Oktober.
Mehrwertsteuer, Verbrauchssteuer und betroffene Kraftstoffe
Vom 3. Oktober bis zum 31. Dezember 2026 beträgt die Mehrwertsteuer auf die vom Massnahmenpaket erfassten Kraftstoffe 8% statt 23%. Die Senkung gilt für die in der Verordnung aufgeführten Benzin- und Dieselprodukte, qualifizierte Mischungen mit Biokomponenten sowie Biokomponenten als Kraftstoff in Reinform, sofern sie den Qualitätsvorgaben entsprechen. Mehrwertsteuerverordnung, Dz.U. 2026 Pos. 1288, § 1.
Die ermäßigte Verbrauchssteuer beläuft sich im selben Zeitraum auf 1,239 PLN pro 1,000 Liter Benzin und 880 PLN pro 1,000 Liter Diesel sowie die angegebenen Biokomponenten. Verbrauchssteuerverordnung, Dz.U. 2026 Pos. 1289, § 1.
Nach Berechnungen des Finanzministeriums macht allein die Senkung der Verbrauchssteuer 0.29 PLN/l bei Benzin und 0.28 PLN/l bei Diesel aus. Das Ministerium schätzt, dass das Massnahmenpaket die Preise an den Zapfsäulen insgesamt um rund 1.20 bis 1.30 PLN/l reduziert. Mitteilung des Finanzministeriums / KAS vom 2. Oktober.
Die Höchstpreise gelten für Benzin Pb95, Benzin Pb98 und Diesel. Autogas (LPG) bleibt von diesen Obergrenzen sowie der hier geregelten Mehrwertsteuersenkung unberührt. Als Premiumprodukte vermarktete Kraftstoffe unterliegen denselben Regelungen ihrer Kraftstoffklassifizierung; ein Markenname begründet keine eigene Preiskategorie. Erfasste Kraftstoffe in Pos. 968, Mehrwertsteuerverordnung.
Wie der Deckel funktioniert, auch an Wochenenden
Die Obergrenze basiert auf den durchschnittlichen Großhandelspreisen von fünf führenden Marktteilnehmern. Die Berechnung umfasst die Verbrauchssteuer, die Kraftstoffgebühr, die Mehrwertsteuer sowie 0.30 PLN/l für Betriebskosten der Tankstelle. Eine neue Obergrenze gilt jeweils ab dem Tag nach der Veröffentlichung. Eine vor einem Wochenende herausgegebene Bekanntmachung deckt das Wochenende und den nächsten Werktag ab. Erklärung des Mechanismus im Bericht von V10 vom 3. Oktober.
Genau das geschah Anfang Oktober: Die Freitagsbekanntmachung vom 2. Oktober legte die Preise für Samstag, Sonntag und Montag fest. Die nächsten Obergrenzen traten am Dienstag, 6. Oktober, in Kraft.
Die Obergrenze gilt für jede Tankstelle in Polen, einschließlich Autobahntankstellen. So kann ein Transportunternehmer prüfen, ob ein Zapfsäulenpreis innerhalb des zulässigen Rahmens liegt. Als Kosten für einen Transportauftrag wird der tatsächlich auf der Rechnung ausgewiesene Betrag verbucht. Regeln des Energieministeriums, bekannt gegeben am 2. Oktober.
Wie die Übergewinnsteuer mit CPN zusammenhängt
Die Regierung verknüpft die Finanzierung der Entlastung mit einer Übergewinnsteuer für Kraftstoffunternehmen. Das am 1. Oktober veröffentlichte Gesetz betrifft Kraftstoffproduzenten und Unternehmen mit einer Lizenz für den Kraftstoffaußenhandel.
Der Besteuerungszeitraum läuft vom 1. März 2026 bis zum 31. März 2027. Der Steuersatz beträgt 60% der im Gesetz definierten Bemessungsgrundlage. Für bestimmte Unternehmen, die keinen Kraftstoff herstellen, ist die zu zahlende Steuer auf 50% der relevanten Erträge oder Gewinne gedeckelt. Dz.U. 2026 Pos. 1287, Artikel 4, 5, 7 und 8.
Die meisten Bestimmungen treten am 1. November in Kraft. Artikel 11, der die Senkung der Verbrauchssteuer ermöglicht, trat bereits früher in Kraft, am 2. Oktober. Dadurch konnte die niedrigere Verbrauchssteuer ab dem Folgetag greifen. Gleiches Gesetz, Artikel 11 und 14.
Der Präsident unterzeichnete das Gesetz am 1. Oktober und kündigte an, dass es zur Prüfung an den Verfassungsgerichtshof verwiesen werde. Offizielle Mitteilung der Kanzlei des Präsidenten vom 1. Oktober.
Ein Transportunternehmer, der Kraftstoff für seinen Fuhrpark kauft, wird durch diesen Einkauf nicht steuerpflichtig. Die Pflicht gilt nur für die im Gesetz aufgeführten Tätigkeiten der Kraftstoffbranche.
Was sich für Transportunternehmer, Spediteure und Verlader ändert
Ein Transportunternehmer mit eigenem Fuhrpark spürt die Veränderung direkt an der Zapfsäule. Geringere Tankrechnungen können die Liquidität verbessern. Der Ertrag einer Tour hängt zudem vom Netto-Kraftstoffpreis, dem Verbrauch, Rabatten und dem mit dem Auftraggeber vereinbarten Frachtsatz ab. Bei Spediteuren, die Subunternehmer einsetzen, schlägt sich der CPN-Effekt in den Frachtpreisen oder Treibstoffzuschlägen nieder.
Folgende Punkte sollten Sie im Tagesgeschäft prüfen:
- Transportunternehmer: Nutzen Sie bei der Preiskalkulation für Touren die neuen Kraftstoffpreise. Berechnen Sie die Kosten für durchgeführte Aufträge anhand der tatsächlichen Einkäufe im jeweiligen Leistungszeitraum.
- Spediteure: Prüfen Sie die Referenzbasis für den Treibstoffzuschlag im Vertrag. Diese kann auf Endverbraucherpreisen, Großhandelspreisen, einem Monatsindex oder einer anderen vereinbarten Messgröße beruhen.
- Verlader: Kraftstoff ist nur ein Bestandteil des Transportpreises. Fahrerlöhne, Mautgebühren, Fahrzeugfinanzierung und Leerkilometer bleiben feste Faktoren der Kalkulation.
- Tankstellen und Lieferanten: Preislisten und Abrechnungen müssen die neuen Steuern und Obergrenzen berücksichtigen. Die Obergrenze beinhaltet 0.30 PLN/l für die Betriebskosten der Tankstelle.
Kalkulieren Sie bei internationalen Touren die Kraftstoffkosten separat für jedes Land, in dem getankt wird. Die polnischen Obergrenzen gelten ausschließlich für Einkäufe an Tankstellen in Polen.
Kraftstoffpreise mit und ohne Mehrwertsteuer
Der Bruttopreis ist der an der Zapfsäule gezahlte Betrag. Der Nettopreis entspricht dem Wert des Kraftstoffs vor Mehrwertsteuer. Die Obergrenzen für den 6. Oktober betragen:
| Kraftstoff | Amtliche Obergrenze ohne MwSt., PLN/l | Amtliche Obergrenze inkl. MwSt., PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Diesel | 7.24 | 7.82 |
Quelle: Originalbekanntmachung, M.P. 2026 Pos. 968.
Eine niedrigere Mehrwertsteuer kann den Rechnungsbetrag senken, selbst wenn der Nettopreis des Kraftstoffs gleich bleibt. Beispiel: Kraftstoff zu 7.00 PLN/l vor Mehrwertsteuer kostet mit 23% MwSt. 8.61 PLN/l und mit 8% MwSt. 7.56 PLN/l. Der Zahlbetrag sinkt um 1.05 PLN/l, während der Nettopreis bei 7.00 bleibt. Die Auswirkung auf die Betriebskosten hängt davon ab, wie das Unternehmen die Vorsteuer geltend macht.
Bei einer Tour über 1,000 km und einem Verbrauch von 30 l/100 km werden 300 Liter Diesel benötigt. Kauft man diesen Kraftstoff zum Höchstpreis ohne Rabatte, beliefen sich die Kosten am 6. Oktober auf 2,346 PLN inkl. MwSt. beziehungsweise 2,172 PLN vor MwSt. Die Bruttokosten liegen bei 2.346 PLN/km. Für dieselbe Strecke und denselben Verbrauch am Vortag lagen die Kosten bei 2,364 PLN brutto bzw. 2,190 PLN netto, also 18 PLN mehr.
Vergleichen Sie tatsächliche Rechnungspreise auf derselben Basis: netto oder brutto. Berechnen Sie Treibstoffzuschläge anhand der vertraglich vereinbarten Referenz.
Wie lange das Paket gilt und wie sich die Preise ändern können
Das Energieministerium begründet die Rückkehr mit den hohen Preisen und der Marktinstabilität, unter anderem infolge der Ereignisse im Nahen Osten und rund um die Straße von Hormus. Mitteilung des Ministeriums vom 2. Oktober.
Die aktuelle Auflage läuft voraussichtlich bis zum 31. Dezember 2026. Während dieses Zeitraums können die Obergrenzen durch neue Bekanntmachungen steigen oder fallen. Die erste Anpassung erfolgte am 6. Oktober: Die Obergrenzen für Benzin stiegen, während die für Diesel sank. Die aktuellen Höchstpreise im Blick zu behalten, hilft dabei, Fuhrparkbudgets auf dem neuesten Stand zu halten.
Was die täglichen Updates enthalten werden
Die täglichen Updates liefern die Höchstgrenzen des jeweiligen Tages, die Veränderung gegenüber dem Vortag sowie einen kurzen Überblick über die jüngste Preisentwicklung. Jede datierte Tabelle enthält Quellenangaben und ein Diagramm ab dem 3. Oktober. Die Aktualisierungen erscheinen im Blog-Archiv.
Quellen und Stand der Angaben
Die Daten wurden am Morgen des 6. Oktober 2026 überprüft. Die Preise stammen aus dem Monitor Polski, die Steuersätze aus den veröffentlichten Verordnungen und die Details zum Programm aus den Ankündigungen und Berichten vom Oktober. Die Quellenlinks sind direkt bei den entsprechenden Angaben aufgeführt.
Häufig gestellte Fragen
- Wie hoch sind die Höchstpreise für Kraftstoff in Polen am 6. Oktober 2026?
- Benzin Pb95 ist auf maximal 6.79 PLN/l gedeckelt, Pb98 auf 7.66 PLN/l und Diesel auf 7.82 PLN/l, jeweils inklusive Mehrwertsteuer. M.P. 2026 Pos. 968 legt diese Tageshöchstwerte fest; der tatsächliche Preis an der Tankstelle kann darunter liegen.
- Wie hoch waren die Obergrenzen am 3., 4. und 5. Oktober 2026?
- An jedem dieser Tage lagen die Höchstgrenzen inklusive Mehrwertsteuer bei 6.73 PLN/l für Pb95, 7.59 PLN/l für Pb98 und 7.88 PLN/l für Diesel. Alle drei Tage wurden durch M.P. 2026 Pos. 964 geregelt.
- Wann endet das CPN-Paket vom Oktober?
- Es gilt laut Mitteilung des Energieministeriums vom 3. Oktober bis zum 31. Dezember 2026. Die Höchstpreise werden in diesem Zeitraum durch fortlaufende Bekanntmachungen festgelegt.
- Gilt das CPN-Paket auch für LPG?
- LPG ist von diesen Preisobergrenzen und der hier beschriebenen Mehrwertsteuersenkung ausgenommen. Das Paket gilt für die Kraftstoffe, die in der Bekanntmachung 968 und der Mehrwertsteuerverordnung aufgeführt sind.
- Muss ein Transportunternehmen die Übergewinnsteuer zahlen?
- Der Bezug von Kraftstoff für Fahrzeuge begründet diese Pflicht nicht. Die Steuer betrifft Kraftstoffhersteller und Unternehmen, die mit einer Lizenz für den Kraftstoffhandel mit dem Ausland handeln, wie in Artikel 5 des Dz.U. 2026 Pos. 1287 festgelegt.
- Spart ein Unternehmen durch die niedrigere Mehrwertsteuer den vollen Bruttobetrag?
- Eine niedrigere Mehrwertsteuer senkt den Bruttoauszahlungsbetrag, selbst wenn der Nettopreis gleich bleibt. Wie sich dies auf die Betriebskosten auswirkt, hängt von der steuerlichen Behandlung der Mehrwertsteuer im jeweiligen Unternehmen ab; vergleichen Sie die tatsächlichen Einkaufspreise daher immer auf derselben Basis: netto oder brutto.
Auf dem Laufenden bleiben
Platz für lesenswerte Beiträge.
Wählen Sie LiteTMS als bevorzugte Quelle, um mehr unserer Artikel auf Google zu finden.
LiteTMS auf Google auswählenAuswahl auf Google bestätigen · Öffnet in neuem Tab