
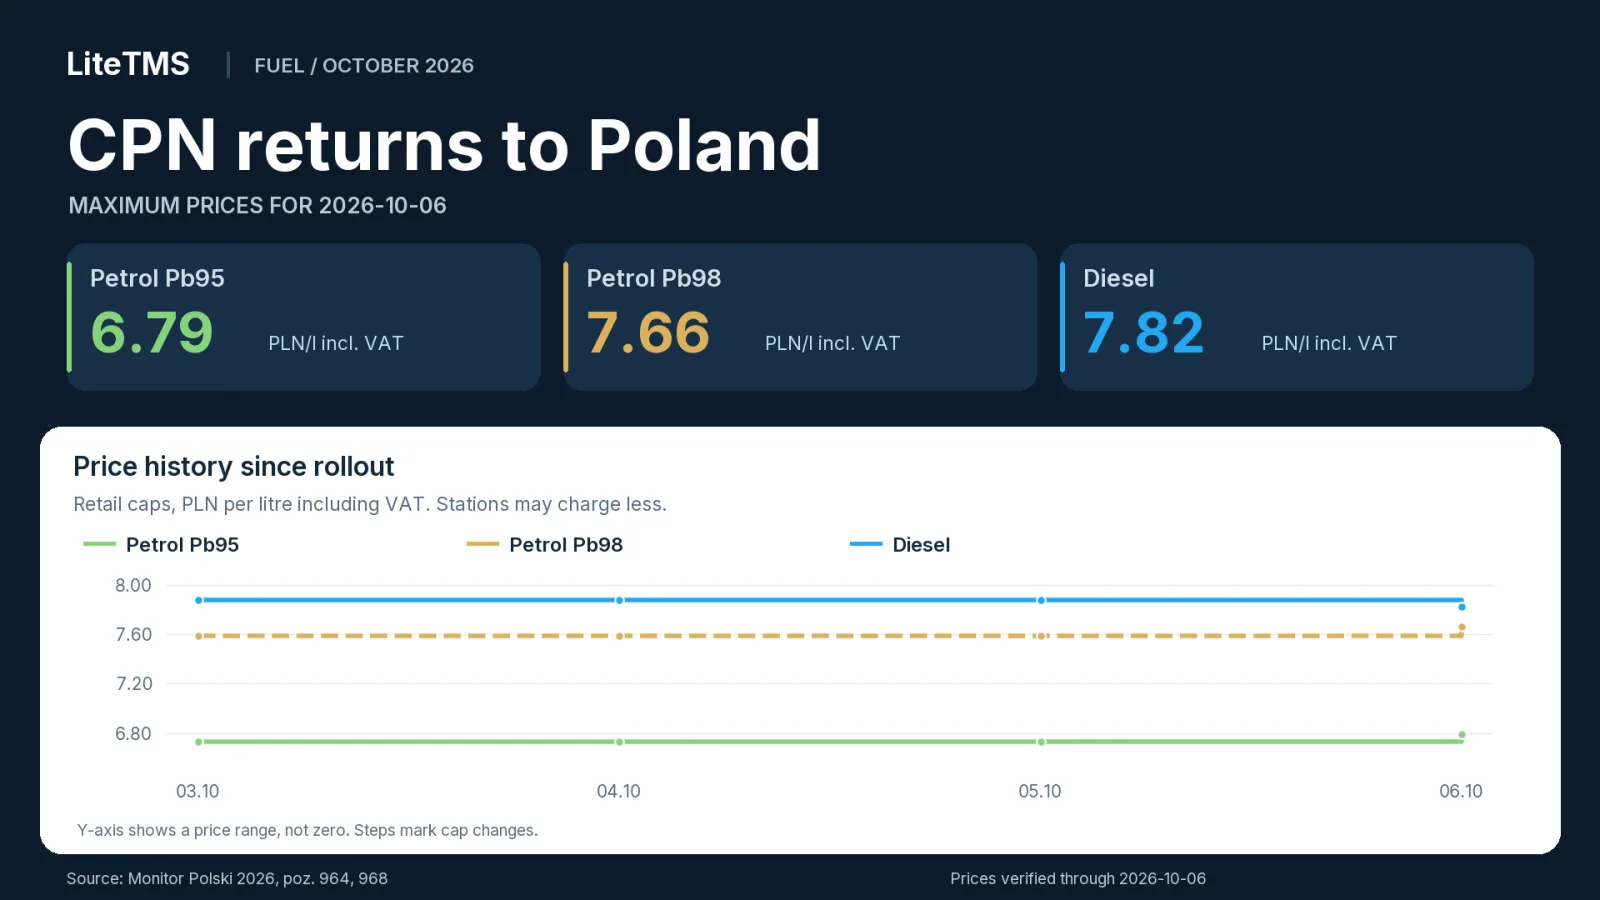
Aktualizácia, 20. novembra 2026. Od soboty 21. novembra do pondelka 23. novembra budú cenové stropy vrátane DPH na úrovni 5,90 PLN/l pre Pb95, 6,55 PLN/l pre Pb98 a 7,39 PLN/l pre motorovú naftu. Najnovší článok porovnáva tieto stropy s piatkovými cenami. Cenové stropy na 21. až 23. novembra, predchádzajúce stropy na 20. novembra.
Poľský balík CPN, skratka pre „Ceny Paliwa Niżej“, sa vrátil 3. októbra 2026 a platiť má do konca roka. Znižuje DPH a spotrebnú daň z pohonných hmôt a opäť zavádza maximálne ceny benzínu a motorovej nafty. Pre dopravcov to znamená okamžitú zmenu na účtoch za tankovanie a v nákladoch na pohonné hmoty pri kalkuláciách prepráv. Oznámenie Ministerstva energetiky z 2. októbra.
Stav overený 6. októbra 2026 ráno poľského času: maximálne ceny vrátane DPH sú 6,79 PLN/l pre benzín Pb95, 7,66 PLN/l pre benzín Pb98 a 7,82 PLN/l pre motorovú naftu. Čerpacie stanice môžu účtovať aj menej. Cenové stropy stanovuje Monitor Polski 2026, položka 968.
Maximálne denné ceny palív od 3. októbra
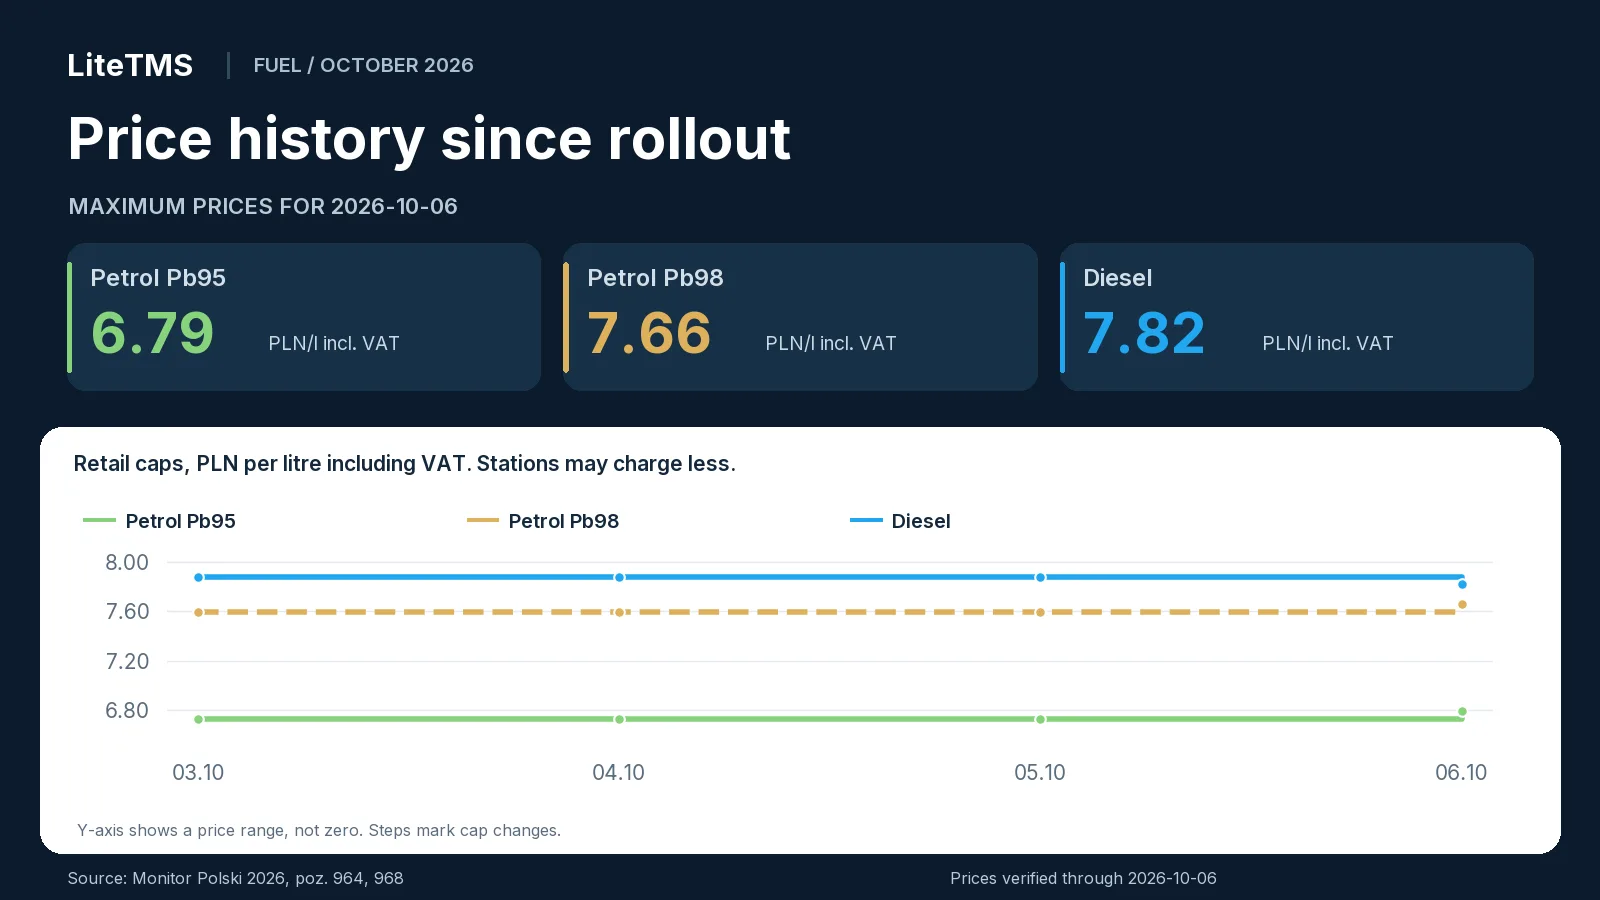
Tu sú cenové stropy pre jednotlivé dni od 3. do 6. októbra. Počas prvých troch dní zostali nezmenené, prvá úprava nadobudla účinnosť v utorok.
| Dátum účinnosti | Pb95, PLN/l s DPH | Pb98, PLN/l s DPH | Nafta, PLN/l s DPH | Zdroj |
|---|---|---|---|---|
| 2026-10-03 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6,79 | 7,66 | 7,82 | M.P. 2026 poz. 968 |
Stropy na 3., 4. a 5. októbra boli zverejnené 2. októbra a stropy na 6. októbra 5. októbra. Obe oznámenia uvádzajú ceny s DPH aj bez DPH: pôvodné PDF, položka 964 a pôvodné PDF, položka 968.
Čo sa zmenilo 6. októbra
Dňa 6. októbra stúpol strop na Pb95 o 0,06 PLN/l a na Pb98 o 0,07 PLN/l v porovnaní s predchádzajúcim dňom. Strop na motorovú naftu klesol o 0,06 PLN/l.
Nákup 600 litrov nafty za maximálnu cenu stál 5. októbra 4 728 PLN s DPH a nasledujúci deň 4 692 PLN. To je o 36 PLN menej na jedno plné natankovanie. Pri nákupe 10 000 litrov predstavuje rozdiel 600 PLN.
Október prináša tretie kolo CPN v roku 2026
Ide už o tretie kolo programu CPN v roku 2026. Na jar platila 8 % DPH od 31. marca do 30. júna, kým znížená spotrebná daň platila od 30. marca do 15. júna. Nižšia DPH sa vrátila v období od 17. do 31. augusta. Októbrový balík znižuje obe dane znova. Zhrnutie Ministerstva financií a KAS z 2. októbra.
DPH, spotrebná daň a dotknuté palivá
Od 3. októbra do 31. decembra 2026 je DPH na palivá zahrnuté do balíka 8 % namiesto 23 %. Zníženie sa vzťahuje na benzín a naftu uvedené vo vyhláške, oprávnené zmesi s biopalivami a biokomponenty používané ako samostatné palivo, ak spĺňajú kvalitatívne požiadavky. Vyhláška o DPH, Dz.U. 2026 položka 1288, § 1.
Znížená spotrebná daň je v rovnakom období 1 239 PLN na 1 000 litrov benzínu a 880 PLN na 1 000 litrov nafty a stanovených biokomponentov. Vyhláška o spotrebnej dani, Dz.U. 2026 položka 1289, § 1.
Podľa Ministerstva financií predstavuje samotné zníženie spotrebnej dane pokles o 0,29 PLN/l pri benzíne a 0,28 PLN/l pri nafte. Rezort odhaduje, že celý balík zníži ceny na stojanoch celkovo približne o 1,20 až 1,30 PLN/l. Oznámenie Ministerstva financií a KAS z 2. októbra.
Cenové stropy sa vzťahujú na benzín Pb95, benzín Pb98 a motorovú naftu. LPG nespadá pod tieto stropy ani pod tu popísané zníženie DPH. Produkty predávané ako prémiové sa riadia pravidlami svojej palivovej klasifikácie; obchodná značka nevytvára samostatnú cenovú kategóriu. Rozsah palív v položke 968, Nariadenie o DPH.
Ako strop funguje, vrátane víkendov
Cenový strop vychádza z priemerných veľkoobchodných cien piatich popredných účastníkov trhu. Výpočet zahŕňa spotrebnú daň, palivový poplatok, DPH a 0.30 PLN/l na prevádzkové náklady čerpacej stanice. Nový strop platí odo dňa nasledujúceho po zverejnení. Oznámenie vydané pred víkendom pokrýva víkend a nasledujúci pracovný deň. Mechanizmus vysvetlený v správe portálu V10 z 3. októbra.
Presne to sa stalo začiatkom októbra: piatkové oznámenie z 2. októbra stanovilo ceny na sobotu, nedeľu a pondelok. Ďalšie stropy nadobudli účinnosť v utorok 6. októbra.
Strop sa vzťahuje na každú čerpaciu stanicu v Poľsku vrátane diaľničných čerpacích staníc. Dopravcovi umožňuje overiť, či je cena na výdajnom stojane v rámci povolenej výšky. Náklad zaúčtovaný na prepravnú zákazku predstavuje skutočnú cenu zaplatenú na faktúre. Pravidlá Ministerstva energetiky oznámené 2. októbra.
Ako mimoriadna daň súvisí s programom CPN
Vláda spája financovanie tejto úľavy s mimoriadnou daňou z neočakávaných ziskov pre palivárske podniky. Zákon zverejnený 1. októbra sa vzťahuje na výrobcov palív a podniky s licenciou na zahraničný obchod s palivami.
Zdaňovacie obdobie trvá od 1. marca 2026 do 31. marca 2027. Sadzba je 60% zo základu dane stanoveného v zákone. Pre určené subjekty, ktoré nevyrábajú palivo, je splatná daň zastropovaná na 50% príslušného príjmu alebo zisku. Dz.U. 2026 položka 1287, články 4, 5, 7 a 8.
Väčšina ustanovení nadobúda účinnosť 1. novembra. Článok 11, ktorý umožňuje zníženie spotrebnej dane, nadobudol účinnosť skôr, 2. októbra. Vďaka tomu sa mohla nižšia spotrebná daň uplatňovať už od nasledujúceho dňa. Rovnaký zákon, články 11 a 14.
Prezident zákon podpísal 1. októbra a oznámil, že ho postúpi na preskúmanie Ústavnému súdu. Oficiálny záznam prezidenta, 1. októbra.
Dopravca, ktorý nakupuje palivo pre svoje vozidlá, sa týmto nákupom nestáva platiteľom tejto dane. Povinnosť sa vzťahuje iba na činnosti v palivovom sektore špecifikované v zákone.
Čo sa mení pre dopravcov, zasielateľov a objednávateľov prepravy
Dopravca s vlastným vozovým parkom pocíti zmenu priamo na výdajnom stojane. Nižšie účty môžu uľahčiť cash flow. Zisk na trase závisí aj od ceny paliva bez DPH, spotreby, zliav a sadzby dohodnutej so zákazníkom. Pre zasielateľa využívajúceho subdodávateľov sa vplyv CPN prejaví v cenách prepravy alebo v palivových príplatkoch.
Tu je prehľad toho, čo si overiť v každodennej praxi:
- Dopravcovia: pri tvorbe cenových ponúk na trasy používajte nové ceny palív. Náklady na dokončené zákazky počítajte zo skutočných nákupov v období, keď sa prepravy realizovali.
- Zasielatelia: skontrolujte si referenčnú hodnotu pre palivový príplatok v zmluve. Môže vychádzať z maloobchodných cien, veľkoobchodných cien, mesačného indexu alebo iného dohodnutého ukazovateľa.
- Objednávatelia prepravy: palivo je len jednou zo zložiek ceny prepravy. Mzdy, mýto, financovanie vozidiel a prázdne kilometre zostávajú naďalej súčasťou výpočtu.
- Čerpacie stanice a dodávatelia: cenníky a vyúčtovania musia zohľadňovať nové dane a stropy. Cenový strop zahŕňa 0.30 PLN/l na prevádzkové náklady stanice.
Pri medzinárodných trasách kalkulujte náklady na palivo samostatne pre každú krajinu nákupu. Poľské cenové stropy platia iba pre nákupy na čerpacích staniciach v Poľsku.
Ceny palív s DPH a bez DPH
Cena s DPH je suma zaplatená na stojane. Cena bez DPH predstavuje hodnotu paliva pred uplatnením DPH. Cenové stropy pre 6. október sú nasledovné:
| Palivo | Oficiálny strop bez DPH, PLN/l | Oficiálny strop s DPH, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Diesel | 7.24 | 7.82 |
Zdroj: pôvodné oznámenie, M.P. 2026 položka 968.
Nižšia DPH môže znížiť výslednú sumu na účte, aj keď cena paliva bez DPH zostáva rovnaká. Napríklad palivo s cenou 7.00 PLN/l bez DPH stojí 8.61 PLN/l s 23% DPH a 7.56 PLN/l s 8% DPH. Platba klesne o 1.05 PLN/l, kým cena bez DPH zostáva 7.00. Vplyv na firemné náklady závisí od toho, ako firma účtuje DPH.
Vezmime si trasu dlhú 1 000 km pri spotrebe 30 l/100 km: vyžaduje 300 litrov nafty. Nákup tohto paliva za maximálnu cenu, bez zliav, by 6. októbra stál 2 346 PLN s DPH alebo 2 172 PLN bez DPH. Hrubý náklad predstavuje 2,346 PLN/km. Pri rovnakej trase a spotrebe v predchádzajúci deň by náklad činil 2 364 PLN s DPH alebo 2 190 PLN bez DPH, teda o 18 PLN viac.
Skutočné fakturačné ceny porovnávajte na rovnakom základe: bez DPH alebo s DPH. Palivové príplatky počítajte podľa referenčnej hodnoty dohodnutej v zmluve.
Ako dlho balík platí a ako sa môžu ceny meniť
Ministerstvo energetiky odôvodňuje návrat opatrenia vysokými cenami a nestabilitou na trhu vrátane udalostí na Blízkom východe a v oblasti Hormuzského prielivu. Oznámenie ministerstva z 2. októbra.
Aktuálne vydanie má platiť do 31. decembra 2026. Počas tohto obdobia môžu cenové stropy rásť alebo klesať na základe nových oznámení. Prvá zmena nastala 6. októbra, keď stropy pre benzín vzrástli a pre naftu klesli. Sledovanie najnovších stropov pomáha udržiavať rozpočty vozového parku aktuálne.
Čo budú obsahovať denné prehľady
Denné prehľady prinesú stropy na daný deň, zmenu oproti predchádzajúcemu dňu a krátky súhrn nedávneho vývoja cien. Každá datovaná tabuľka bude obsahovať zdroje a graf s údajmi od 3. októbra. Aktualizácie sa budú zobrazovať v archíve blogu.
Zdroje a dátum overenia
Údaje boli overené ráno 6. októbra 2026. Ceny vychádzajú z úradného vestníka Monitor Polski, daňové sadzby zo zverejnených predpisov a podrobnosti o programe z októbrových oznámení a správ. Odkazy na zdroje sú uvedené pri príslušných informáciách.
Časté otázky
- Aké sú maximálne ceny palív v Poľsku k 6. októbru 2026?
- Maximálna cena benzínu Pb95 je stanovená na 6,79 PLN/l, benzínu Pb98 na 7,66 PLN/l a motorovej nafty na 7,82 PLN/l vrátane DPH. Tieto denné limity stanovuje M.P. 2026 položka 968; skutočná cena na čerpacej stanici môže byť nižšia.
- Aké boli stropy 3., 4. a 5. októbra 2026?
- V každom z týchto dní platili stropy s DPH vo výške 6,73 PLN/l pre Pb95, 7,59 PLN/l pre Pb98 a 7,88 PLN/l pre naftu. Všetky tri dni pokrýval M.P. 2026 položka 964.
- Kedy sa októbrový balík CPN skončí?
- Podľa oznámenia Ministerstva energetiky platí od 3. októbra do 31. decembra 2026. Maximálne ceny sa počas tohto obdobia stanovujú v postupných oznámeniach.
- Vzťahuje sa balík CPN aj na LPG?
- Na LPG sa tieto cenové stropy ani tu opísané zníženie DPH nevzťahujú. Balík zahŕňa palivá uvedené v oznámení 968 a vo vyhláške o DPH.
- Musí dopravná spoločnosť platiť daň z mimoriadnych ziskov?
- Nákup pohonných hmôt pre vozidlá takúto povinnosť nezakladá. Daň sa vzťahuje na výrobcov palív a podniky obchodujúce na základe koncesie na zahraničný obchod s palivami, ako je uvedené v článku 5 Dz.U. 2026 položka 1287.
- Ušetrí podnik vďaka nižšej DPH celý pokles ceny s daňou?
- Nižšia DPH znižuje celkovú platbu s daňou aj v prípade, že cena bez dane zostáva rovnaká. Vplyv na firemné náklady závisí od toho, ako podnik účtuje DPH, preto porovnávajte skutočné nákupné ceny na rovnakom základe: bez DPH alebo s DPH.
Zostaňte v spojení
Doprajte si kvalitnejšie čítanie.
Zvoľte si LiteTMS ako preferovaný zdroj a nájdite viac našich článkov na Google.
Zvoliť LiteTMS na GooglePotvrďte svoju voľbu na Google · Otvorí sa na novej karte