
更新于2026年11月20日:自11月21日(周六)至11月23日(周一),含增值税最高限价为:Pb95汽油5.90 PLN/l,Pb98汽油6.55 PLN/l,柴油7.39 PLN/l。最新文章已对比该限价与周五的价格。11月21日至23日限价,11月20日前期限价。
波兰的CPN计划(即“Ceny Paliwa Niżej”,意为降低燃油价格)于2026年10月3日重启,预计将持续至年底。该计划降低了燃油的增值税和消费税,并重新设定了汽油和柴油的最高零售限价。对承运人而言,最直接的改变在于燃油开支账单以及路线报价时采用的燃油成本。能源部10月2日公告。
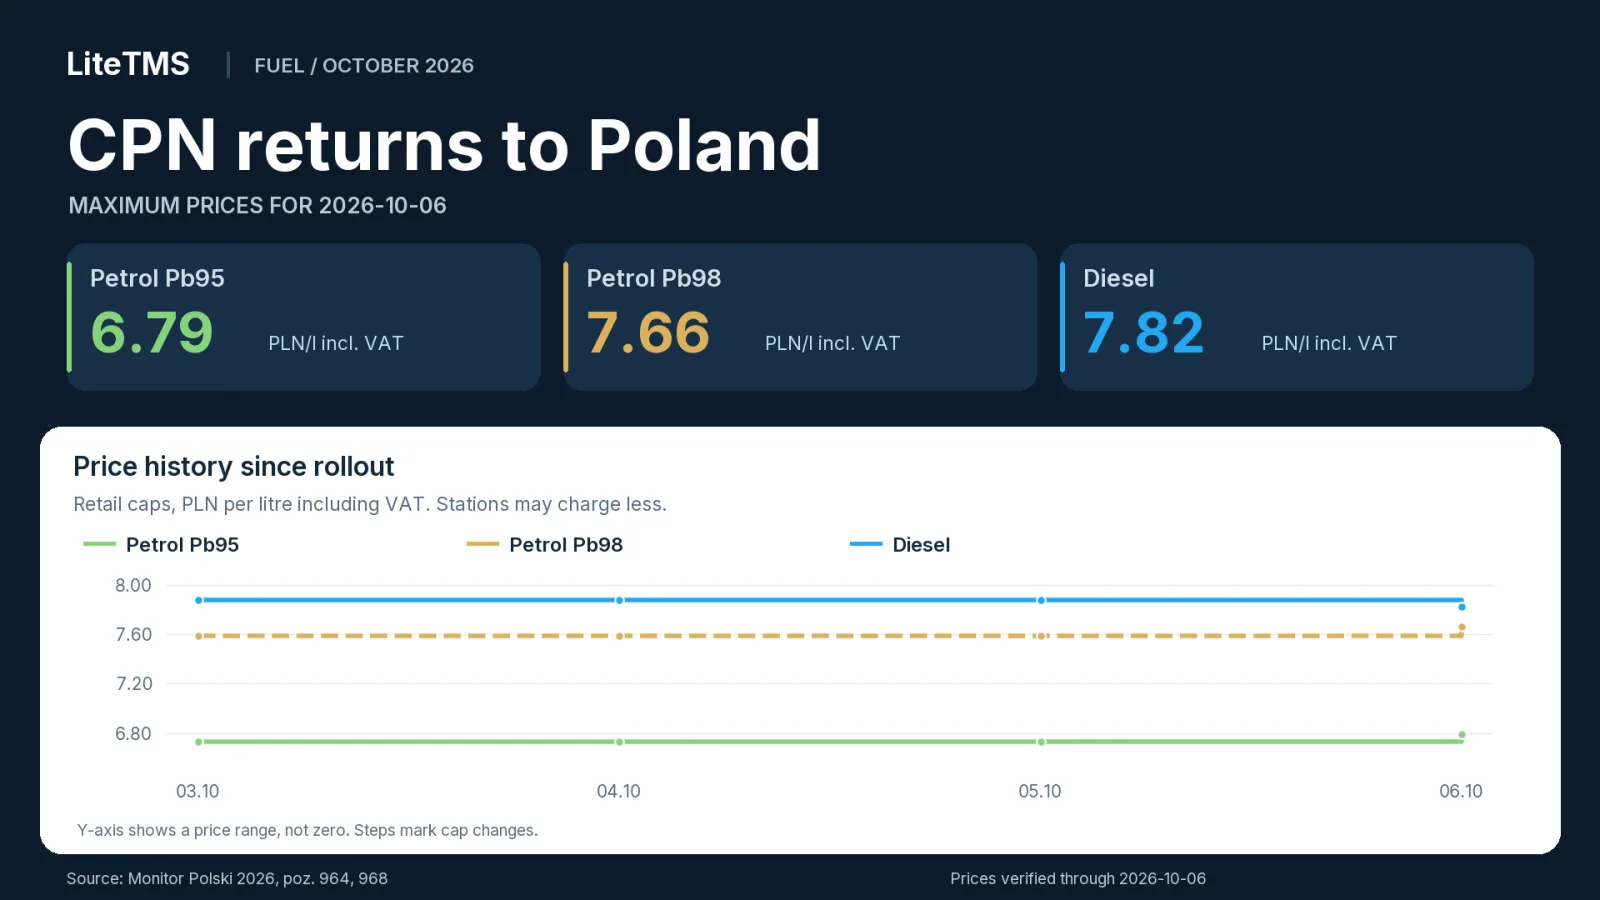
截至波兰当地时间2026年10月6日早晨核实:含税最高限价为:Pb95汽油6.79 PLN/l,Pb98汽油7.66 PLN/l,柴油7.82 PLN/l。加油站的实际售价可以低于此上限。该限价由波兰政府公报 Monitor Polski 2026年第968项法令规定。
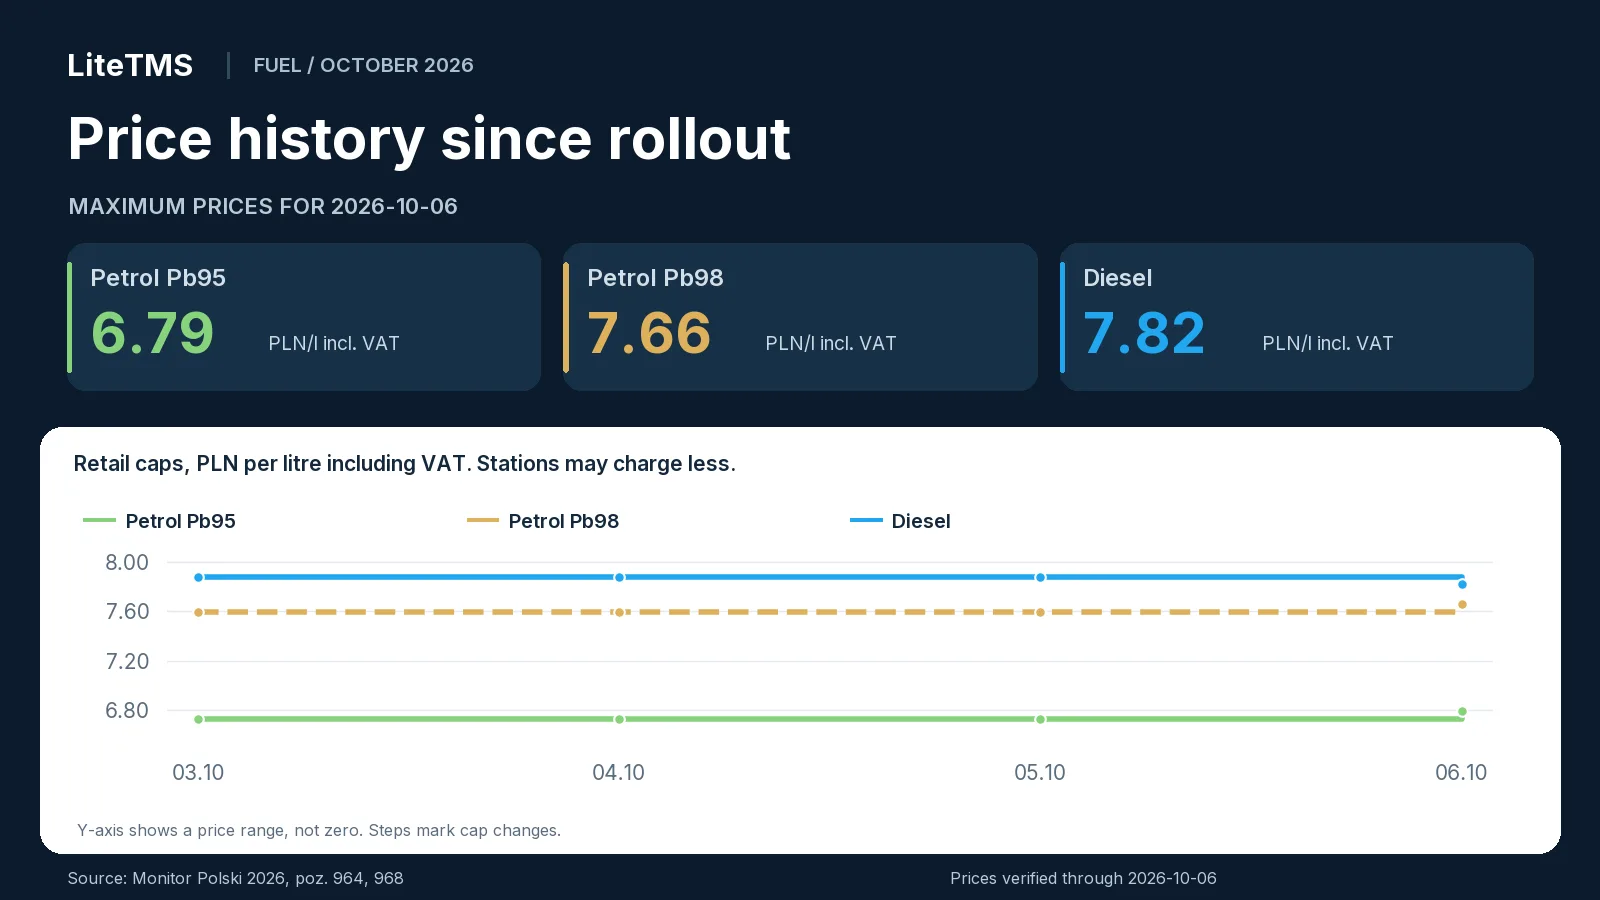
10月3日以来的每日燃油最高限价
以下是10月3日至6日每天的限价标准。前三天限价保持不变,首次调整于周二生效。
| 生效日期 | Pb95,PLN/l 含增值税 | Pb98,PLN/l 含增值税 | 柴油,PLN/l 含增值税 | 来源 |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
10月3日、4日和5日的限价于10月2日发布,10月6日的限价于10月5日发布。两份公告均列出了含税及不含增值税的价格:第964项原版PDF以及第968项原版PDF。
10月6日的具体变化
与前一天相比,10月6日的Pb95限价上涨了0.06 PLN/升,Pb98上涨了0.07 PLN/升,柴油限价则下调了0.06 PLN/升。
若按最高限价加注600升柴油,10月5日含增值税的总价为4,728 PLN,次日则降至4,692 PLN。单次加满即可节省36 PLN;若采购10,000升,差价可达600 PLN。
10月迎来2026年第三轮CPN措施
这已是2026年的第三轮CPN政策。今年春季,8%的增值税税率于3月31日至6月30日执行,调降后的消费税则于3月30日至6月15日实施。8月17日至31日期间,增值税优惠再次短暂回归。而10月的这一轮方案则同时降低了这两项税收。财政部与国家税务总局(KAS)10月2日汇总回顾。
增值税、消费税及适用油品范围
自2026年10月3日至12月31日,该方案涵盖的燃油增值税率从23%降至8%。减税范围包括法规中列明的汽油和柴油产品、符合条件的生物组分调和燃油,以及满足质量标准、用作独立燃料的生物组分。增值税法规,Dz.U. 2026年第1288号第1条。
在同一时期内,调降后的消费税为:汽油每1,000升1,239 PLN,柴油及指定生物组分每1,000升880 PLN。消费税法规,Dz.U. 2026年第1289号第1条。
根据波兰财政部的测算,仅消费税下调一项,汽油每升即可减少0.29 PLN,柴油每升减少0.28 PLN。财政部预计,该一揽子计划将使加油站零售油价总体下降约1.20至1.30 PLN/升。财政部/KAS公告,10月2日。
最高限价涵盖 Pb95汽油、Pb98汽油和柴油。LPG(液化石油气)不在上述限价以及此处所述的增值税下调范围内。标榜为高端燃油的产品按照其燃油分类规则执行;品牌名称并不构成单独的价格类别。第968项中的燃油适用范围,增值税法规。
限价机制的运作方式(含周末)
限价基于五家主要市场参与者的平均批发价制定。计算公式包含消费税、燃油费、增值税以及每升 0.30 PLN 的加油站运营成本。新的限价自公布次日起生效。周末前发布的公告覆盖整个周末及随后的第一个工作日。V10 在 10 月 3 日报道中对该机制的解读。
10 月初正是如此执行的:10 月 2 日(周五)发布的公告确定了周六、周日和周一的价格。下一批限价于 10 月 6 日(周二)正式生效。
该限价适用于波兰境内的所有加油站,包括高速公路服务区加油站。承运人可据此核对油枪标价是否在合规限额之内。运输业务核算的成本则以发票上实际支付的价格为准。能源部于 10 月 2 日公布的规定。
暴利税与 CPN 计划的关联
波兰政府将该补贴纾困资金与针对燃油企业的暴利税挂钩。10 月 1 日公布的法案适用于燃油生产商以及持有燃油对外贸易许可证的企业。
其纳税期为 2026 年 3 月 1 日至 2027 年 3 月 31 日。税率为法定计税依据的 60%。对于法案指定的非燃油生产企业,应纳税额最高不得超过相关收入或利润的 50%。Dz.U. 2026 第 1287 项,第 4、5、7 和 8 条。
法案大部分条款于 11 月 1 日生效。允许削减消费税的第 11 条则已提前于 10 月 2 日生效,从而使下调后的消费税得以自次日起执行。同部法案,第 11 和 14 条。
总统于 10 月 1 日签署了该法案,并宣布将提请宪法法庭进行合宪性审查。总统官方记录,10 月 1 日。
承运人为自有车辆采购燃油,并不因该购买行为而产生该项税负。该纳税义务仅适用于法律明文规定的燃油行业经营活动。
承运人、货代和货主面临哪些变化
拥有自营车队的承运人在加油时能直接感受到这一变化。加油账单减少有助于缓解现金流压力。具体运输路线的利润还取决于燃油的不含税净价、油耗、折扣以及与客户约定的运费率。对于使用分包商的货运代理而言,CPN 带来的影响则体现在运输运价或燃油附加费上。
在日常运营中应注意核实以下事项:
- 承运人: 在为运输线路报价时采用新的燃油价格。核算已完成运输任务的成本时,应以任务执行期间实际采购油价为准。
- 货代: 检查合同中约定的燃油附加费参考指标。该指标可能采用零售价、批发价、月度指数或其他约定的核算标准。
- 货主与托运方: 燃油仅是运价的组成部分之一。人工工资、道路通行费、车辆融资成本以及空驶里程仍是定价核算的必要考量。
- 加油站与供应商: 价目表与结算方案必须体现新的税率和限价要求。最高限价中包含每升 0.30 PLN 的加油站运营成本。
对于跨国运输路线,应按不同加油国分别计算燃油成本。波兰的限价政策仅适用于在波兰境内加油站采购的燃油。
燃油含税价与不含税价
含税总价为加油机上实际支付的金额。不含税净价为计入增值税前的燃油价值。10 月 6 日生效的官方限价如下:
| 燃油种类 | 官方不含税限价,PLN/l | 官方含税限价,PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| 柴油 | 7.24 | 7.82 |
数据来源:原始公告,M.P. 2026 第 968 项。
即使燃油不含税净价保持不变,下调增值税率也能降低加油支出。例如,不含税价为 7.00 PLN/l 的燃油,在 23% 增值税率下含税价为 8.61 PLN/l,而在 8% 增值税率下则为 7.56 PLN/l。实际支付金额每升减少 1.05 PLN,而不含税净价仍为 7.00 PLN/l。这一变化对企业实际运营成本的影响,取决于企业自身的增值税会计核算方式。
以百公里油耗 30 升、全程 1,000 公里的运输路线为例:需要消耗 300 升柴油。若在 10 月 6 日以最高限价购买且无任何折扣,含增值税费用为 2,346 PLN,不含税为 2,172 PLN。含税成本折合 2.346 PLN/km。前一天按相同路线和油耗计算,含税成本为 2,364 PLN,不含税为 2,190 PLN,高出 18 PLN。
比较发票实际价格时,请保持口径一致:全按净价或全按含税价。计算燃油附加费时,请依据合同中约定的基准。
政策实施周期及价格调整机制
能源部表示,重推该政策主要是应对高油价以及中东和霍尔木兹海峡局势带来的市场动荡。能源部公告,10 月 2 日。
当前阶段计划持续至 2026 年 12 月 31 日。在此期间,限价可能随新发布的公告而上下浮动。首次调价发生于 10 月 6 日,汽油限价上调,柴油限价下调。持续关注最新限价有助于及时调整车队预算。
每日追踪更新的主要内容
每日追踪将提供当日限价、较前一日的变动情况以及近期价格简要回顾。每份附带日期的表格均会列出来源及自 10 月 3 日以来的走势图。最新内容将在博客归档中发布。
数据来源与核实日期
数据核实时间为 2026 年 10 月 6 日上午。价格数据来源于《波兰政府公报》(Monitor Polski),税率取自已颁布的法规,政策细则来自 10 月份的官方公告和相关报道。信息旁附有数据来源链接。
常见问题解答
2026 年 10 月 6 日波兰燃油最高限价是多少?
含增值税在内,Pb95 汽油限价为 6.79 PLN/l,Pb98 汽油为 7.66 PLN/l,柴油为 7.82 PLN/l。M.P. 2026 item 968 确立了上述单日限价;加油站的实际售价可能更低。
2026 年 10 月 3 日、4 日和 5 日的限价是多少?
这三天的含税限价均为:Pb95 汽油 6.73 PLN/l,Pb98 汽油 7.59 PLN/l,柴油 7.88 PLN/l。这三天均受 M.P. 2026 item 964 管辖。
10 月份出台的 CPN 政策何时结束?
根据能源部公告,该政策自 2026 年 10 月 3 日起实施,持续至 12 月 31 日。在此期间,最高限价将通过后续公告陆续确定。
CPN 政策是否涵盖液化石油气(LPG)?
LPG 不在本文所述的价格上限和增值税减免范围内。该政策仅涵盖第 968 号公告和增值税条例中列明的燃油品类。
运输企业是否需要缴纳暴利税?
仅为运营车辆加油并不会产生该纳税义务。根据 Dz.U. 2026 item 1287 第 5 条的规定,该税种适用于燃油生产企业以及持有境外燃油贸易许可证的企业。
增值税下调能否让企业全额享受到含税价格的降幅?
即使不含税净价保持不变,增值税税率下调也会减少含税支付总额。对企业成本的实际影响取决于企业的增值税核算方式,因此在对比实际采购价格时,请务必保持相同的口径:全按净价或全按含税价。
保持关注
阅见更多优质干货。
将 LiteTMS 设为偏好信息源,在 Google 上查看我们的更多文章。
在 Google 上选择 LiteTMS在 Google 上确认选择 · 在新标签页中打开