Le dispositif polonais CPN, abréviation de « Ceny Paliwa Niżej », a fait son retour le 3 octobre 2026 et doit s'appliquer jusqu'à la fin de l'année. Il réduit la TVA et les accises sur les carburants tout en réintroduisant des prix maximaux pour l'essence et le gazole. Pour les transporteurs, l'impact immédiat concerne les factures de carburant ainsi que les coûts de carburant pris en compte dans le chiffrage des trajets. Annonce du ministère de l'Énergie du 2 octobre.
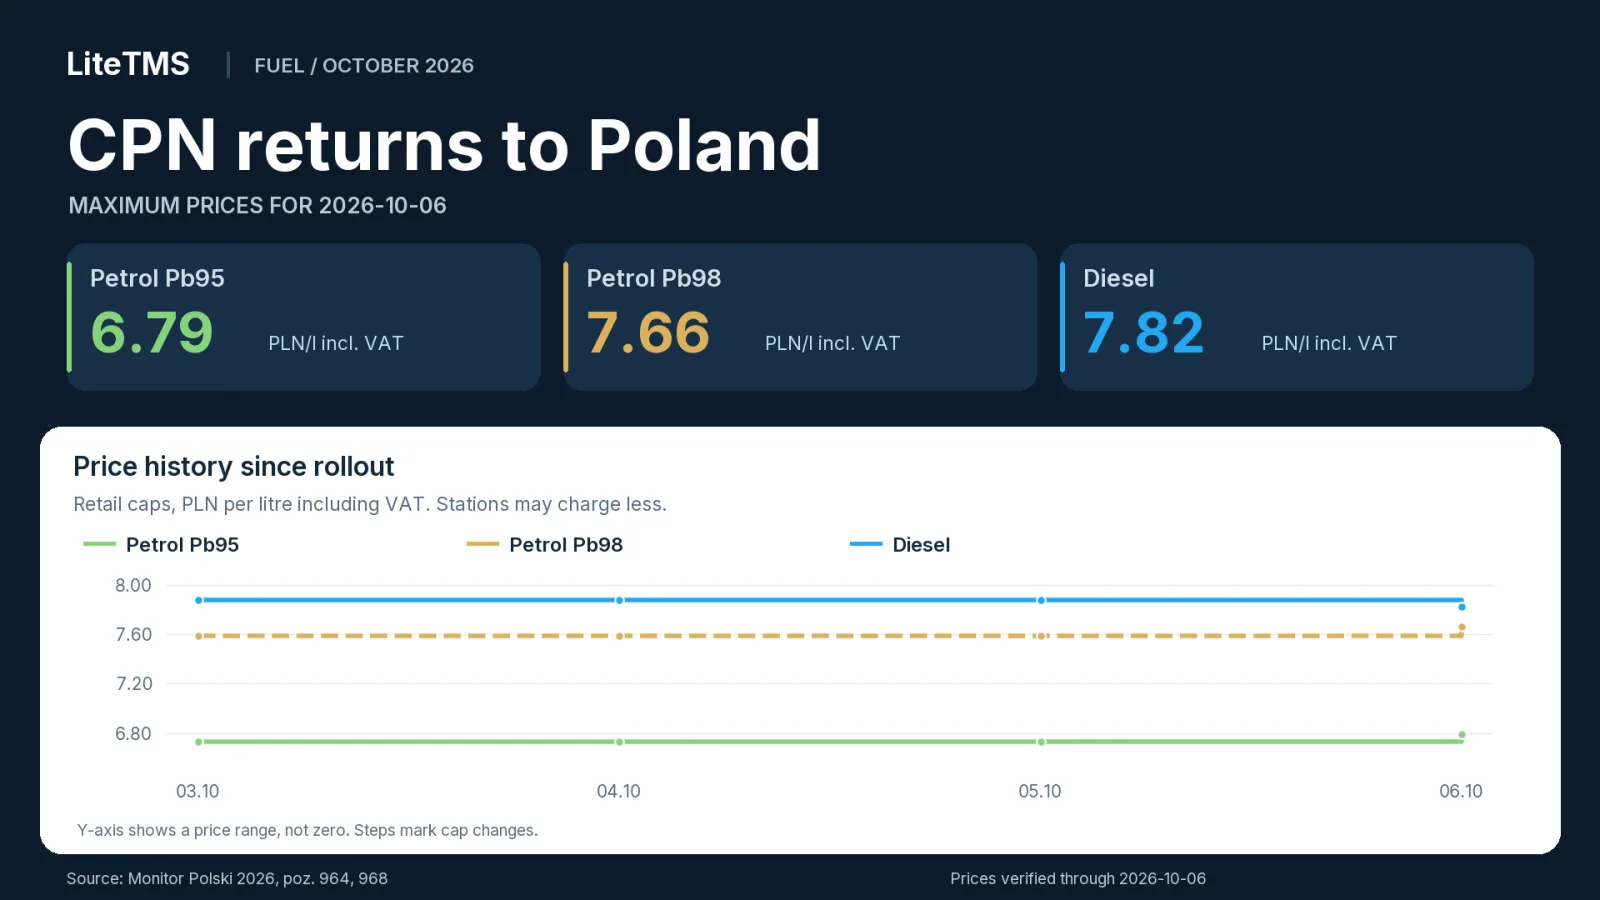
Relevé effectué le matin du 6 octobre 2026, heure polonaise : les prix maximaux s'élèvent à 6.79 PLN/l pour l'essence sans plomb 95 (Pb95), 7.66 PLN/l pour la Pb98 et 7.82 PLN/l pour le gazole, TVA comprise. Les stations-service peuvent appliquer des tarifs inférieurs. Ces plafonds sont fixés par le Monitor Polski 2026, texte 968.
Prix maximaux quotidiens des carburants depuis le 3 octobre
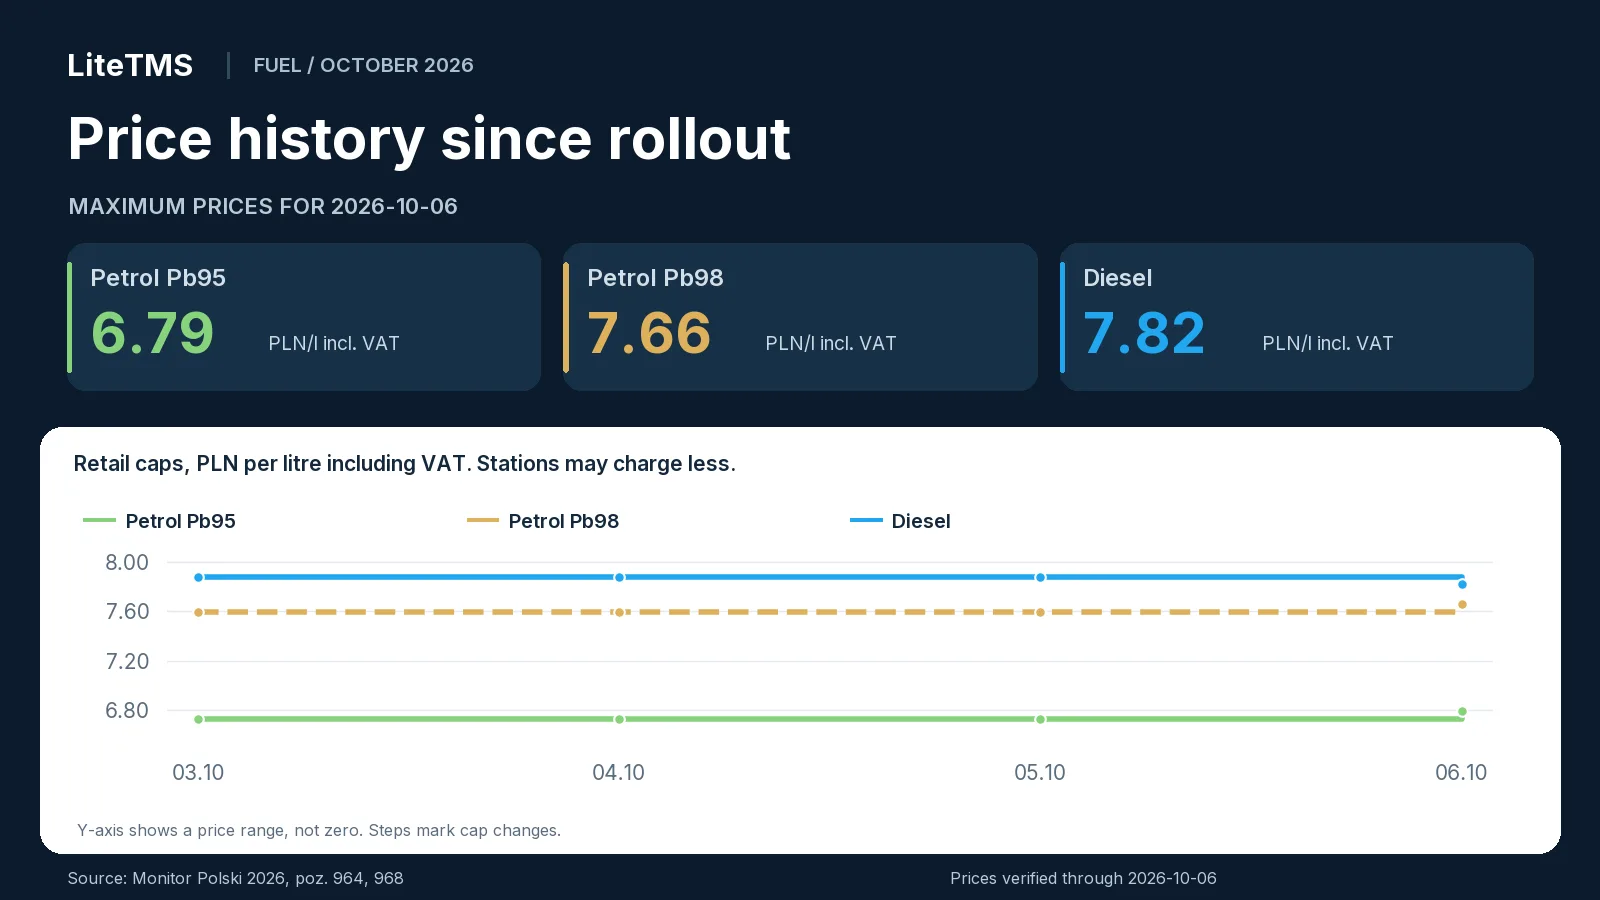
Voici les plafonds en vigueur pour chaque jour du 3 au 6 octobre. Ils sont restés identiques durant les trois premiers jours, le premier ajustement prenant effet le mardi.
| Date d'entrée en vigueur | Pb95, PLN/l TTC | Pb98, PLN/l TTC | Gazole, PLN/l TTC | Source |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Les plafonds applicables les 3, 4 et 5 octobre ont été publiés le 2 octobre, et ceux du 6 octobre le 5 octobre. Les deux avis indiquent les prix hors taxes et toutes taxes comprises : PDF officiel, texte 964 et PDF officiel, texte 968.
Les changements intervenus le 6 octobre
Le 6 octobre, le plafond de la Pb95 a augmenté de 0.06 PLN/l et celui de la Pb98 de 0.07 PLN/l par rapport à la veille. Le plafond du gazole a quant à lui diminué de 0.06 PLN/l.
L'achat de 600 litres de gazole au prix plafond revenait à 4,728 PLN TTC le 5 octobre et à 4,692 PLN le lendemain. Cela représente 36 PLN d'économie sur un plein. Pour un volume de 10,000 litres, l'écart atteint 600 PLN.
Octobre marque la troisième phase du dispositif CPN en 2026
Il s'agit de la troisième phase du programme CPN en 2026. Au printemps, la TVA à 8% s'appliquait du 31 mars au 30 juin, tandis que les accises réduites étaient en vigueur du 30 mars au 15 juin. Le taux réduit de TVA a de nouveau été instauré du 17 au 31 août. Le train de mesures d'octobre abaisse une nouvelle fois ces deux taxes. Récapitulatif du ministère des Finances et de la KAS du 2 octobre.
TVA, accises et carburants concernés
Du 3 octobre au 31 décembre 2026, la TVA sur les carburants visés par le dispositif est fixée à 8% au lieu de 23%. Cet abaissement concerne les essences et gazoles énumérés dans le règlement, les mélanges admissibles contenant des biocomposants, ainsi que les biocomposants utilisés purs comme carburant sous réserve qu'ils répondent aux exigences de qualité. Règlement sur la TVA, Dz.U. 2026 texte 1288, § 1.
Le taux réduit d'accise s'élève à 1,239 PLN pour 1,000 litres d'essence et à 880 PLN pour 1,000 litres de gazole et de biocomposants désignés, sur cette même période. Règlement sur les accises, Dz.U. 2026 texte 1289, § 1.
D'après le ministère des Finances, la baisse de l'accise représente à elle seule 0.29 PLN/l pour l'essence et 0.28 PLN/l pour le gazole. Le ministère estime que ce dispositif réduira au total les prix à la pompe d'environ 1.20 à 1.30 PLN/l. Communiqué du ministère des Finances / KAS du 2 octobre.
Les plafonds tarifaires concernent l'essence Pb95, l'essence Pb98 et le gazole. Le GPL n'est pas concerné par ces plafonds ni par la baisse de TVA mentionnée ici. Les produits commercialisés sous une appellation premium relèvent des règles applicables à leur catégorie de carburant ; un nom de marque ne crée pas de catégorie tarifaire distincte. Périmètre des carburants dans le texte 968, Règlement sur la TVA.
Fonctionnement du plafonnement, y compris les week-ends
Le plafond est établi à partir des prix de gros moyens de cinq acteurs majeurs du marché. Le calcul intègre les droits d'accise, la taxe sur les carburants, la TVA et 0,30 PLN/l au titre des coûts d'exploitation des stations-service. Un nouveau plafond entre en vigueur dès le lendemain de sa publication. Un avis publié avant un week-end s'applique au week-end ainsi qu'au premier jour ouvré suivant. Explication du mécanisme dans le rapport de V10 du 3 octobre.
C'est précisément ce qui s'est produit début octobre : l'avis publié le vendredi 2 octobre a fixé les prix pour le samedi, le dimanche et le lundi. Les plafonds suivants sont entrés en vigueur le mardi 6 octobre.
Le plafond s'impose à l'ensemble des stations-service en Pologne, y compris celles situées sur le réseau autoroutier. Il permet au transporteur de vérifier si le prix affiché à la pompe respecte la limite autorisée. Le coût comptabilisé pour un transport reste le prix réel facturé. Règles du ministère de l'Énergie annoncées le 2 octobre.
Le lien entre la taxe sur les superprofits et le programme CPN
Le gouvernement finance ce dispositif d'allègement par une taxe sur les superprofits ciblant le secteur pétrolier. La loi publiée le 1er octobre vise les producteurs de carburants ainsi que les entreprises titulaires d'une licence de commerce de carburants avec l'étranger.
La période d'imposition s'étend du 1er mars 2026 au 31 mars 2027. Le taux s'élève à 60 % de l'assiette fiscale définie par la loi. Pour certaines entreprises désignées qui ne produisent pas de carburant, l'impôt dû est plafonné à 50 % du revenu ou du bénéfice concerné. Dz.U. 2026 position 1287, articles 4, 5, 7 et 8.
La majorité des dispositions prennent effet le 1er novembre. L'article 11, qui autorise la baisse des accises, est entré en vigueur plus tôt, le 2 octobre. Cela a permis d'appliquer des accises réduites dès le lendemain. Même texte de loi, articles 11 et 14.
Le président a promulgué la loi le 1er octobre tout en annonçant sa saisine du Tribunal constitutionnel pour contrôle de conformité. Registre officiel de la présidence, 1er octobre.
Un transporteur qui achète du carburant pour son parc n'est pas assujetti à cette taxe du seul fait de cet approvisionnement. L'obligation concerne uniquement les activités de la filière pétrolière précisées par la loi.
Ce qui change pour les transporteurs, les commissionnaires et les chargeurs
Un transporteur disposant de sa propre flotte constate l'effet directement au moment du plein. Des factures allégées améliorent la trésorerie. La rentabilité d'une liaison dépend aussi du prix hors taxes du carburant, de la consommation réelle, des remises obtenues et du prix convenu avec le donneur d'ordre. Pour un commissionnaire faisant appel à des sous-traitants, l'impact du programme CPN se répercute sur les tarifs de transport ou sur la surcharge carburant.
Voici les points à surveiller au quotidien :
- Transporteurs : intégrez les nouveaux tarifs de carburant lors de vos cotations. Pour vos dossiers clôturés, calculez les coûts sur la base des achats réels effectués durant l'exécution du transport.
- Commissionnaires : vérifiez l'indice de référence de la surcharge carburant stipulé au contrat. Il peut s'appuyer sur les prix à la pompe, les prix de gros, un indice mensuel ou une autre valeur convenue.
- Chargeurs : le carburant ne représente qu'un élément du coût de transport. Les salaires, les péages, l'amortissement du matériel et les kilomètres à vide continuent de peser dans le calcul.
- Stations et distributeurs : les barèmes et les facturations doivent intégrer les nouvelles taxes et les plafonds. Le plafond comprend 0,30 PLN/l au titre des frais d'exploitation de la station.
Sur les liaisons internationales, calculez les dépenses de carburant pays par pays selon les lieux d'approvisionnement. Les plafonds polonais s'appliquent exclusivement aux achats réalisés dans les stations situées en Pologne.
Prix des carburants avec et sans TVA
Le montant payé à la pompe correspond au prix TTC. Le prix hors taxes correspond à la valeur du carburant avant TVA. Les plafonds en vigueur au 6 octobre s'établissent comme suit :
| Carburant | Plafond officiel hors TVA, PLN/l | Plafond officiel avec TVA, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Gazole | 7.24 | 7.82 |
Source : avis officiel, M.P. 2026 position 968.
Une baisse de TVA peut faire diminuer la facture globale alors même que le prix net reste inchangé. À titre d'exemple, un litre de carburant à 7,00 PLN HT revient à 8,61 PLN TTC avec une TVA à 23 %, contre 7,56 PLN TTC avec une TVA à 8 %. Le décaissement baisse de 1,05 PLN/l alors que le prix hors taxes reste à 7,00 PLN. L'impact réel sur les charges de l'entreprise dépend de ses modalités de récupération de la TVA.
Prenons l'exemple d'un trajet de 1 000 km avec une consommation de 30 l/100 km : le véhicule consomme 300 litres de gazole. Au prix plafond sans remise, ce plein revenait, le 6 octobre, à 2 346 PLN TTC ou 2 172 PLN HT, soit un coût brut de 2,346 PLN/km. La veille, pour une distance et une consommation identiques, la facture s'élevait à 2 364 PLN TTC ou 2 190 PLN HT, soit 18 PLN de plus.
Comparez vos factures réelles sur une base homogène : soit en montant hors taxes, soit en montant toutes taxes comprises. Appliquez la surcharge carburant en respectant la formule fixée dans vos contrats.
Durée du dispositif et évolution des prix
Le ministère de l'Énergie justifie ce retour par la hausse des prix et l'instabilité des marchés, notamment en raison des événements au Moyen-Orient et autour du détroit d'Ormuz. Communiqué du ministère du 2 octobre.
Cette édition doit rester en vigueur jusqu'au 31 décembre 2026. Durant cette période, les prix plafonds peuvent évoluer à la hausse ou à la baisse selon les avis publiés. La première modification est intervenue le 6 octobre, avec une hausse des plafonds pour l'essence et une baisse pour le gazole. Suivre l'évolution de ces barèmes permet d'ajuster au plus juste les budgets carburant de votre flotte.
Contenu des points quotidiens
Les points quotidiens détailleront les plafonds du jour, la variation par rapport à la veille et un bref récapitulatif des prix récents. Chaque tableau daté comportera les sources officielles ainsi qu'un graphique débutant le 3 octobre. Ces actualisations seront publiées dans les archives du blog.
Sources et date de vérification
Ces données ont été vérifiées le matin du 6 octobre 2026. Les prix sont issus du Monitor Polski, les taux de taxation des règlements publiés, et les modalités du dispositif des annonces et rapports officiels d'octobre. Les liens vers les sources figurent en regard des informations concernées.
Questions fréquentes
- Quels sont les prix maximaux du carburant en Pologne le 6 octobre 2026 ?
- L'essence sans plomb 95 (Pb95) est plafonnée à 6,79 PLN/l, la Pb98 à 7,66 PLN/l et le gazole à 7,82 PLN/l, TVA comprise. L'avis M.P. 2026 position 968 fixe ces barèmes journaliers ; le prix appliqué en station peut être inférieur.
- Quels étaient les plafonds les 3, 4 et 5 octobre 2026 ?
- Pour chacune de ces journées, les plafonds TTC s'élevaient à 6,73 PLN/l pour la Pb95, 7,59 PLN/l pour la Pb98 et 7,88 PLN/l pour le gazole. Ces trois dates étaient régies par l'avis M.P. 2026 position 964.
- Quand prend fin le dispositif CPN d'octobre ?
- Il est en vigueur du 3 octobre au 31 décembre 2026, conformément au communiqué du ministère de l'Énergie. Les prix maximaux sont fixés par avis successifs tout au long de cette période.
- Le dispositif CPN s'applique-t-il au GPL ?
- Le GPL est exclu de ce plafonnement des prix ainsi que de la baisse de TVA mentionnée ici. Le dispositif concerne uniquement les carburants énumérés dans l'avis 968 et le règlement sur la TVA.
- Une entreprise de transport doit-elle payer la taxe sur les superprofits ?
- L'achat de carburant pour les véhicules n'entraîne aucune obligation de ce type. Cette taxe vise les producteurs de carburant et les négociants titulaires d'une licence de commerce de carburant avec l'étranger, conformément à l'article 5 du Dz.U. 2026 position 1287.
- La baisse de la TVA permet-elle à une entreprise d'économiser l'intégralité de la baisse du prix TTC ?
- La réduction de la TVA diminue le montant TTC payé à la pompe, même si le prix hors taxes reste identique. L'impact réel sur les coûts d'exploitation dépend du régime de récupération de la TVA de l'entreprise ; il convient donc de comparer les prix d'achat réels sur une même base, hors taxes ou TTC.
Restons en contact
Faites place aux lectures utiles.
Sélectionnez LiteTMS comme source préférée pour retrouver davantage de nos articles sur Google.
Choisir LiteTMS sur GoogleConfirmez votre choix sur Google · S'ouvre dans un nouvel onglet