
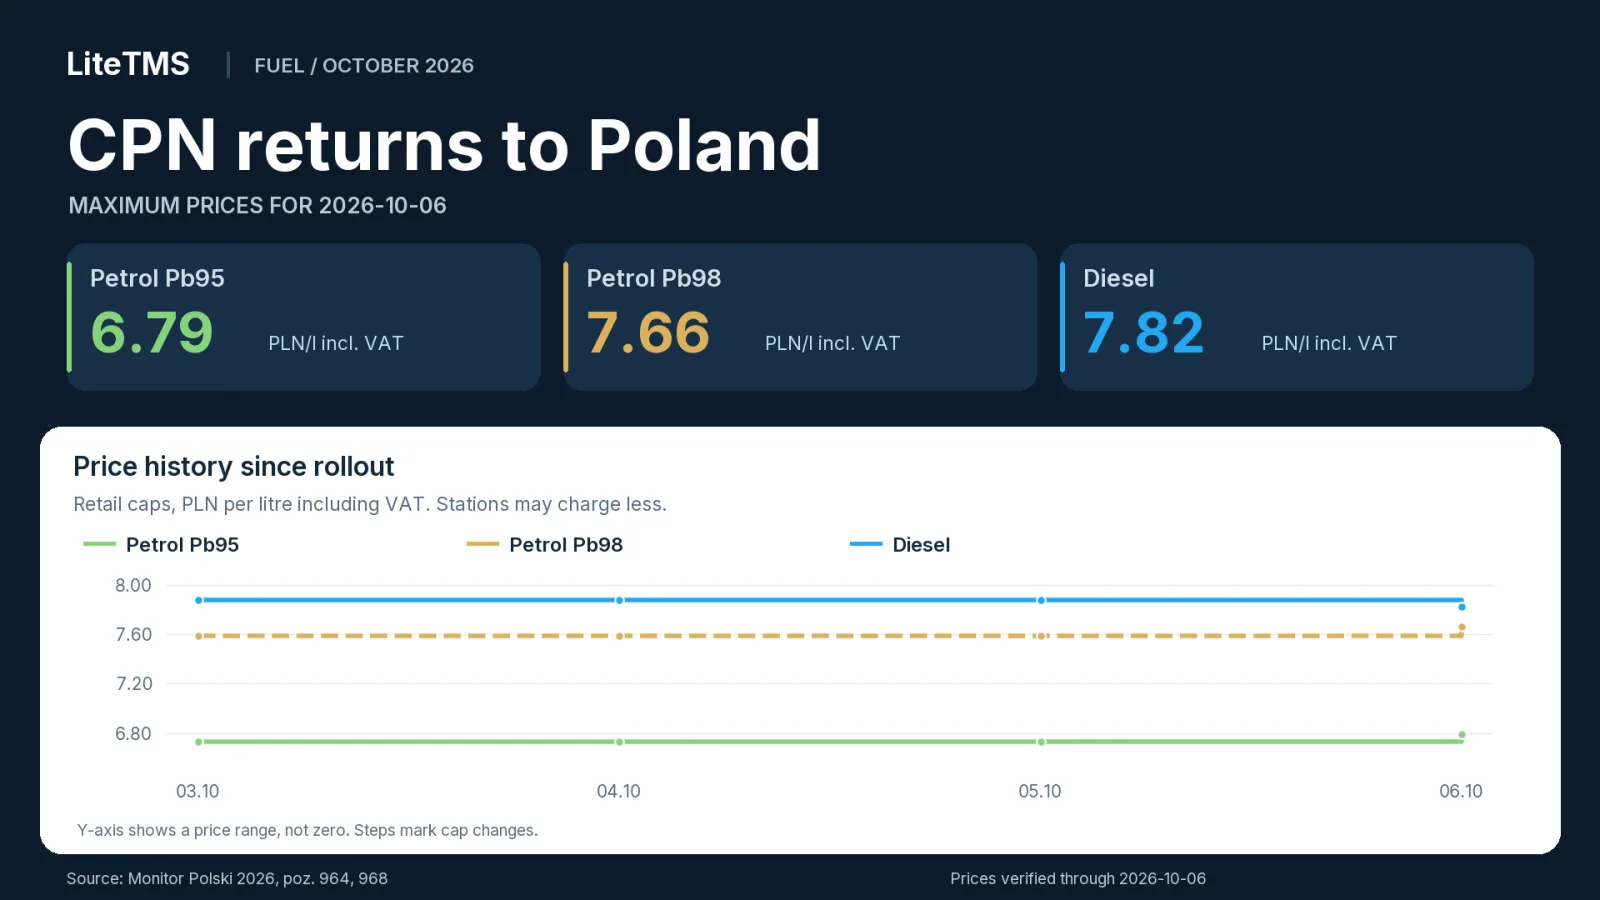
Atualização, 20 de novembro de 2026. De sábado, 21 de novembro, a segunda-feira, 23 de novembro, os valores máximos com IVA incluído serão de 5,90 PLN/l para a gasolina Pb95, 6,55 PLN/l para a Pb98 e 7,39 PLN/l para o gasóleo. A publicação mais recente compara estes limites com os de sexta-feira. Limites para 21 a 23 de novembro, limites anteriores para 20 de novembro.
O programa polaco CPN, abreviatura de "Ceny Paliwa Niżej" (Preços de Combustível Mais Baixos), regressou a 3 de outubro de 2026 e deverá vigorar até ao final do ano. A medida reduz o IVA e o imposto sobre produtos petrolíferos, voltando a impor preços máximos para a gasolina e o gasóleo. Para os transportadores, o impacto reflete-se de imediato nos custos de abastecimento e nas cotações de rotas calculadas com base no gasóleo. Comunicado do Ministério da Energia, 2 de outubro.
Dados verificados na manhã de 6 de outubro de 2026, hora local na Polónia: os preços máximos são de 6,79 PLN/l para a gasolina Pb95, 7,66 PLN/l para a Pb98 e 7,82 PLN/l para o gasóleo, com IVA incluído. Os postos de abastecimento podem cobrar valores inferiores. Os limites foram definidos pelo Monitor Polski 2026, item 968.
Preços máximos diários de combustível desde 3 de outubro
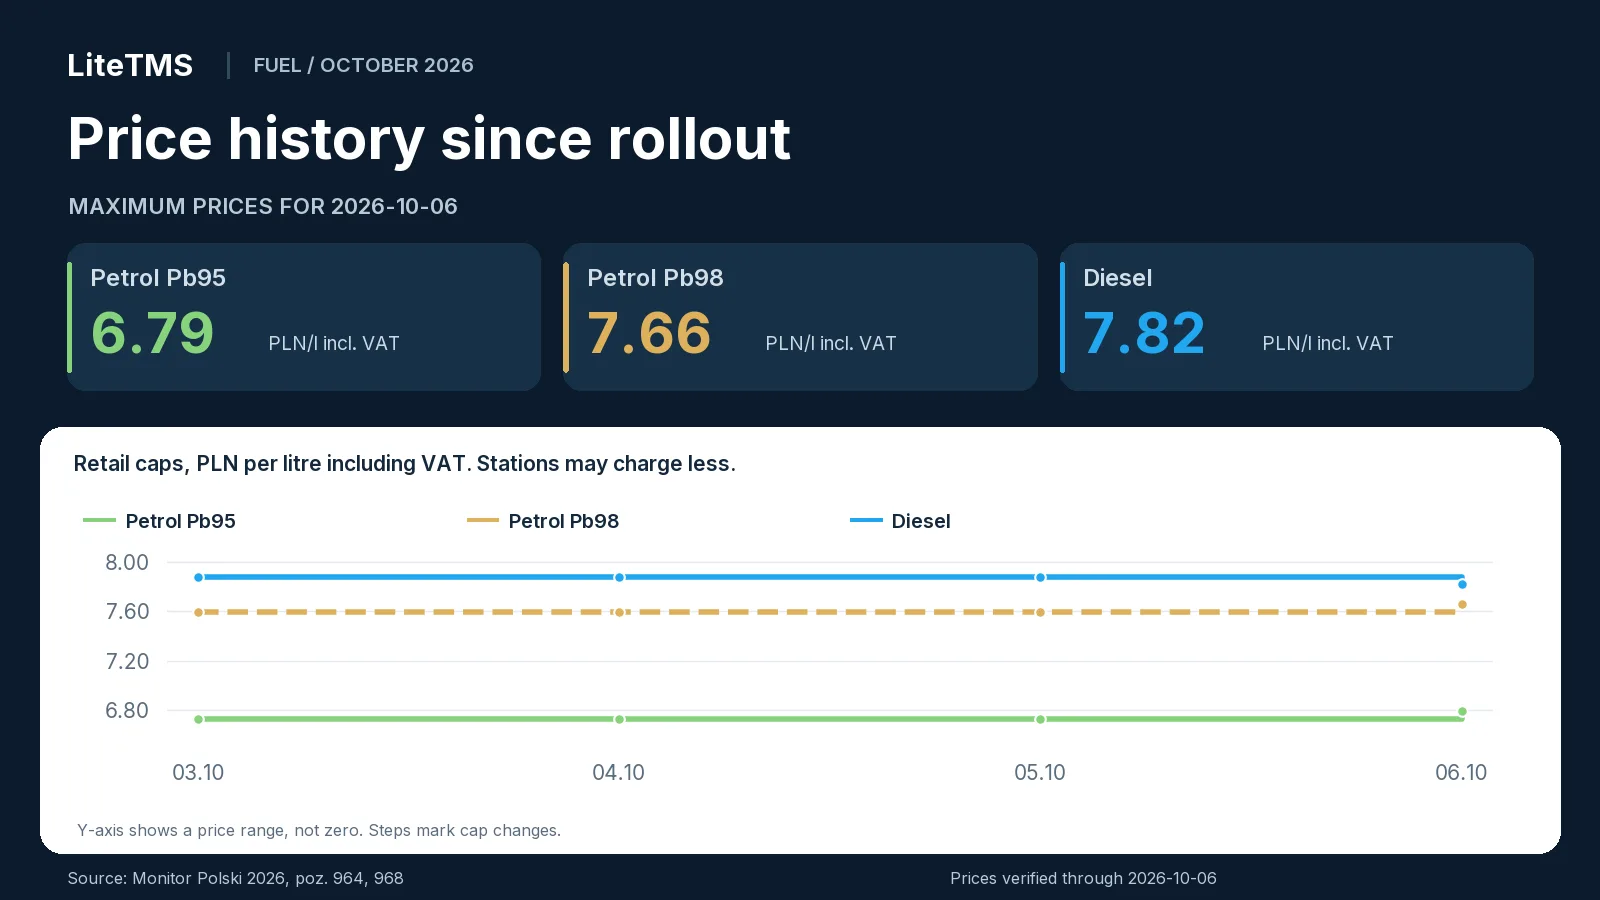
Apresentam-se de seguida os limites fixados para cada dia entre 3 e 6 de outubro. Mantiveram-se inalterados nos três primeiros dias, registando-se a primeira atualização na terça-feira.
| Data de vigência | Pb95, PLN/l com IVA | Pb98, PLN/l com IVA | Gasóleo, PLN/l com IVA | Fonte |
|---|---|---|---|---|
| 2026-10-03 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6,73 | 7,59 | 7,88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6,79 | 7,66 | 7,82 | M.P. 2026 poz. 968 |
Os preços máximos para os dias 3, 4 e 5 de outubro foram publicados a 2 de outubro, e os do dia 6 de outubro a 5 de outubro. Ambos os despachos apresentam os preços com e sem IVA: PDF original, item 964 e PDF original, item 968.
O que mudou a 6 de outubro
A 6 de outubro, o teto da Pb95 subiu 0.06 PLN/l e o da Pb98 aumentou 0.07 PLN/l face ao dia anterior. O teto do gasóleo desceu 0.06 PLN/l.
Abastecer 600 litros de gasóleo ao preço máximo custaria 4,728 PLN com IVA a 5 de outubro e 4,692 PLN no dia seguinte. São menos 36 PLN num único abastecimento. Para uma compra de 10,000 litros, a diferença atinge os 600 PLN.
Outubro marca a terceira ronda do programa CPN em 2026
Esta é a terceira ronda do programa CPN em 2026. Na primavera, vigorou uma taxa de IVA de 8% entre 31 de março e 30 de junho, ao passo que o imposto especial sobre o consumo reduzido vigorou de 30 de março a 15 de junho. A taxa reduzida de IVA regressou entre 17 e 31 de agosto. O pacote de outubro baixa novamente ambos os tributos. Balanço do Ministério das Finanças e da KAS, 2 de outubro.
IVA, imposto especial sobre o consumo e combustíveis abrangidos
De 3 de outubro a 31 de dezembro de 2026, o IVA sobre o combustível abrangido pelo pacote é de 8% em vez de 23%. A redução abrange a gasolina e o gasóleo enumerados no regulamento, misturas qualificadas com biocomponentes e biocomponentes utilizados como combustível individual, desde que respeitem as normas de qualidade. Regulamento do IVA, Dz.U. 2026 posição 1288, § 1.
O imposto especial sobre o consumo reduzido fixa-se em 1,239 PLN por 1,000 litros de gasolina e 880 PLN por 1,000 litros de gasóleo e dos biocomponentes especificados, durante o mesmo período. Regulamento do imposto especial sobre o consumo, Dz.U. 2026 posição 1289, § 1.
Segundo o Ministério das Finanças, a redução do imposto especial sobre o consumo representa, só por si, uma diminuição de 0.29 PLN/l na gasolina e de 0.28 PLN/l no gasóleo. O ministério calcula que a totalidade das medidas represente uma redução entre 1.20 e 1.30 PLN/l no preço final pago na bomba. Comunicado do Ministério das Finanças / KAS, 2 de outubro.
Os limites máximos de preço abrangem a gasolina Pb95, a gasolina Pb98 e o gasóleo. O GPL fica fora destes limites e da redução do IVA aqui descrita. Os produtos comercializados como premium seguem as regras da sua classificação de combustível; o nome de uma marca não cria uma categoria de preços separada. Âmbito dos combustíveis no item 968, Regulamento do IVA.
Como funciona o limite máximo, incluindo aos fins de semana
O limite máximo baseia-se nos preços médios grossistas de cinco operadores líderes de mercado. O cálculo inclui o imposto especial sobre o consumo, a taxa sobre combustíveis, o IVA e 0.30 PLN/l para os custos operacionais dos postos de abastecimento. Um novo limite aplica-se a partir do dia seguinte à sua publicação. Um aviso publicado antes de um fim de semana abrange o fim de semana e o dia útil seguinte. Mecanismo explicado na reportagem do V10 de 3 de outubro.
Foi isso que aconteceu no início de outubro: o aviso de sexta-feira, 2 de outubro, fixou os preços para sábado, domingo e segunda-feira. Os limites seguintes entraram em vigor na terça-feira, 6 de outubro.
O limite aplica-se a todos os postos de abastecimento na Polónia, incluindo os das autoestradas. Permite a um transportador verificar se o preço na bomba está dentro do valor autorizado. O custo registado para um serviço de transporte é o preço real pago na fatura. Regras do Ministério da Energia anunciadas a 2 de outubro.
Como o imposto extraordinário se relaciona com o programa CPN
O governo associa o financiamento deste alívio a um imposto extraordinário sobre as empresas do setor dos combustíveis. A lei publicada a 1 de outubro abrange os produtores de combustível e as empresas licenciadas para o comércio externo de combustíveis.
O seu período de tributação decorre de 1 de março de 2026 a 31 de março de 2027. A taxa é de 60% da base tributável definida na lei. Para empresas especificadas que não produzem combustível, o imposto a pagar está limitado a 50% do rendimento ou lucro relevante. Dz.U. 2026 item 1287, artigos 4, 5, 7 e 8.
A maioria das disposições entra em vigor a 1 de novembro. O artigo 11, que permite a redução do imposto especial sobre o consumo, entrou em vigor mais cedo, a 2 de outubro. Isto permitiu a aplicação de um imposto especial mais baixo logo a partir do dia seguinte. A mesma lei, artigos 11 e 14.
O Presidente promulgou a lei a 1 de outubro e anunciou que a mesma seria enviada para fiscalização junto do Tribunal Constitucional. Registo oficial da Presidência, 1 de outubro.
Um transportador que compra combustível para as suas viaturas não fica sujeito a este imposto por essa compra. A obrigação aplica-se às atividades do setor dos combustíveis especificadas na lei.
O que muda para transportadores, transitários e clientes de transporte
Um transportador com frota própria sente a alteração diretamente na bomba. Faturas mais baixas podem aliviar o fluxo de caixa. A margem numa rota também depende do preço líquido do combustível, do consumo, dos descontos e da tarifa acordada com o cliente. Para um transitário que recorre a subcontratados, o efeito do CPN reflete-se através dos preços de transporte ou das sobretaxas de combustível.
Eis o que deve verificar no trabalho diário:
- Transportadores: utilize os novos preços do combustível ao cotar rotas. Calcule os custos dos serviços concluídos com base nas compras reais efetuadas durante o período em que decorreram.
- Transitários: verifique a referência da sobretaxa de combustível no contrato. Esta pode basear-se em preços de venda ao público, preços grossistas, num índice mensal ou noutra métrica acordada.
- Clientes de transporte: o combustível é apenas uma parte do preço do transporte. Salários, portagens, financiamento de veículos e quilómetros em vazio continuam a fazer parte do cálculo.
- Postos e fornecedores: as tabelas de preços e os acertos de contas devem refletir os novos impostos e limites máximos. O limite inclui 0.30 PLN/l para os custos operacionais dos postos de abastecimento.
Em rotas internacionais, calcule os custos de combustível separadamente para cada país de abastecimento. Os limites polacos aplicam-se apenas a compras em postos na Polónia.
Preços dos combustíveis com e sem IVA
O preço bruto é o valor pago na bomba. O preço líquido é o valor do combustível antes do IVA. Os limites máximos para 6 de outubro são:
| Combustível | Limite oficial sem IVA, PLN/l | Limite oficial com IVA, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Gasóleo | 7.24 | 7.82 |
Fonte: aviso original, M.P. 2026 item 968.
Um IVA mais baixo pode reduzir o valor a pagar mesmo quando o preço líquido do combustível permanece inalterado. Por exemplo, um combustível com o preço de 7.00 PLN/l antes do IVA custa 8.61 PLN/l com 23% de IVA e 7.56 PLN/l com 8% de IVA. O pagamento diminui 1.05 PLN/l, enquanto o preço líquido continua a ser 7.00. O impacto nos custos da empresa depende da forma como esta deduz e contabiliza o IVA.
Considere uma rota de 1,000 km com consumo de 30 l/100 km: são necessários 300 litros de gasóleo. Comprar esse combustível ao preço máximo, sem descontos, custaria 2,346 PLN com IVA incluído ou 2,172 PLN antes do IVA a 6 de outubro. O custo bruto é de 2.346 PLN/km. Para a mesma rota e consumo no dia anterior, o custo seria de 2,364 PLN brutos ou 2,190 PLN líquidos, mais 18 PLN.
Compare os preços reais de faturação na mesma base: líquidos ou brutos. Calcule as sobretaxas de combustível com base na referência acordada em contrato.
Duração do pacote e evolução dos preços
O Ministério da Energia justifica este regresso com os preços elevados e a instabilidade do mercado, incluindo os acontecimentos no Médio Oriente e no Estreito de Ormuz. Comunicado do Ministério, 2 de outubro.
A presente edição está prevista vigorar até 31 de dezembro de 2026. Durante esse período, os limites máximos podem subir ou descer através de novos avisos. A primeira alteração ocorreu a 6 de outubro, data em que os tetos da gasolina subiram e o do gasóleo desceu. Acompanhar os limites máximos mais recentes ajuda a manter os orçamentos da frota atualizados.
O que incluirão os acompanhamentos diários
Os acompanhamentos diários apresentarão os tetos máximos do dia, a variação face ao dia anterior e um breve resumo dos preços recentes. Cada tabela datada incluirá fontes e um gráfico a partir de 3 de outubro. As atualizações serão publicadas no arquivo do blog.
Fontes e data de verificação
Os dados foram verificados na manhã de 6 de outubro de 2026. Os preços provêm do Monitor Polski, as taxas fiscais dos regulamentos publicados e os detalhes do programa dos comunicados e notícias de outubro. As hiperligações para as fontes surgem junto da informação correspondente.
Perguntas frequentes
- Quais são os preços máximos dos combustíveis na Polónia a 6 de outubro de 2026?
- A gasolina Pb95 tem um teto de 6.79 PLN/l, a Pb98 de 7.66 PLN/l e o gasóleo de 7.82 PLN/l, com IVA incluído. O M.P. 2026 item 968 fixa esses limites diários; o preço real num posto de abastecimento pode ser inferior.
- Quais foram os tetos nos dias 3, 4 e 5 de outubro de 2026?
- Em cada um desses dias, os tetos com IVA incluído foram de 6.73 PLN/l para a Pb95, 7.59 PLN/l para a Pb98 e 7.88 PLN/l para o gasóleo. Os três dias foram abrangidos pelo M.P. 2026 item 964.
- Quando termina o pacote CPN de outubro?
- Vigora de 3 de outubro a 31 de dezembro de 2026, de acordo com o comunicado do Ministério da Energia. Os preços máximos são fixados em avisos sucessivos durante esse período.
- O pacote CPN abrange o GPL?
- O GPL não está abrangido por estes tetos de preços nem pela redução do IVA aqui descrita. O pacote cobre os combustíveis listados no aviso 968 e no regulamento do IVA.
- Uma empresa de transportes tem de pagar o imposto sobre lucros extraordinários?
- A compra de combustível para veículos não gera essa obrigação. O imposto incide sobre os produtores de combustível e as empresas que operam sob uma licença de comércio externo de combustíveis, conforme especificado no artigo 5 de Dz.U. 2026 item 1287.
- Um IVA mais baixo permite a uma empresa poupar a totalidade da descida do preço bruto?
- Um IVA mais baixo reduz o pagamento bruto, mesmo que o preço líquido se mantenha inalterado. O efeito nos custos da empresa depende da forma como a empresa contabiliza e deduz o IVA, pelo que deve comparar os preços reais de compra na mesma base: líquidos ou brutos.
Fique a par
Dê espaço a melhores leituras.
Escolha a LiteTMS como fonte preferencial para encontrar mais artigos nossos no Google.
Escolher a LiteTMS no GoogleConfirme a sua escolha no Google · Abre num novo separador