
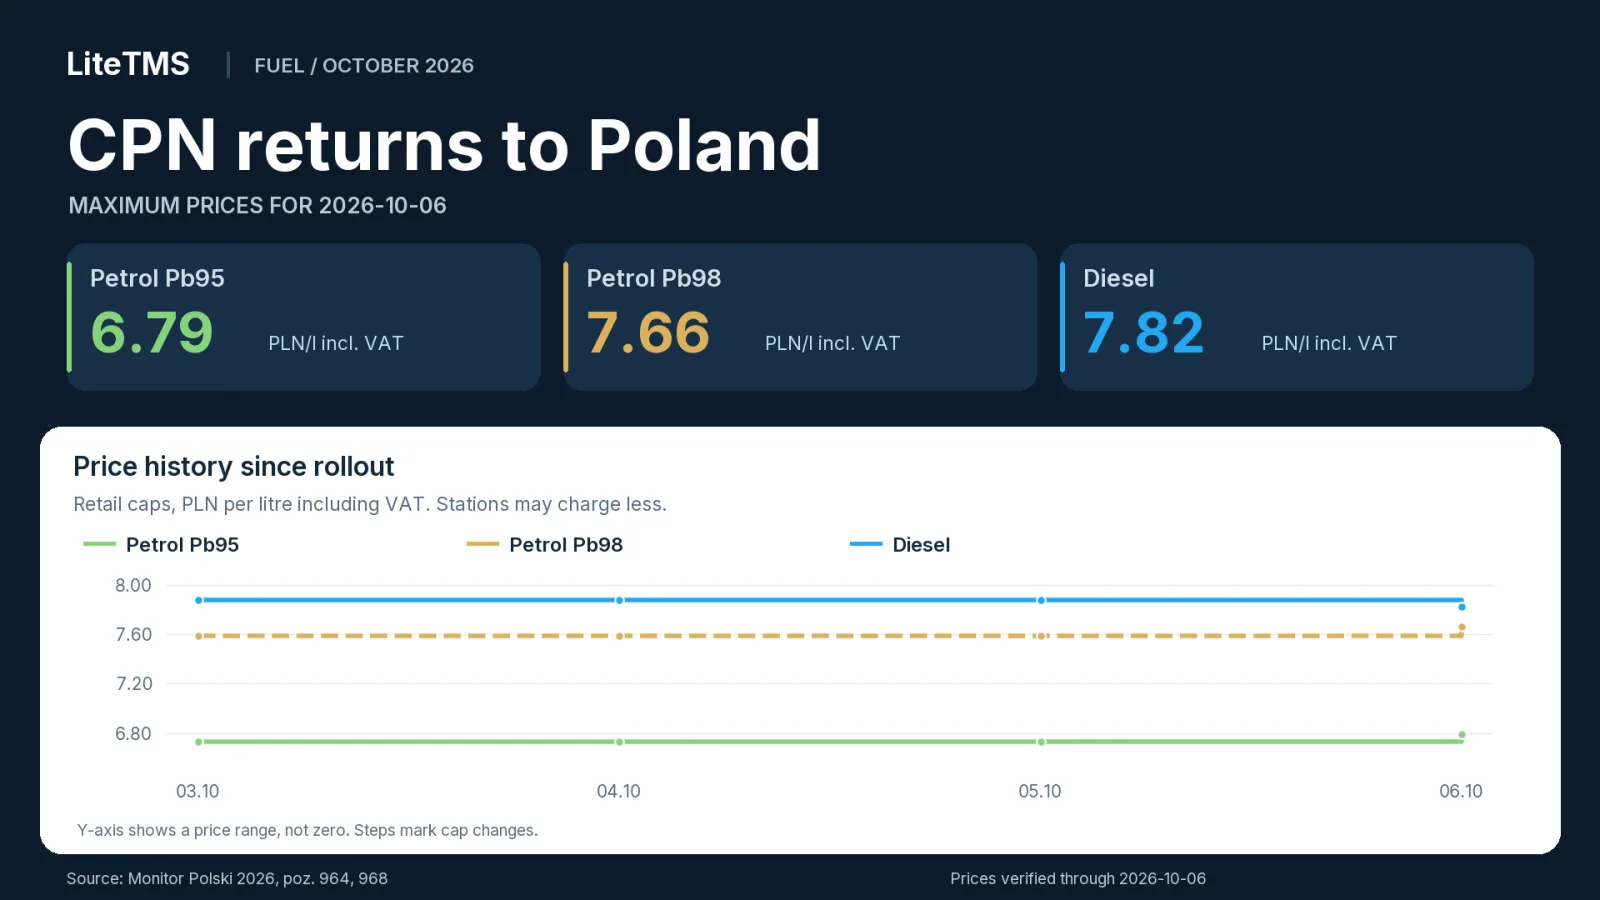
Aktualizace, 20. listopadu 2026. Od soboty 21. listopadu do pondělí 23. listopadu budou cenové stropy včetně DPH činit 5.90 PLN/l u benzinu Pb95, 6.55 PLN/l u Pb98 a 7.39 PLN/l u motorové nafty. V nejnovějším článku tyto stropy srovnáváme s pátečními hodnotami. Stropy na 21. až 23. listopadu, předchozí stropy na 20. listopadu.
Polský vládní balíček CPN, zkratka pro „Ceny Paliwa Niżej“, se vrátil 3. října 2026 a má platit do konce roku. Snižuje DPH a spotřební daň z pohonných hmot a znovu zavádí maximální ceny benzinu a nafty. Pro dopravce to znamená okamžitou změnu ve výdajích za tankování i v nákladech na pohonné hmoty při kalkulaci cen přeprav. Oznámení Ministerstva energetiky z 2. října.
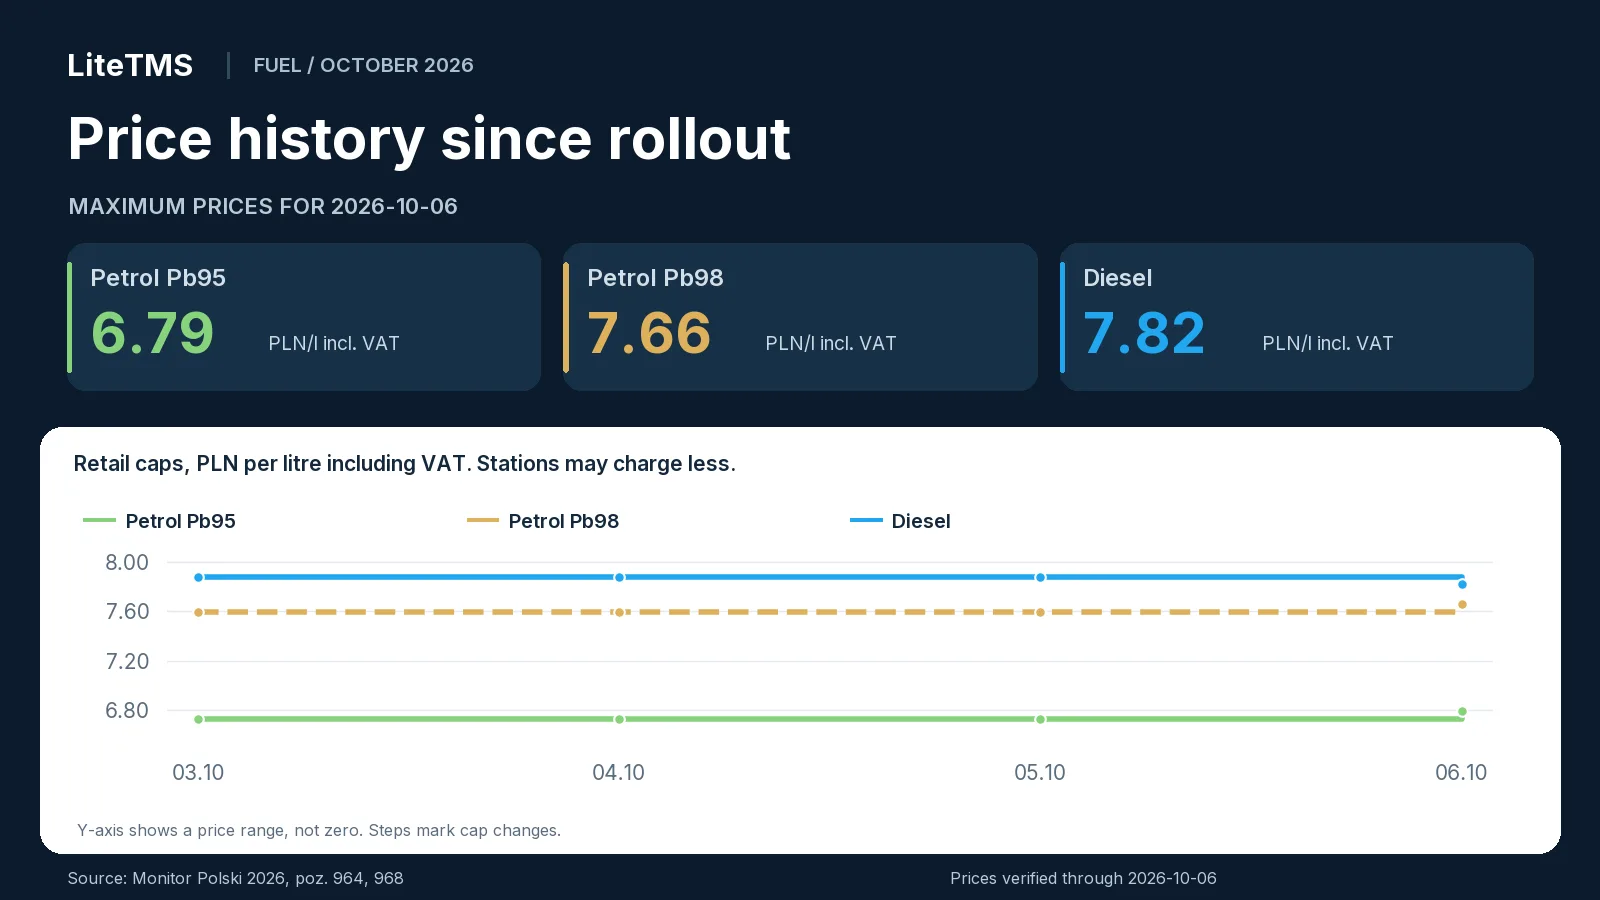
Ověřeno ráno 6. října 2026 polského času: maximální ceny včetně DPH jsou 6.79 PLN/l u benzinu Pb95, 7.66 PLN/l u benzinu Pb98 a 7.82 PLN/l u nafty. Čerpací stanice mohou prodávat levněji. Cenové stropy stanovuje Monitor Polski 2026, položka 968.
Denní maximální ceny paliv od 3. října
Zde jsou cenové stropy pro jednotlivé dny od 3. do 6. října. První tři dny zůstaly beze změny, k první úpravě došlo v úterý.
| Effective date | Pb95, PLN/l incl. VAT | Pb98, PLN/l incl. VAT | Diesel, PLN/l incl. VAT | Source |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Stropy pro 3., 4. a 5. říjen vyšly 2. října a pro 6. říjen byly zveřejněny 5. října. Obě vyhlášky uvádějí ceny s DPH i bez DPH: původní PDF, položka 964 a původní PDF, položka 968.
Co se změnilo 6. října
Dne 6. října vzrostl cenový strop pro Pb95 o 0.06 PLN/l a pro Pb98 o 0.07 PLN/l ve srovnání s předchozím dnem. Cenový strop pro motorovou naftu klesl o 0.06 PLN/l.
Nákup 600 litrů nafty za maximální cenu by 5. října stál 4,728 PLN včetně DPH a následující den 4,692 PLN. To je o 36 PLN méně na jedno natankování. Při nákupu 10,000 litrů činí rozdíl 600 PLN.
Říjen je třetím kolem CPN v roce 2026
Jde o třetí kolo CPN v roce 2026. Na jaře platila sazba DPH 8 % od 31. března do 30. června, zatímco snížená spotřební daň platila od 30. března do 15. června. Snížená DPH se vrátila od 17. do 31. srpna. Říjnový balíček obě daně snižuje znovu. Shrnutí Ministerstva financí a KAS, 2. října.
DPH, spotřební daň a dotčená paliva
Od 3. října do 31. prosince 2026 činí DPH u pohonných hmot zahrnutých do balíčku 8 % místo 23 %. Snížení se vztahuje na benzin a motorovou naftu uvedené ve vyhlášce, způsobilé směsi s biosložkami a biosložky používané jako samostatné palivo, pokud splňují požadavky na jakost. Vyhláška o DPH, Dz.U. 2026 položka 1288, § 1.
Snížená spotřební daň činí ve stejném období 1,239 PLN na 1,000 litrů benzinu a 880 PLN na 1,000 litrů motorové nafty a specifikovaných biosložek. Vyhláška o spotřební dani, Dz.U. 2026 položka 1289, § 1.
Podle Ministerstva financí představuje samotné snížení spotřební daně 0.29 PLN/l u benzinu a 0.28 PLN/l u nafty. Ministerstvo odhaduje, že balíček celkově sníží ceny na stojanech přibližně o 1.20 až 1.30 PLN/l. Oznámení Ministerstva financí / KAS, 2. října.
Cenové stropy se vztahují na benzin Pb95, benzin Pb98 a motorovou naftu. LPG těmto stropům ani zde popsanému snížení DPH nepodléhá. Produkty nabízené jako prémiové se řídí pravidly pro svou kategorii paliva; obchodní název nevytváří samostatnou cenovou kategorii. Rozsah paliv v položce 968, nařízení o DPH.
Jak cenový strop funguje, včetně víkendů
Cenový strop vychází z průměrných velkoobchodních cen pěti předních účastníků trhu. Výpočet zahrnuje spotřební daň, palivový poplatek, DPH a 0.30 PLN/l na provozní náklady čerpacích stanic. Nový strop platí ode dne následujícího po vyhlášení. Oznámení vydané před víkendem pokrývá víkend i následující pracovní den. Mechanismus vysvětlený ve zprávě serveru V10 z 3. října.
Přesně to se stalo na začátku října: páteční oznámení z 2. října stanovilo ceny pro sobotu, neděli a pondělí. Další stropy vstoupily v platnost v úterý 6. října.
Strop platí pro každou čerpací stanici v Polsku včetně dálničních lokalit. Dopravci umožňuje ověřit, zda cena na stojanu nepřekračuje povolenou částku. Nákladem zaúčtovaným na přepravní zakázku je skutečná cena uhrazená na faktuře. Pravidla ministerstva energetiky oznámená 2. října.
Jak daň z neočekávaných zisků souvisí s programem CPN
Vláda spojuje financování těchto úlev s daní z neočekávaných zisků (windfall tax) uvalenou na palivářské společnosti. Zákon zveřejněný 1. října se vztahuje na výrobce pohonných hmot a podniky s licencí pro zahraniční obchod s palivy.
Zdaňovací období trvá od 1. března 2026 do 31. března 2027. Sazba činí 60 % ze základu daně stanoveného zákonem. U určených podniků, které paliva nevyrábějí, je splatná daň omezena stropem 50 % z příslušného příjmu nebo zisku. Dz.U. 2026, položka 1287, články 4, 5, 7 a 8.
Většina ustanovení nabývá účinnosti 1. listopadu. Článek 11, který umožňuje snížení spotřební daně, vstoupil v platnost dříve, již 2. října. To umožnilo uplatnit nižší spotřební daň hned od následujícího dne. Týž zákon, články 11 a 14.
Prezident zákon podepsal 1. října a oznámil, že jej postoupí k přezkoumání Ústavnímu soudu. Oficiální záznam prezidenta, 1. října.
Dopravce, který nakupuje pohonné hmoty pro svá vozidla, se tímto nákupem nestává poplatníkem této daně. Povinnost se vztahuje pouze na činnosti v palivovém sektoru vymezené zákonem.
Co se mění pro dopravce, spediční firmy a zadavatele přeprav
Dopravce s vlastním vozovým parkem pocítí změnu přímo na stojanu čerpací stanice. Nižší účty mohou ulevit cash flow. Zisk z trasy závisí také na čisté ceně paliva bez DPH, spotřebě, slevách a sazbě dohodnuté se zákazníkem. U speditérů využívajících subdodavatele se vliv programu CPN promítá do cen přepravy nebo palivových příplatků.
Na co se v každodenní praxi zaměřit:
- Dopravci: při kalkulaci cen tras vycházejte z nových cen pohonných hmot. Náklady na dokončené zakázky počítejte podle skutečných nákupů v období, kdy se přepravy uskutečnily.
- Spediční firmy: zkontrolujte referenční základ pro palivový příplatek ve smlouvě. Může využívat maloobchodní ceny, velkoobchodní ceny, měsíční index nebo jiné dohodnuté měřítko.
- Zadavatelé přeprav: pohonné hmoty tvoří jen jednu složku ceny přepravy. Součástí kalkulace zůstávají mzdy, mýtné, financování vozidel i prázdné přejezdy.
- Čerpací stanice a dodavatelé: ceníky a vyúčtování musí zohledňovat nové daně i stropy. Cenový strop zahrnuje 0.30 PLN/l na provozní náklady stanice.
U mezinárodních tras počítejte náklady na pohonné hmoty odděleně pro každou zemi nákupu. Polské stropy platí výhradně pro čerpání na stanicích v Polsku.
Ceny pohonných hmot s DPH a bez DPH
Cena včetně DPH je částka placená přímo na stojanu. Čistá cena je hodnota paliva bez DPH. Stropy pro 6. října jsou:
| Palivo | Oficiální strop bez DPH, PLN/l | Oficiální strop včetně DPH, PLN/l |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Motorová nafta | 7.24 | 7.82 |
Zdroj: původní oznámení, M.P. 2026, položka 968.
Nižší DPH může snížit celkovou částku k úhradě i ve chvíli, kdy čistá cena paliva zůstává stejná. Například palivo s cenou 7.00 PLN/l bez DPH stojí s 23% DPH 8.61 PLN/l a s 8% DPH 7.56 PLN/l. Platba klesne o 1.05 PLN/l, zatímco čistá cena zůstává 7.00. Dopad na firemní náklady závisí na tom, jak podnik o DPH účtuje.
Vezměte si trasu dlouhou 1,000 km při spotřebě 30 l/100 km: spotřebuje 300 litrů motorové nafty. Nákup tohoto paliva za maximální cenu bez slev by 6. října stál 2,346 PLN včetně DPH nebo 2,172 PLN bez DPH. Hrubý náklad činí 2.346 PLN/km. Při stejné trase a spotřebě by v předchozí den náklady činily 2,364 PLN včetně DPH nebo 2,190 PLN bez DPH, tedy o 18 PLN více.
Porovnávejte skutečné fakturované ceny na stejném základě: bez DPH nebo včetně DPH. Palivové příplatky počítejte podle referenční hodnoty dohodnuté ve smlouvě.
Jak dlouho balíček platí a jak se mohou ceny měnit
Ministerstvo energetiky odůvodňuje návrat opatření vysokými cenami a nestabilitou trhu, včetně událostí na Blízkém východě a v oblasti Hormuzského průlivu. Oznámení ministerstva z 2. října.
Aktuální edice má trvat do 31. prosince 2026. Během tohoto období se cenové stropy mohou s novými oznámeními zvyšovat i snižovat. První změna přišla 6. října, kdy stropy pro benzín vzrostly a pro naftu klesly. Sledování nejnovějších cenových stropů pomáhá udržovat rozpočty vozového parku aktuální.
Co budou obsahovat denní přehledy
Denní přehledy přinesou stropy pro daný den, změnu oproti předchozímu dni a stručný souhrn nedávných cen. Každá datovaná tabulka bude obsahovat zdroje a graf od 3. října. Aktualizace se budou objevovat v archivu blogu.
Zdroje a datum ověření
Údaje byly ověřeny ráno 6. října 2026. Ceny pocházejí z věstníku Monitor Polski, daňové sazby ze zveřejněných předpisů a podrobnosti o programu z říjnových oznámení a zpráv. Odkazy na zdroje jsou uvedeny u příslušných informací.
Často kladené otázky
- Jaké jsou maximální ceny paliv v Polsku k 6. říjnu 2026?
- Cenový strop pro benzín Pb95 činí 6.79 PLN/l, pro Pb98 7.66 PLN/l a pro motorovou naftu 7.82 PLN/l včetně DPH. Tyto denní limity stanovuje M.P. 2026 položka 968; skutečná cena na čerpací stanici může být nižší.
- Jaké byly cenové stropy 3., 4. a 5. října 2026?
- V každém z těchto dnů činily stropy včetně DPH 6.73 PLN/l pro Pb95, 7.59 PLN/l pro Pb98 a 7.88 PLN/l pro motorovou naftu. Všechny tři dny pokrýval M.P. 2026 položka 964.
- Kdy říjnový balíček CPN končí?
- Program platí od 3. října do 31. prosince 2026, jak uvádí oznámení Ministerstva energetiky. Maximální ceny jsou v tomto období stanovovány navazujícími oznámeními.
- Vztahuje se balíček CPN i na LPG?
- LPG do těchto cenových stropů ani do zde popsaného snížení DPH nespadá. Balíček zahrnuje paliva uvedená v oznámení 968 a ve vyhlášce o DPH.
- Musí dopravní společnost platit daň z mimořádných zisků?
- Samotný nákup pohonných hmot pro vozidla tuto povinnost nezakládá. Daň se vztahuje na výrobce paliv a podniky obchodující na základě zahraniční licence k obchodování s palivy, jak uvádí článek 5 Dz.U. 2026 položka 1287.
- Ušetří podnikatel díky nižší DPH celý pokles ceny s DPH?
- Nižší DPH snižuje celkovou částku k úhradě s DPH, i když cena bez DPH zůstává stejná. Dopad na firemní náklady závisí na tom, jak podnik o DPH účtuje, proto porovnávejte skutečné nákupní ceny na stejném základě: bez DPH nebo včetně DPH.
Zůstaňte v kontaktu
Udělejte si místo na kvalitní čtení.
Zvolte LiteTMS jako preferovaný zdroj a objevujte na Googlu více našich článků.
Zvolit LiteTMS na GoogluPotvrďte svou volbu na Googlu · Otevře se na nové kartě