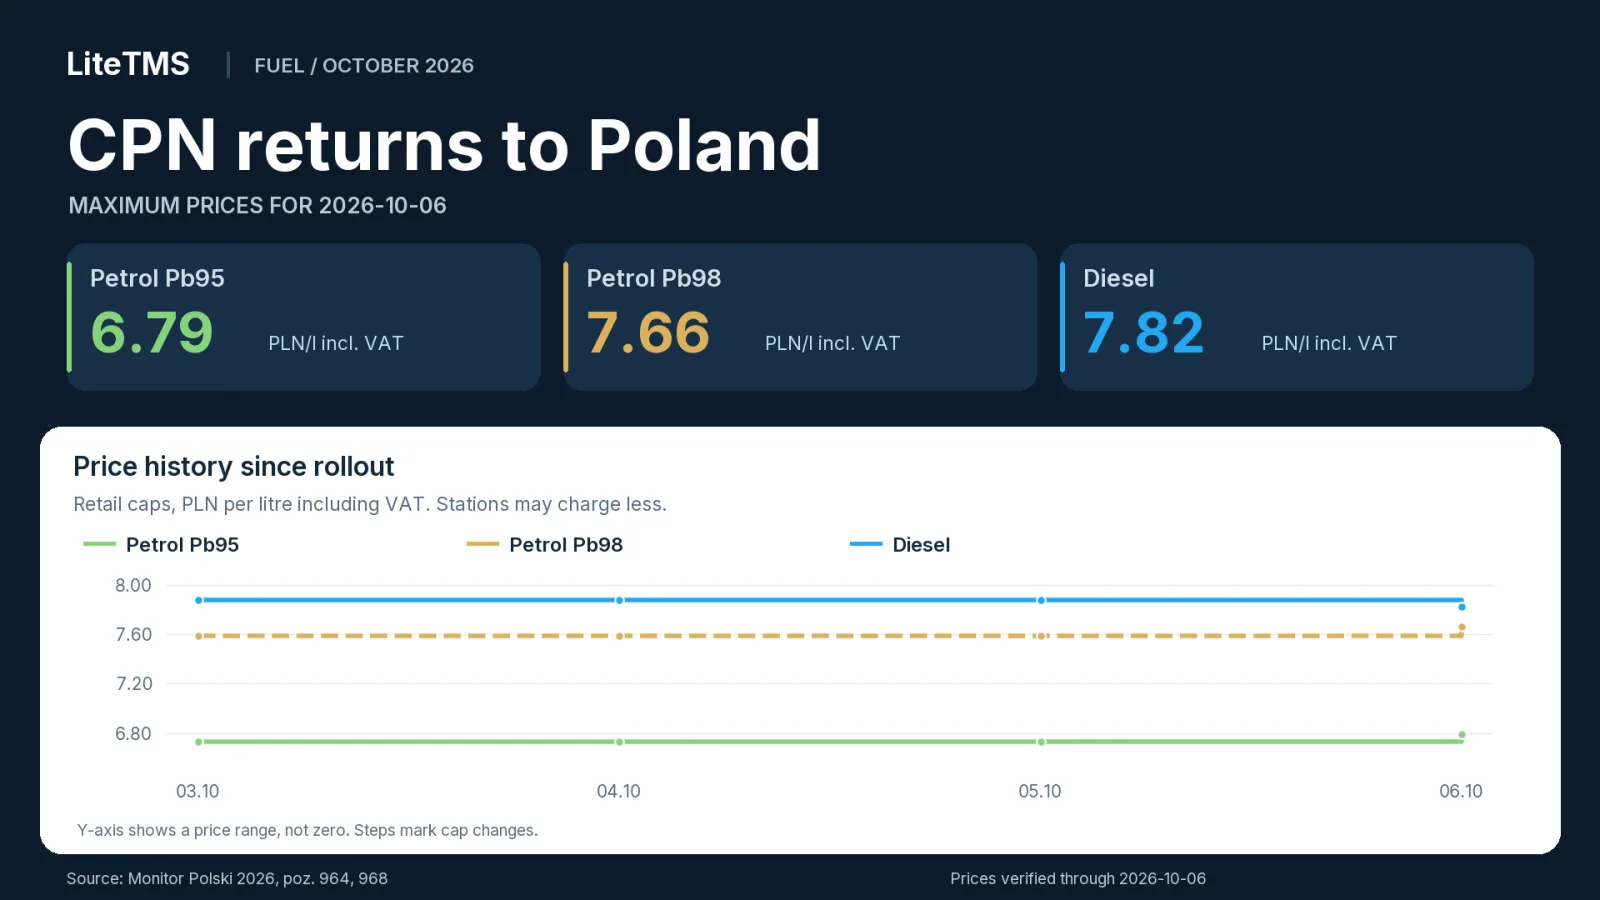
Польская программа CPN (сокращение от «Ceny Paliwa Niżej») возобновила действие 3 октября 2026 года и рассчитана до конца года. Она снижает НДС и акциз на топливо, а также возвращает предельные цены на бензин и дизельное топливо. Для перевозчиков прямое следствие - изменение счетов за заправку и топливных расходов, закладываемых в расчет ставок на перевозки. Сообщение Министерства энергетики от 2 октября.
По состоянию на утро 6 октября 2026 года по польскому времени: максимальные цены составляют 6.79 PLN/л за бензин Pb95, 7.66 PLN/л за бензин Pb98 и 7.82 PLN/л за дизельное топливо с учетом НДС. АЗС могут устанавливать более низкие цены. Предельные значения определены в Monitor Polski 2026, поз. 968.
Ежедневные предельные цены на топливо с 3 октября
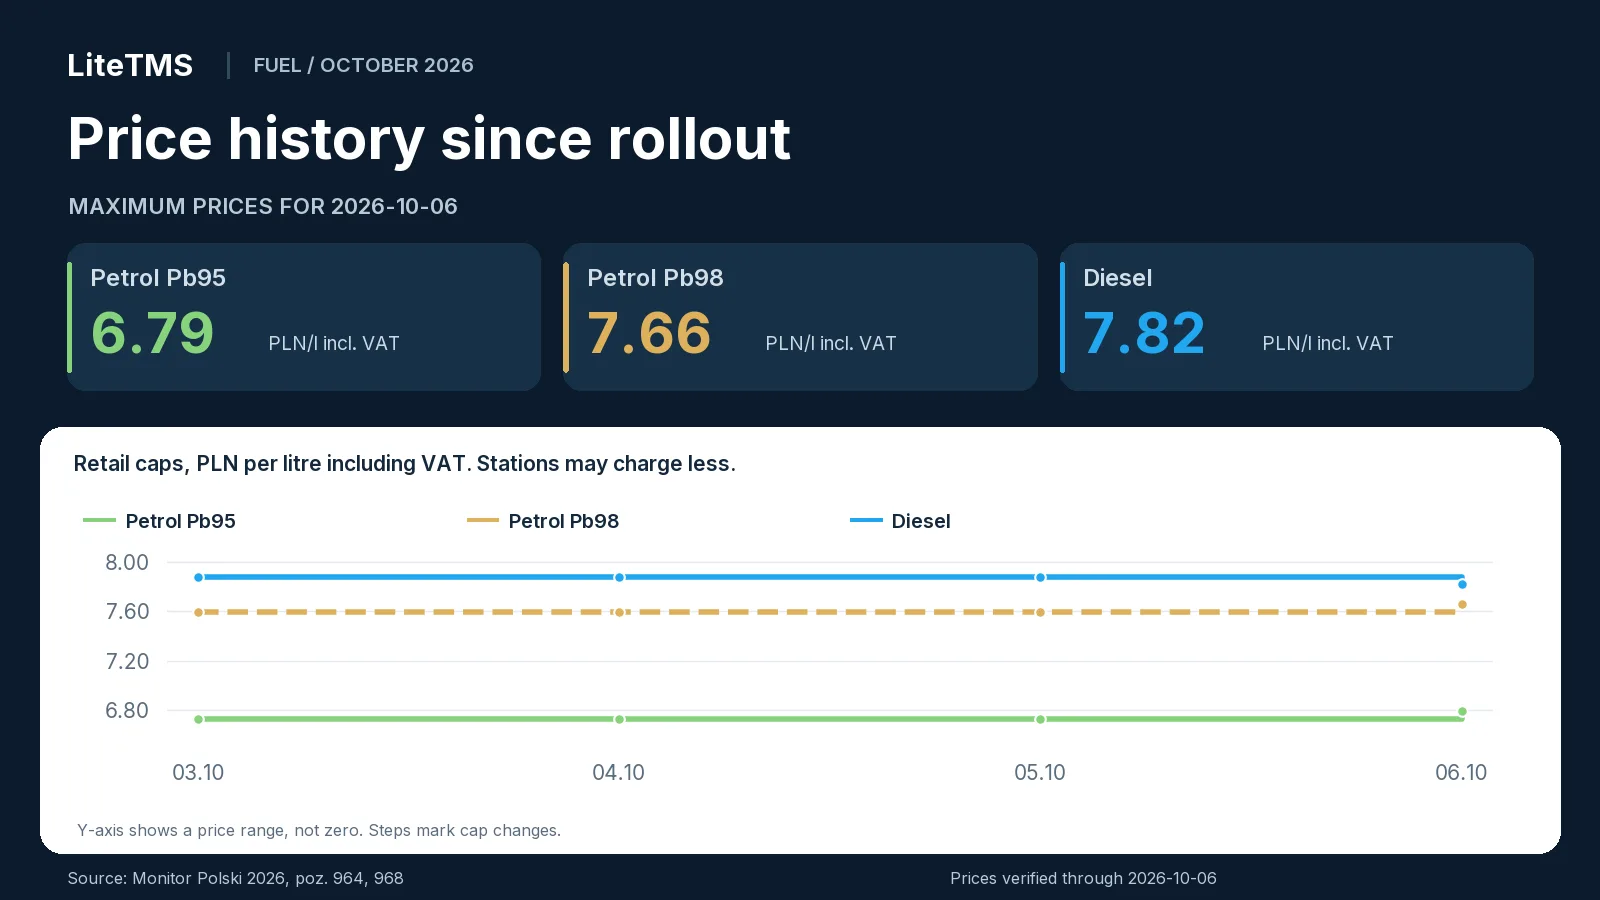
Ниже приведены предельные значения на каждый день с 3 по 6 октября. Первые три дня они оставались без изменений, а первая корректировка вступила в силу во вторник.
| Effective date | Pb95, PLN/l incl. VAT | Pb98, PLN/l incl. VAT | Diesel, PLN/l incl. VAT | Source |
|---|---|---|---|---|
| 2026-10-03 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-04 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-05 | 6.73 | 7.59 | 7.88 | M.P. 2026 poz. 964 |
| 2026-10-06 | 6.79 | 7.66 | 7.82 | M.P. 2026 poz. 968 |
Предельные цены на 3, 4 и 5 октября были опубликованы 2 октября, а на 6 октября - 5 октября. В обоих сообщениях цены указаны с НДС и без НДС: оригинал PDF, поз. 964 и оригинал PDF, поз. 968.
Что изменилось 6 октября
6 октября предельная цена на Pb95 выросла на 0.06 PLN/л, а на Pb98 - на 0.07 PLN/л по сравнению с предыдущим днем. Предельная цена на дизельное топливо снизилась на 0.06 PLN/л.
Заправка 600 литров дизельного топлива по максимальной цене обошлась бы в 4,728 PLN с учетом НДС 5 октября и в 4,692 PLN на следующий день. Это на 36 PLN меньше за одну заправку. При закупке 10,000 литров разница составляет 600 PLN.
Октябрь - третий этап программы CPN в 2026 году
Это уже третий этап CPN в 2026 году. Весной ставка НДС 8% действовала с 31 марта по 30 июня, а сниженный акциз применялся с 30 марта по 15 июня. Пониженный НДС вновь действовал с 17 по 31 августа. Октябрьский пакет снова снижает оба налога. Итоги Министерства финансов и KAS от 2 октября.
НДС, акциз и виды топлива под действием программы
С 3 октября по 31 декабря 2026 года НДС на топливо, подпадающее под действие пакета, составляет 8% вместо 23%. Снижение распространяется на бензин и дизельное топливо, перечисленные в постановлении, соответствующие смеси с биокомпонентами, а также биокомпоненты, используемые как отдельное топливо, если они отвечают требованиям по качеству. Постановление о ставках НДС, Dz.U. 2026 поз. 1288, § 1.
Сниженная ставка акциза на тот же период составляет 1,239 PLN за 1,000 литров бензина и 880 PLN за 1,000 литров дизельного топлива и указанных биокомпонентов. Постановление об акцизах, Dz.U. 2026 поз. 1289, § 1.
По данным Министерства финансов, только за счет снижения акциза цены уменьшаются на 0.29 PLN/л для бензина и на 0.28 PLN/л для дизельного топлива. По оценкам министерства, в совокупности пакет мер снизит цены на АЗС примерно на 1.20 - 1.30 PLN/л. Сообщение Министерства финансов / KAS от 2 октября.
Предельные цены распространяются на бензин Pb95, бензин Pb98 и дизельное топливо. Газ LPG не подпадает под эти предельные ограничения и описанное снижение НДС. Продукты, продаваемые как премиальные, подчиняются правилам своей классификации топлива: коммерческое название марки не образует отдельную ценовую категорию. Перечень топлива в поз. 968, Постановление о ставках НДС.
Как действует предельная цена, включая выходные дни
Предельная цена рассчитывается на основе средних оптовых цен пяти ведущих участников рынка. В расчет включены акциз, топливный сбор, НДС и 0,30 PLN/л на операционные расходы АЗС. Новый лимит действует со дня, следующего за днем публикации. Объявление, опубликованное перед выходными, распространяется на выходные и следующий рабочий день. Механизм описан в репортаже V10 от 3 октября.
Именно так произошло в начале октября: пятничное объявление от 2 октября установило цены на субботу, воскресенье и понедельник. Следующие предельные цены вступили в силу во вторник, 6 октября.
Предельная цена действует на всех АЗС Польши, включая заправки на автомагистралях. Она позволяет перевозчику проверить, не превышает ли цена на колонке разрешенный уровень. При этом в затратах по рейсу учитывается фактическая цена, указанная в счете-фактуре. Правила Министерства энергетики, объявленные 2 октября.
Как налог на сверхприбыль связан с программой CPN
Правительство связывает финансирование льгот с налогом на сверхприбыль топливных компаний. Закон, опубликованный 1 октября, распространяется на производителей топлива и предприятия с лицензией на внешнюю торговлю топливом.
Налоговый период длится с 1 марта 2026 года по 31 марта 2027 года. Ставка составляет 60% от налоговой базы, определенной в законе. Для указанных предприятий, не производящих топливо, сумма налога к уплате ограничена 50% соответствующего дохода или прибыли. Dz.U. 2026, поз. 1287, статьи 4, 5, 7 и 8.
Большинство положений вступает в силу 1 ноября. Статья 11, предусматривающая снижение акциза, вступила в силу раньше, 2 октября. Это позволило применять сниженный акциз со следующего дня. Тот же закон, статьи 11 и 14.
Президент подписал закон 1 октября и объявил, что он будет направлен на проверку в Конституционный трибунал. Официальное сообщение Канцелярии президента от 1 октября.
Перевозчик, закупающий топливо для своих автомобилей, не становится плательщиком этого налога. Обязательство распространяется только на деятельность в топливном секторе, указанную в законе.
Что меняется для перевозчиков, экспедиторов и заказчиков перевозок
Перевозчик с собственным автопарком ощущает изменения прямо на заправке. Снижение расходов на топливо облегчает кассовую нагрузку. Прибыль на маршруте также зависит от цены топлива без НДС, расхода, скидок и ставки, согласованной с клиентом. Для экспедитора, привлекающего субподрядчиков, эффект CPN проявляется через стоимость перевозки или топливную надбавку.
На что обратить внимание в ежедневной работе:
- Перевозчикам: учитывайте новые цены на топливо при расчете ставок по маршрутам. Себестоимость выполненных рейсов рассчитывайте по фактическим закупкам за период выполнения перевозки.
- Экспедиторам: проверьте формулу топливной надбавки в договоре. В качестве базы могут использоваться розничные цены, оптовые цены, ежемесячный индекс или иной согласованный показатель.
- Заказчикам перевозок: топливо - лишь одна из составляющих ставки на перевозку. Зарплата водителей, дорожные сборы, лизинг техники и порожний пробег по-прежнему входят в расчет.
- АЗС и поставщикам: прайс-листы и расчеты должны отражать новые налоги и предельные цены. В лимит заложено 0,30 PLN/л на операционные расходы заправочной станции.
На международных маршрутах рассчитывайте затраты на топливо отдельно по каждой стране заправки. Польские ценовые ограничения действуют только при покупке на АЗС в Польше.
Цены на топливо с НДС и без НДС
Цена брутто - это сумма, оплачиваемая на колонке. Цена нетто - стоимость топлива без учета НДС. Предельные цены на 6 октября составляют:
| Топливо | Официальный лимит без НДС, PLN/л | Официальный лимит с НДС, PLN/л |
|---|---|---|
| Pb95 | 6.29 | 6.79 |
| Pb98 | 7.09 | 7.66 |
| Дизельное топливо | 7.24 | 7.82 |
Источник: официальное сообщение, M.P. 2026, поз. 968.
Снижение ставки НДС может уменьшить сумму к оплате, даже если цена топлива нетто остается прежней. Например, топливо по цене 7,00 PLN/л без НДС стоит 8,61 PLN/л при ставке НДС 23% и 7,56 PLN/л при ставке 8%. Сумма к оплате снижается на 1,05 PLN/л, тогда как цена нетто остается равной 7,00. Влияние на затраты бизнеса зависит от того, как компания учитывает НДС.
Возьмем рейс протяженностью 1000 км с расходом 30 л/100 км: на него требуется 300 литров дизельного топлива. Покупка этого объема по максимальной цене, без скидок, обошлась бы 6 октября в 2346 PLN с НДС или 2172 PLN без НДС. Затраты брутто составляют 2,346 PLN/км. Днем ранее при том же маршруте и расходе затраты составили бы 2364 PLN брутто или 2190 PLN нетто, что на 18 PLN больше.
Сравнивайте фактические цены по счетам на одинаковой основе: в нетто или брутто. Топливные надбавки рассчитывайте по базе, согласованной в договоре.
Срок действия пакета и возможные изменения цен
Министерство энергетики связывает возврат программы с высокими ценами и нестабильностью рынка, включая события на Ближнем Востоке и вокруг Ормузского пролива. Сообщение министерства от 2 октября.
Текущий этап программы рассчитан до 31 декабря 2026 года. В течение этого периода предельные цены могут расти или снижаться с выходом новых сообщений. Первое изменение произошло 6 октября, когда лимиты на бензин выросли, а на дизельное топливо снизились. Отслеживание актуальных предельных цен помогает поддерживать точность бюджетов автопарка.
Что будут содержать ежедневные сводки
Ежедневные сводки будут включать предельные цены на текущий день, их изменение относительно предыдущего дня и краткий обзор недавней динамики. Каждая датированная таблица будет содержать ссылки на источники и график с данными начиная с 3 октября. Обновления будут публиковаться в архиве блога.
Источники и дата проверки данных
Данные проверены по состоянию на утро 6 октября 2026 года. Цены взяты из Monitor Polski, ставки налогов - из опубликованных нормативных актов, а детали программы - из официальных сообщений и материалов за октябрь. Ссылки на источники приведены рядом с соответствующей информацией.
Часто задаваемые вопросы
- Каковы максимальные цены на топливо в Польше на 6 октября 2026 года?
- Предельная цена на бензин Pb95 составляет 6.79 PLN/л, на Pb98 - 7.66 PLN/л, а на дизельное топливо - 7.82 PLN/л с учетом НДС. Постановление M.P. 2026 поз. 968 устанавливает эти суточные лимиты; фактическая цена на конкретной АЗС может быть ниже.
- Каковы были предельные цены 3, 4 и 5 октября 2026 года?
- В каждый из этих дней максимальные цены с учетом НДС составляли 6.73 PLN/л для Pb95, 7.59 PLN/л для Pb98 и 7.88 PLN/л для дизельного топлива. Все три дня регулировались документом M.P. 2026 поз. 964.
- Когда заканчивается действие октябрьского пакета CPN?
- Согласно сообщению Министерства энергетики, программа действует с 3 октября по 31 декабря 2026 года. В течение этого периода максимальные цены утверждаются отдельными последующими сообщениями.
- Распространяется ли программа CPN на автогаз (LPG)?
- На LPG эти ценовые лимиты и описанное снижение НДС не распространяются. Пакет мер охватывает только виды топлива, указанные в сообщении 968 и постановлении о ставках НДС.
- Обязана ли транспортная компания платить налог на сверхприбыль?
- Покупка топлива для транспортных средств не влечет за собой такой обязанности. Налог уплачивают производители топлива и компании, торгующие им на основании лицензии на внешнюю торговлю топливом, как указано в статье 5 Dz.U. 2026 поз. 1287.
- Экономит ли бизнес за счет снижения НДС всю величину снижения цены брутто?
- Снижение НДС уменьшает сумму платежа брутто, даже если цена нетто остается неизменной. Влияние на себестоимость перевозок зависит от порядка учета НДС в компании, поэтому фактические цены закупки всегда следует сопоставлять на единой основе: в нетто или брутто.
Оставайтесь на связи
Больше полезных статей в вашей ленте.
Выберите LiteTMS в качестве предпочтительного источника, чтобы чаще видеть наши статьи в Google.
Выбрать LiteTMS в GoogleПодтвердите выбор в Google · Откроется в новой вкладке